第20章 战略结论与行动建议
20.1 核心发现汇总:事实层、判断层、建议层分离
本报告严格区分三个层次的表述,避免将判断伪装为事实、将建议伪装为结论。
20.1.1 事实层(有公开数据支撑)
- 2025年中国除湿机行业销量1,143.4万台,同比下滑11.4%;其中家用1,102.9万台(−11.6%)、工商业40.5万台(−4.5%)。(B级,产业在线)
- 2025年中国家用除湿机出口955万台,占家用总销量的86.58%;境内销量148万台。(B级,产业在线)
- 2025年国内除湿机零售市场规模约24.07亿元,同比下降6.2%。(B级,奥维云网口径)
- 德业股份2025年上半年营收55.35亿元(+16.58%),除湿机业务收入4.08亿元(−10.30%),除湿机毛利率36.1%,热交换器毛利率12.6%。(A级,2025年半年度报告)
- 欧伦电气2025年营收20.36亿元(+25.45%)、净利润2.30亿元(+11.24%)、毛利率26.10%、经营活动现金流净额0.79亿元(−66.69%)。(A级,招股说明书)
- 欧伦电气2025年境内销售家用除湿机29.12万台(占境内约19.67%),境外销售108.06万台(占出口约11.31%)。(A级,招股说明书与问询回复)
- 欧伦电气于2026年7月10日在北交所上市,代码920081,发行价38.69元,募资约7.35亿元。(A级)
- 压缩机市场美芝、凌达、海立、松下万宝四家合计约83.6%;换热器前五约61.3%。(B级,行业研究数据)
- GB/T 19411—2024《除湿机》国家标准于2025年5月1日实施;欧伦电气为第一起草单位。(A/C级)
- 2025年对北美出口290.2万台,同比下滑24.4%。(B级)
20.1.2 判断层(基于事实的分析推论)
- 行业的核心矛盾是波动管理而非增长管理,能够穿越周期的企业靠的是财务结构抗跌性与产能柔性。(高置信度)
- 中国除湿机产业的真实主体是出口制造市场(86.58%),而非内销消费市场(13.42%),两者的成功要素完全不同。(高置信度)
- 制造与品牌的利润分层悬殊(约12.6% vs 36.1%)且正在固化,中段企业被双向挤压。(中高置信度)
- 高端化是摆脱上游议价权压制的主要路径(压缩机成本占比随价位上升而下降)。(中高置信度)
- 欧伦电气2025年现金流恶化是规模扩张期的营运资金吞噬现象,而非经营质量恶化,但需持续关注。(中高置信度)
- 德业股份的战略重心已转向新能源,除湿机角色从增长引擎变为高质量现金牛与品牌资产。(高置信度)
- 家用除湿机的技术壁垒正在被产业带公模体系瓦解,真正壁垒在工业转轮与低露点领域。(中高置信度)
- 租赁与湿度托管模式在需求周期短于设备寿命的场景中具备明确财务优势,纯现金流口径的租购交叉点约在第1.1年(13个月),计入资金占用与风险转移后延长至约18—24个月。(中置信度,基于测算模型)
- B端项目型业务对营运资金的要求约为项目金额的100%,这是家用厂商难以切入的根本原因。(中高置信度)
- 未来五年行业将沿"成本领先"与"解决方案"两个极端分化,中间地带生存空间最小。(中置信度)
20.1.3 建议层(基于判断的行动建议)
以下建议在第四部分第20.2—20.6节详细展开。
20.2 战略选择矩阵:不同位置的企业应当做什么
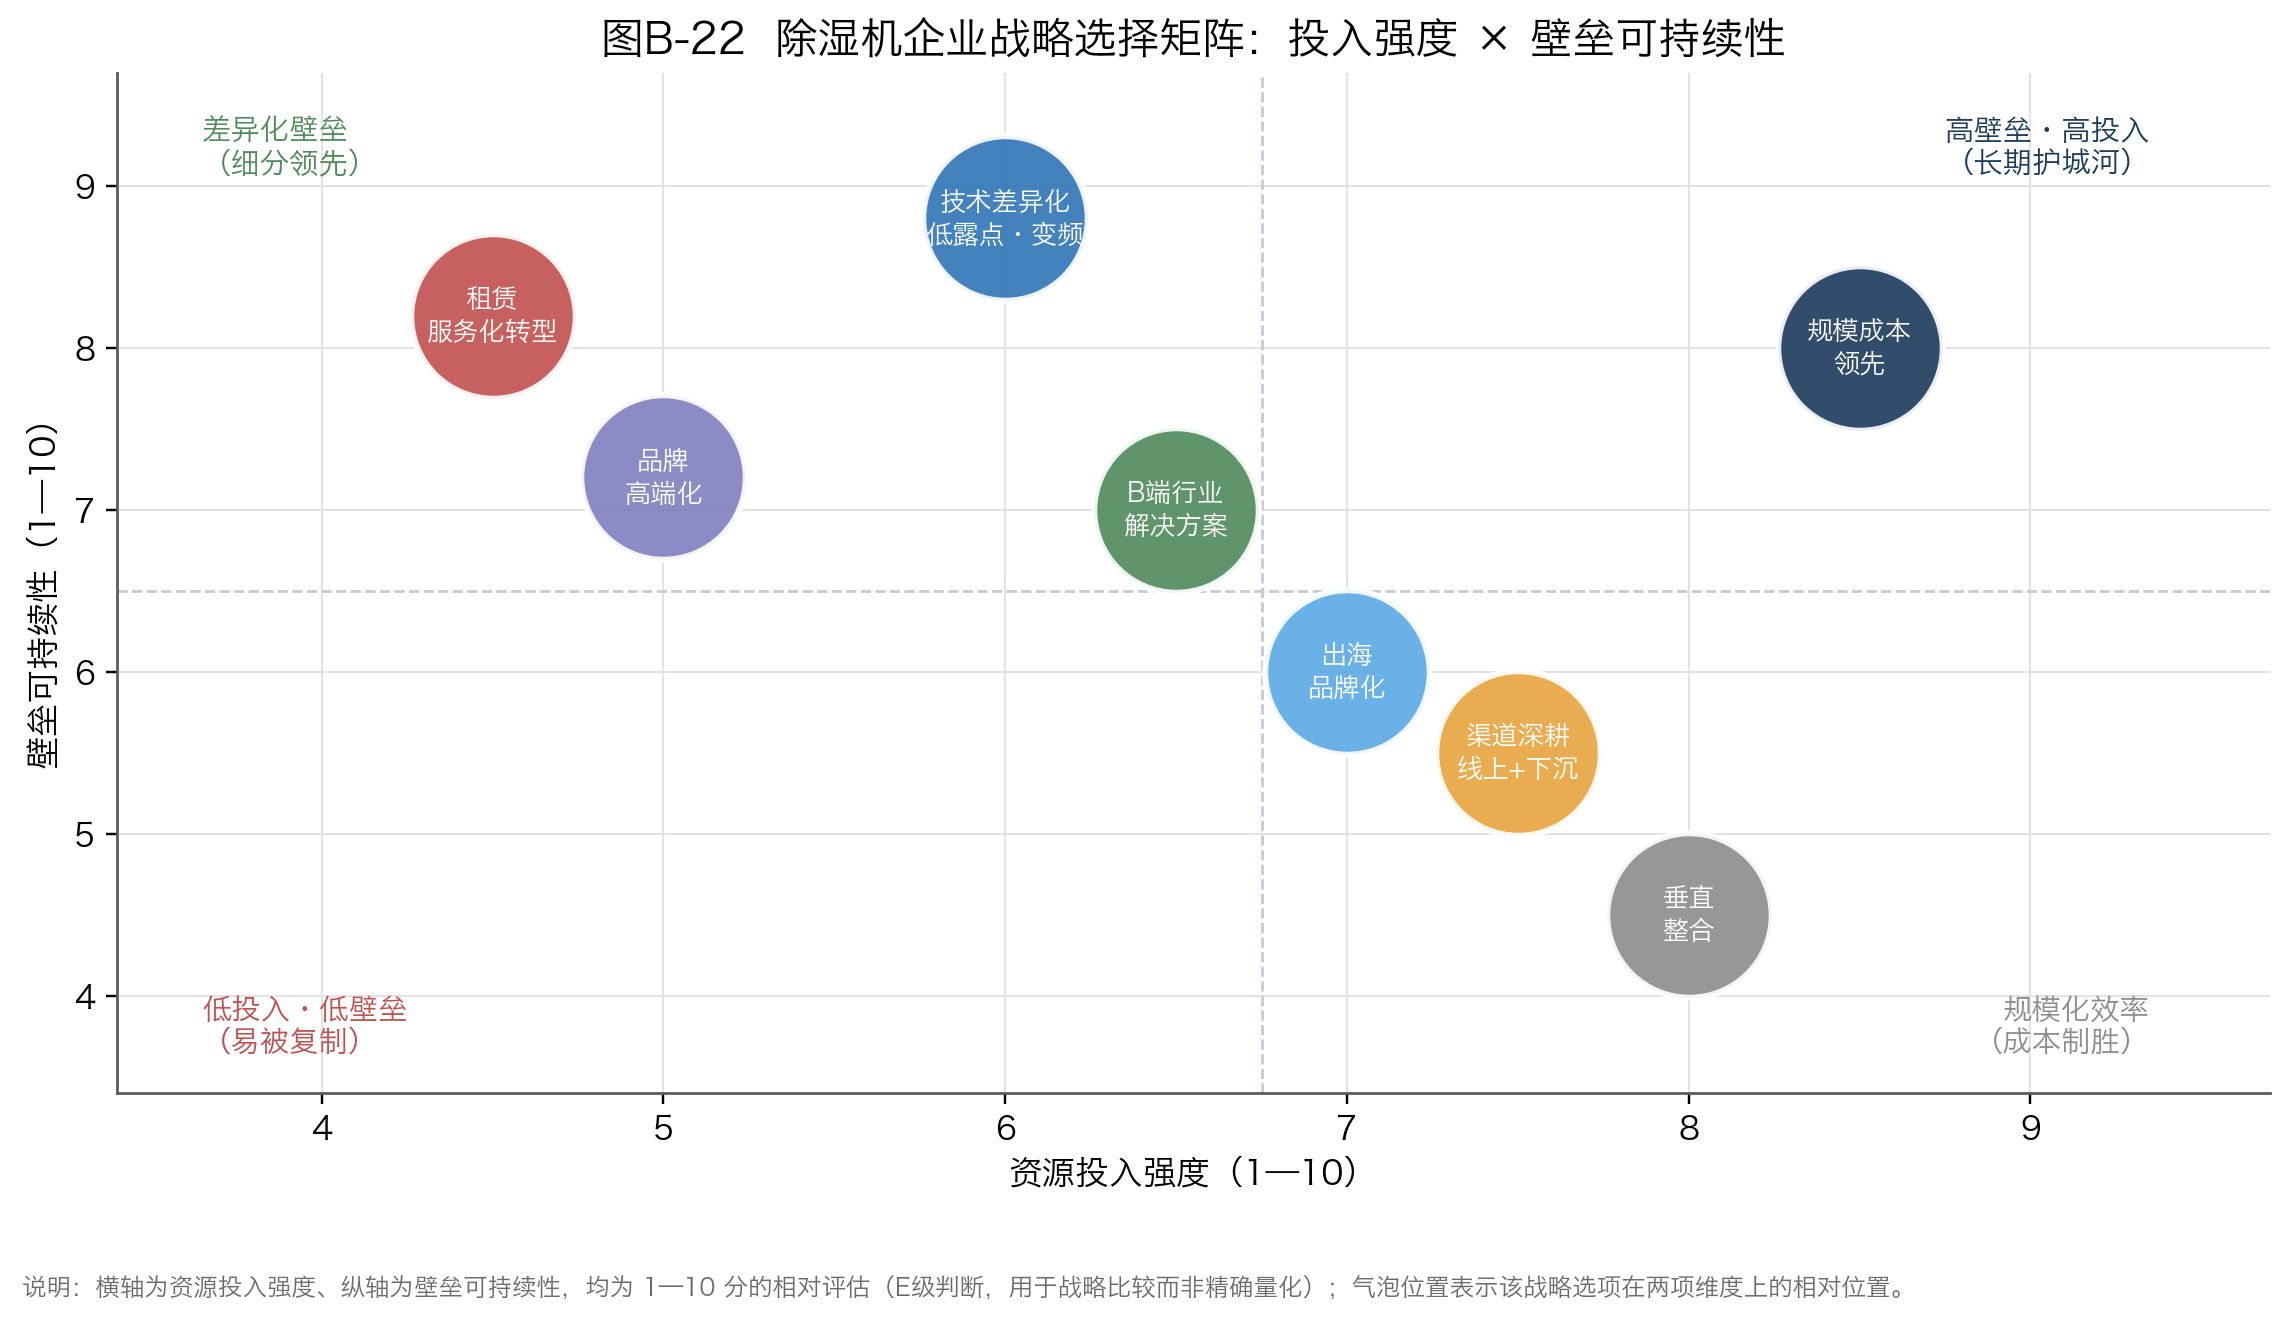
表20-1 按企业类型的战略选择建议
| 企业类型 | 当前处境 | 推荐战略 | 关键举措 | 应避免 |
|---|---|---|---|---|
| 专业龙头(德业、欧伦) | 份额领先,增长受限 | 品类延伸+服务化试点 | ①延伸至移动空调/热泵/新风 ②试点湿度托管服务 ③强化工业与B端 ④产能全球化布局 | 过度价格战、资源过度分散 |
| 综合巨头(美的、格力等) | 品类协同,优先级低 | 协同跟随+高端卡位 | ①复用渠道与供应链 ②聚焦中高端价格带 ③智能家居生态联动 | 低价冲击损害品牌 |
| 专业细分品牌 | 双向挤压,规模陷阱 | 差异化卡位 | ①选定细分场景深耕 ②区域市场做深 ③工程/行业渠道突破 ④或服务化转型 | 与龙头正面价格战 |
| 出口ODM工厂 | 低毛利,客户依赖 | 设计能力升级 | ①从OEM升级到Design-led ODM ②拓展客户分散风险 ③试点自主品牌(跨境电商) ④考虑产能出海 | 盲目扩产、单一客户依赖 |
| 白牌工厂 | 合规压力,生存困难 | 转型或退出 | ①提升合规能力达标 ②转向细分代工(为品牌代工) ③或有序退出 | 继续虚标与低价竞争 |
| 新进入者 | 无积累 | 细分切入 | ①选择未被满足的细分场景 ②以模式创新而非产品创新切入 ③轻资产启动 | 在红海市场硬碰硬 |
20.3 制造端建议
建议一:以"柔性"而非"规模"作为产能规划的核心目标。
在需求波动达±40%的行业中,纯粹的规模扩张会增加固定成本风险。建议采用"核心自有产能+弹性外包产能"的组合:自有产能覆盖基础需求(约60%—70%的预期需求),旺季峰值通过外包产能补充。虽然外包单位成本较高(高10%—20%),但避免了淡季的产能闲置损失。
建议二:垂直整合应控制在关键环节,而非全流程。
全流程垂直整合(德业模式)在规模充足时有效,但对多数企业风险过高。建议优先垂直整合两个环节:模具开发(决定新品速度)与两器自制(决定成本与品质),其余环节保持外购以维持柔性。
建议三:将质量成本纳入降本决策。
降本决策不应仅看采购价格差异,而应计算"采购价差+售后成本增量+品牌损失"的全成本。经验规律:为降本而降低关键部件(压缩机、电控)品质,其售后成本增加通常是节省金额的1.5—3倍。
建议四:提前布局环保冷媒与高能效技术。
R290替代与能效标准升级是确定的方向,提前布局可以避免标准实施时的被动(改造成本vs.设计成本,后者低50%—70%)。
20.4 品牌与渠道建议
建议一:建立渠道专供型号体系,从根本上治理渠道冲突。
线上线下同款比价是价盘崩塌的根源。建议为不同渠道提供差异化型号(外观、附件、型号命名不同,核心功能相近),使消费者无法直接比价。
建议二:货架电商做利润,内容电商做规模。
在两个渠道采取不同的产品与价格策略:货架电商维护品牌形象与价格体系,内容电商以专供款参与规模竞争。避免在内容电商投放与货架电商完全相同的型号。
建议三:将服务从成本中心转变为体验差异化点。
在产品质量趋同的情况下,服务响应速度是少数可以建立差异的维度。建议:①承诺并兑现明确的服务时效(如"48小时上门");②建立可查询的服务进度透明化;③主动的定期回访与保养提醒。
建议四:构建基于气候数据的需求预测能力。
接入气象数据(梅雨预测、温湿度历史、厄尔尼诺指数),建立气候—销量关联模型,为备货与产能决策提供概率化输入。这是本行业最独特也最有价值的数字化应用。
20.5 B端与商业模式建议
建议一:将租赁作为获取新客户的入口,而非替代销售。
租赁的最大价值在于降低客户的尝试门槛——许多客户(尤其是中小企业)并非不想用除湿机,而是对效果存疑或预算不足。通过租赁让客户先用起来,验证效果后再转为购买,可以把租赁变成销售的漏斗上层,而非竞争对手。
建议二:重点开拓"需求周期短于设备寿命"的场景。
在这些场景中租赁的经济性最明确(租购现金流交叉点约13个月,而此类场景租期多在3—18个月):工程建筑、展会活动、应急抢险、季节性生产、临时场地。应避免在与购买直接竞争的长期稳定需求场景中强推租赁。
建议三:为租赁业务设计专用产品。
租赁设备与零售设备的技术要求不同(更高可靠性、模块化易维护、智能监控、防追踪)。使用零售机型做租赁,会因高故障率与高维护成本侵蚀利润。
建议四:工业与B端业务需匹配相应的资金能力。
承接B端项目的资金占用约为项目金额的100%,且回款周期长。建议:①争取30%以上的预付款;②设计合理的进度款节点;③利用供应链账期对冲;④对超出自有资金能力的项目采用联合体或分包模式。
建议五:湿度托管是最高价值但最高门槛的模式,建议从标杆项目起步。
湿度托管(按效果付费)能带来多年期稳定现金流与极高客户粘性,但需要方案设计、部署能力、资金实力与数据平台。建议选择1—2个标杆客户(如数据中心、医药仓储)打造案例,验证模式后再规模化复制。
20.6 资本与投资者建议
建议一:评估除湿机企业时,现金流质量优先于利润增速。
本行业的高增长往往伴随营运资金的巨额吞噬(欧伦电气案例充分说明)。评估时应重点看:净现比、CCC变化趋势、存货与应收周转率、以及增长的可持续性。
建议二:关注企业的抗周期能力而非景气年份的表现。
在气候景气的年份(如2024年),几乎所有企业都表现良好;真正的差异体现在下行期(如2025年)——下行期份额提升、毛利率稳定的企业,才是真正有竞争力的企业。
建议三:警惕"气候归因"的过度使用。
企业倾向于将所有业绩下滑归因于气候(不可控因素),将所有增长归因于自身能力。投资者应拆解:份额是否变化?价格是否变化?产品结构是否变化?这些才是判断竞争力的真实指标。
建议四:关注产能扩张的消化风险。
行业新增产能(如欧伦电气募投的60万台项目)需要在需求偏弱的环境中消化。应关注:产能释放节奏、订单储备、以及在产能利用率不足时折旧对利润的拖累。
20.7 关键指标跟踪清单
为持续跟踪行业与企业状况,建议建立如下指标跟踪体系:
表20-2 行业与企业跟踪指标清单
| 层级 | 指标 | 频率 | 数据来源 | 预警阈值 |
|---|---|---|---|---|
| 宏观 | 梅雨期长度与强度 | 年度(6—7月) | 中国气象局、地方气象台 | 梅雨期短于常年20% |
| 宏观 | 美国对华除湿机关税税率 | 季度 | 官方公告、贸易数据库 | 税率上调5pct以上 |
| 宏观 | 铜、铝、塑料价格指数 | 月度 | 上海期货交易所、生意社 | 月度涨幅>10% |
| 行业 | 月度出货量(产业在线) | 月度 | 产业在线 | 连续3个月同比负增长 |
| 行业 | 线上零售额与均价 | 月度 | 奥维云网等 | 均价同比降幅>8% |
| 行业 | 出口量与出口均价 | 月度 | 海关总署 | 出口量同比降幅>15% |
| 企业 | 市场份额(内销/出口) | 半年 | 产业在线、企业披露 | 份额下滑2pct以上 |
| 企业 | 毛利率与净利率 | 季度 | 定期报告 | 毛利率下滑2pct以上 |
| 企业 | 经营现金流与净现比 | 季度 | 定期报告 | 净现比<0.5 |
| 企业 | 存货周转率与库龄 | 季度 | 定期报告 | 周转率下降15%以上 |
| 企业 | 应收账款周转天数 | 季度 | 定期报告 | 延长15天以上 |
| 企业 | 产能利用率 | 半年 | 企业调研、披露 | 低于60% |
20.8 结语:一个关于确定性与不确定性的判断
除湿机行业给所有参与者上了一堂关于"不确定性"的课:这个行业最重要的变量(气候)不可预测,最重要的市场(出口)受制于他国政策,最重要的竞争手段(价格)会自我毁灭。
在这样的行业中,企业能做什么?
本报告给出的答案是:把注意力从不可控的变量,转向可控的结构。
气候不可控,但品类组合可控——用除湿机+移动空调+热泵的组合平滑气候波动; 关税不可控,但市场分散与产能布局可控——降低对单一市场的依赖; 价格战不可控,但商业模式可控——从卖设备转向卖服务,跳出价格比较的维度; 需求波动不可控,但财务结构可控——保持合理的杠杆与充足的现金流缓冲; 产品同质化难以避免,但客户关系可以沉淀——通过服务与解决方案建立长期连接。
这个行业最终的赢家,不会是那些最擅长预测天气的企业,而会是那些在结构上最有韧性、在模式上最难以复制的企业。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法