第19章 风险全景与压力测试
19.1 风险清单与量化评估
表19-1 除湿机企业经营风险全景清单
| 序号 | 风险类别 | 具体风险 | 影响程度 (1—10) | 发生概率 (1—10) | 风险值 | 主要受影响主体 |
|---|---|---|---|---|---|---|
| 1 | 气候风险 | 梅雨/回南天偏弱导致需求不及预期 | 9 | 8 | 72 | 全行业 |
| 2 | 贸易风险 | 美国关税与贸易壁垒 | 8 | 8 | 64 | 出口企业 |
| 3 | 竞争风险 | 价格战与毛利侵蚀 | 8 | 9 | 72 | 全行业(尤其中低端) |
| 4 | 库存风险 | 库存积压与减值 | 7 | 7 | 49 | 品牌商、经销商 |
| 5 | 原材料风险 | 铜、铝、塑料价格波动 | 6 | 6 | 36 | 制造企业 |
| 6 | 渠道风险 | 渠道集中度过高、平台政策变化 | 6 | 6 | 36 | 线上依赖型企业 |
| 7 | 信用风险 | 应收账款坏账 | 6 | 5 | 30 | B端与工程业务 |
| 8 | 汇率风险 | 人民币汇率波动 | 5 | 6 | 30 | 出口企业 |
| 9 | 技术风险 | 标准升级导致产品不合规 | 6 | 5 | 30 | 中小企业、白牌 |
| 10 | 供应链风险 | 压缩机/转轮材料供应中断或涨价 | 7 | 4 | 28 | 全行业(工业机尤甚) |
| 11 | 现金流风险 | 增长吞噬现金、流动性紧张 | 8 | 6 | 48 | 高增长企业 |
| 12 | 人才风险 | 关键技术与管理人才流失 | 4 | 4 | 16 | 全行业 |
| 13 | 合规风险 | 认证、环保、劳动法合规问题 | 5 | 4 | 20 | 出口与中小企业 |
| 14 | 产品责任风险 | 质量事故、召回 | 7 | 3 | 21 | 全行业 |
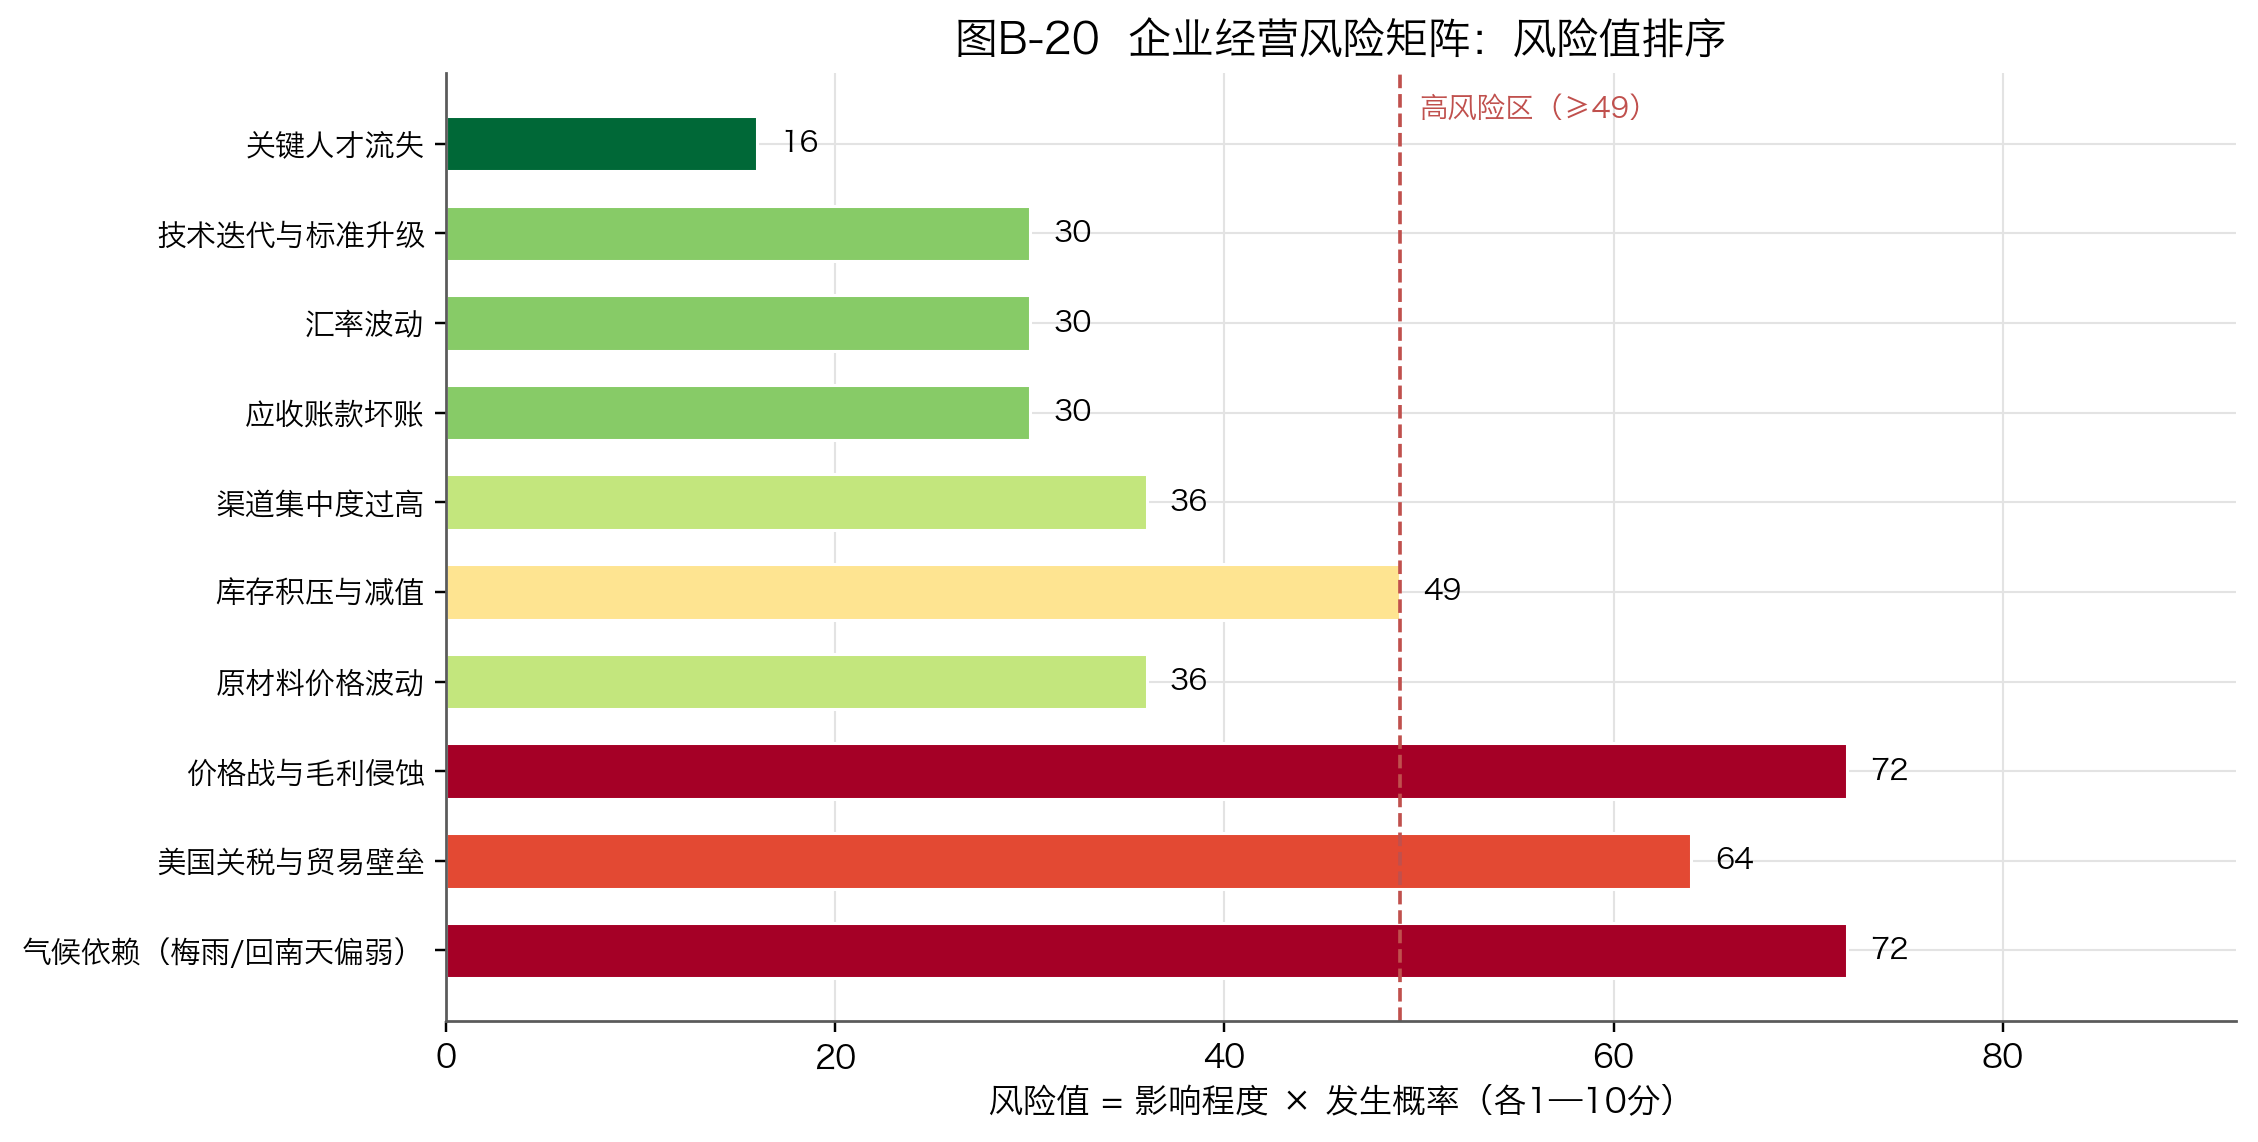
19.1.1 高风险区(风险值≥49)深度解析
风险一:气候依赖(风险值72)
气候是除湿机行业最不可控也最具决定性的变量。其特殊性在于:它是系统性的,影响所有企业,无法通过竞争手段规避。
量化影响: 根据历史数据,梅雨期每缩短5天,行业销量增速可能下降5—8个百分点(E级经验判断)。2025年行业下滑11.4%,其中气候因素(入梅偏早、出梅显著偏早、梅期短)与关税因素是两个主要原因。
可采取的缓解措施:
| 措施 | 效果 | 局限 |
|---|---|---|
| 品类互补(除湿机+移动空调+热泵) | 高 | 需要多品类能力 |
| 市场分散(多区域出口) | 中高 | 气候在全球范围内部分相关 |
| 柔性产能(外包+自有结合) | 中 | 成本控制难度增加 |
| 服务化转型(租赁/托管) | 高 | 需要模式能力 |
| 预售与需求预测 | 中 | 预测准确度有限 |
风险三:价格战与毛利侵蚀(风险值72)
价格战的风险值同样为72,但其性质与气候风险不同:气候风险是外生的、不可控的;价格战是内生的、由行业结构与竞争行为决定的。 这意味着企业可以通过战略选择部分规避。
规避路径: 产品差异化(避免直接比价)、价值重构(服务化/租赁)、渠道区隔(专供型号)、细分市场聚焦(避开主战场)。
19.2 情景压力测试
19.2.1 三情景设定
表19-2 2028年行业三情景设定(D级测算)
| 关键变量 | 悲观情景 | 基准情景 | 乐观情景 |
|---|---|---|---|
| 梅雨/回南天强度 | 连续两年偏弱 | 常年均值 | 连续偏强 |
| 美国关税水平 | 维持高位或加码 | 小幅下调 | 显著下调 |
| 国内价格战烈度 | 激烈 | 中等 | 缓和 |
| 原材料成本 | 上涨15% | 持平 | 下降8% |
| 国补政策力度 | 退坡 | 维持 | 加码 |
| 出口需求 | 下滑10% | 微增3% | 增长12% |
| 行业销量增速(年化) | −8% | +3% | +10% |
| 行业销量(2028年) | 约890万台 | 约1,250万台 | 约1,520万台 |
19.2.2 对样本企业的财务影响测算
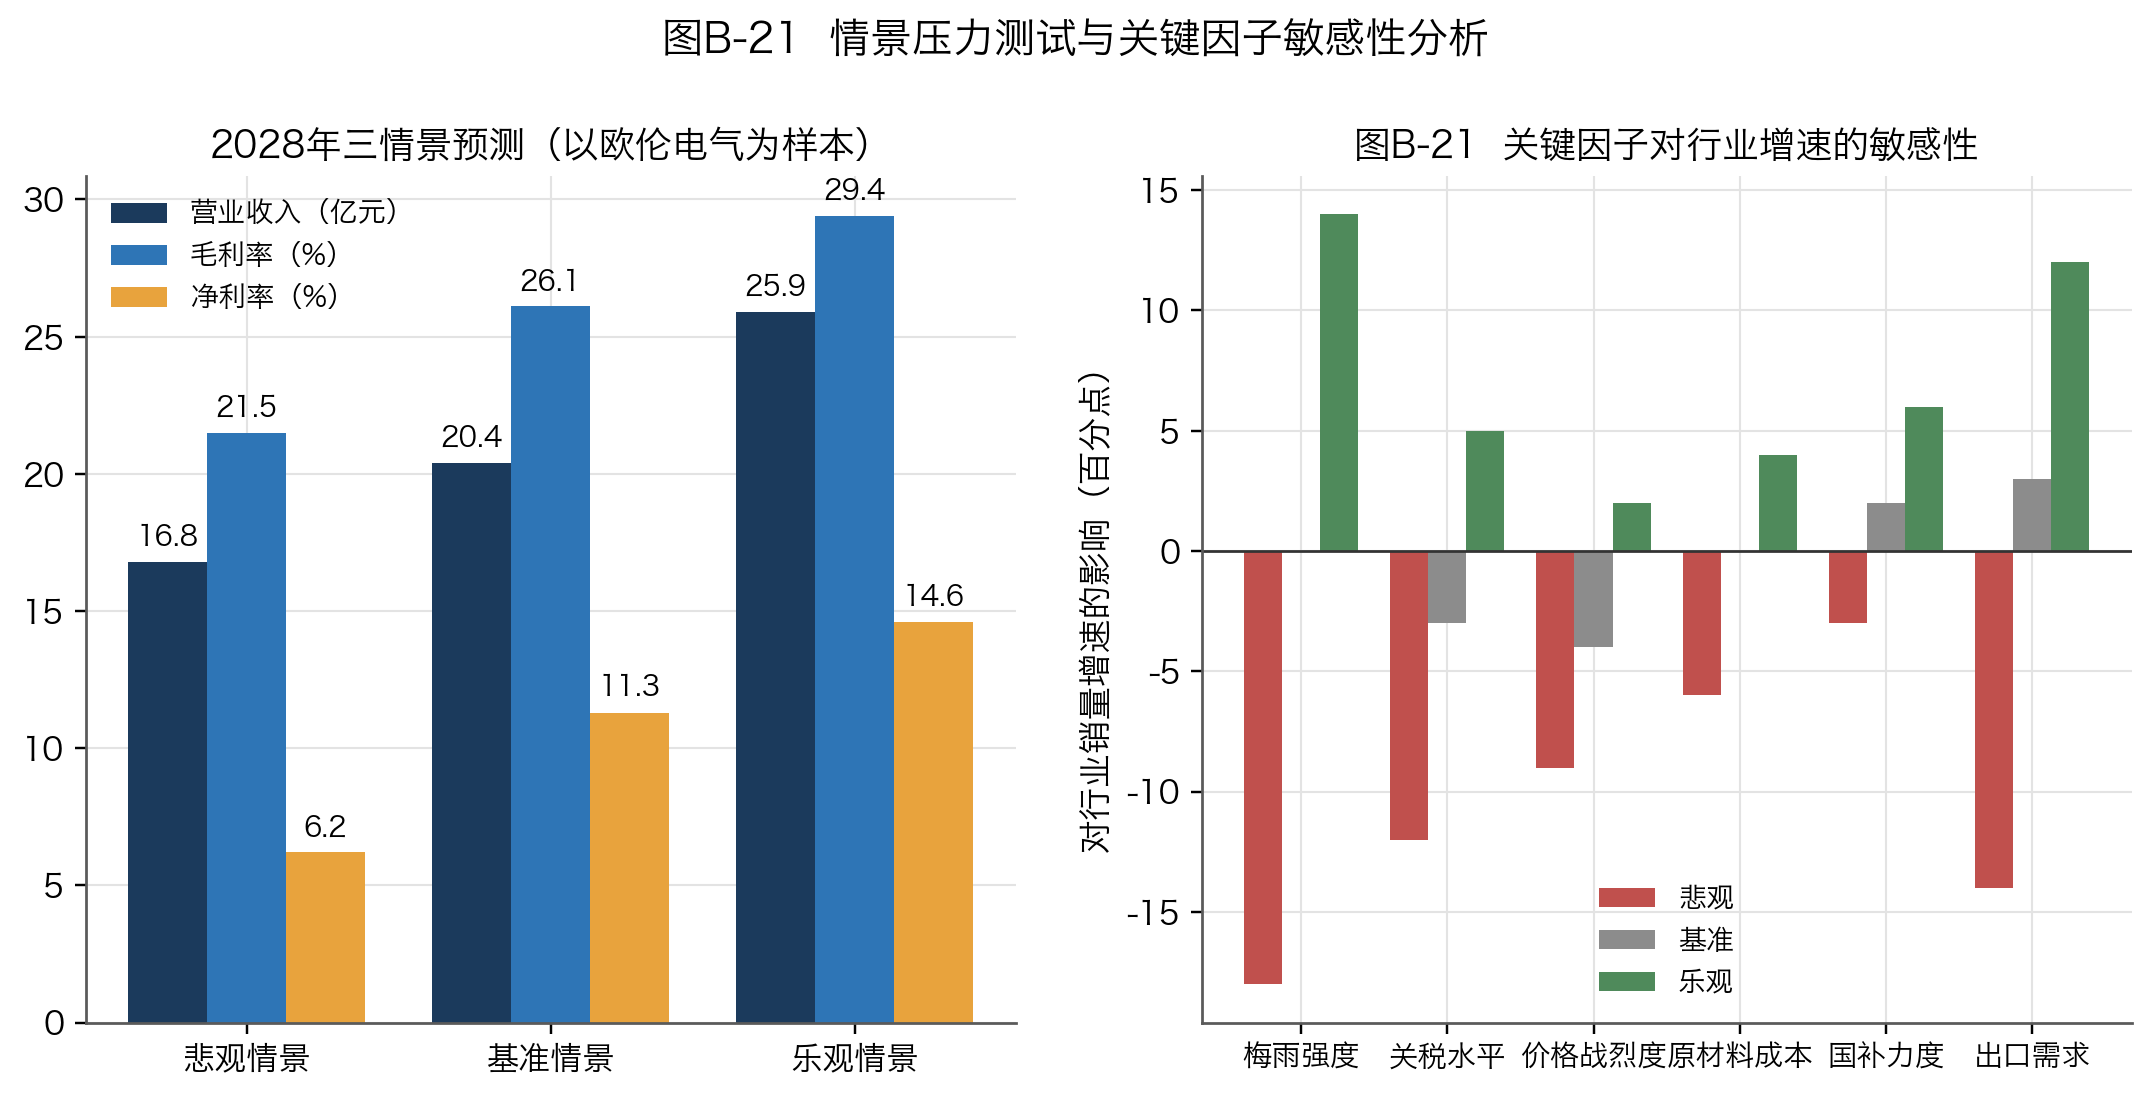
以欧伦电气为样本(2025年基线:营收20.36亿元、毛利率26.10%、净利率11.30%):
表19-3 三情景下的财务表现(D级测算,2028年)
| 指标 | 悲观情景 | 基准情景 | 乐观情景 |
|---|---|---|---|
| 营业收入 | 16.8亿元 | 20.4亿元 | 25.9亿元 |
| 毛利率 | 21.5% | 26.1% | 29.4% |
| 净利率 | 6.2% | 11.3% | 14.6% |
| 净利润 | 1.04亿元 | 2.31亿元 | 3.78亿元 |
| 相对基准的差异 | −55% | — | +64% |
关键发现:三种情景下的净利润差异达3.6倍(1.04亿 vs 3.78亿)。这说明该行业的盈利对外部环境的敏感度极高,经营杠杆与价格弹性共同放大了环境变化的影响。
19.2.3 关键因子敏感性分析
表19-4 单因子变动对行业增速的影响(D级测算)
| 因子 | 悲观情形影响 | 基准 | 乐观情形影响 | 敏感度排序 |
|---|---|---|---|---|
| 梅雨强度 | −18pct | 0 | +14pct | 1 |
| 出口需求 | −14pct | +3pct | +12pct | 2 |
| 价格战烈度 | −9pct | −4pct | +2pct | 3 |
| 原材料成本 | −6pct | 0 | +4pct | 4 |
| 国补力度 | −3pct | +2pct | +6pct | 5 |
| 关税水平 | −12pct | −3pct | +5pct | 2 |
(注:影响值为对各因子在对应情形下对行业销量增速的净影响估计,单位:百分点)
敏感性排序结论:气候 > 出口需求/关税 > 价格战 > 原材料 > 补贴。
这一排序对企业的战略资源配置具有直接指导意义:企业最应该投资的,是降低对气候与单一出口市场依赖的能力(品类互补、市场分散、服务化转型),而非仅仅在价格战中纠缠。
19.2.4 极端情景:现金流压力测试
压力测试设定: 假设行业连续两年下滑8%(悲观情景),企业的现金流状况如何?
以一家年营收10亿元、净利率8%、资产负债率60%的中型制造企业为例(D级测算):
| 项目 | 正常年份 | 第一年下滑8% | 第二年再下滑8% |
|---|---|---|---|
| 营业收入 | 10.00亿元 | 9.20亿元 | 8.46亿元 |
| 变动成本(74%) | 7.40亿元 | 6.81亿元 | 6.26亿元 |
| 固定成本(18%) | 1.80亿元 | 1.80亿元 | 1.80亿元 |
| 息税前利润 | 0.80亿元 | 0.59亿元 | 0.40亿元 |
| 净利润(税后) | 0.60亿元 | 0.44亿元 | 0.30亿元 |
| 净利率 | 6.0% | 4.8% | 3.5% |
| 经营活动现金流 | 0.55亿元 | 0.35亿元 | 0.20亿元 |
结论:连续两年下滑8%的情况下,净利润下降50%,经营现金流下降64%。 若企业同时承担债务(资产负债率60%),其还本付息压力将显著上升——这是中小企业在此类情景下面临生存威胁的根本原因。
生存线的判断(E级): 企业在行业下行期的生存能力,主要取决于三个指标:①资产负债率(<50%相对安全);②现金及等价物覆盖固定成本的月数(>6个月相对安全);③银行授信额度(是否有未使用的授信)。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法