第12章 出口、关税与品牌出海
除湿机是中国家电中出口依赖度最高的品类之一:2025年出口量占家用总销量86.58%。本章拆解出口规模与目的地结构、OEM/ODM产业生态、美国关税与合规认证的复杂拼图,以及德业/美的/欧伦等品牌的出海路径。核心数据来源:产业在线(B级)、欧伦电气招股书与问询回复(A级)、德业股份年报(A级)、美国DOE/EPA/USITC官方文件(A级)。
12.1 出口规模与目的地结构
12.1.1 出口总盘子:口径之争
表12-1 中国除湿机出口量多机构口径对比(2025年)
| 来源 | 出口量 | 出口额 | 统计边界说明 |
|---|---|---|---|
| 产业在线(权威基准) | 955万台 | 未披露 | 中国家用除湿机出厂口径(含OEM/ODM出口,不含跨境电商包裹) |
| GEP Research | 约1860万台 | 36.2亿美元(+9.8%) | 含跨境电商包裹、更宽产品边界 |
| ZVZO | 约1890万台 | 37.2亿美元(+15.4%) | 消费级口径,含跨境电商 |
| inwwin | 2870万台 | 45.6亿美元 | 最宽口径 |
【来源:产业在线/GEP/ZVZO/inwwin,B/C级;各机构统计边界(含不含跨境电商包裹/移动空调/一体机)差异导致2-3倍差距,本报告以产业在线出厂口径为基准】
- 出口历史序列(产业在线,经欧伦招股书交叉验证,A/B级):2020年838万台→2021年992万台→2022年939万台→2023年784万台→2024年1095万台→2025年955万台;内销同期为123/131/139/119/153/148万台(注:2021年内销存在“产业在线131万台、+6.1%”与“欧伦招股书142万台”两种口径,本表采用与增长率自洽的131万台;2022年出口+内销合计1078万与家用1084.0万台存在约6万台口径差,系四舍五入/统计边界所致);
- 2025年出口955万台占家用总销量1102.9万台的86.58%;2025年家用外销规模同比-12.8%(关税成本抬升+海外需求疲软);
- 2019-2025年中国除湿机行业销量年复合增长率5.07%(产业在线)。
核心判断:中国除湿机是“为全球制造”的品类——十台里有接近九台销往海外,内销市场的冷暖(2024年+37.7%→2025年-11.4%的剧烈波动)实际上只是全球盘子里的一个变量。
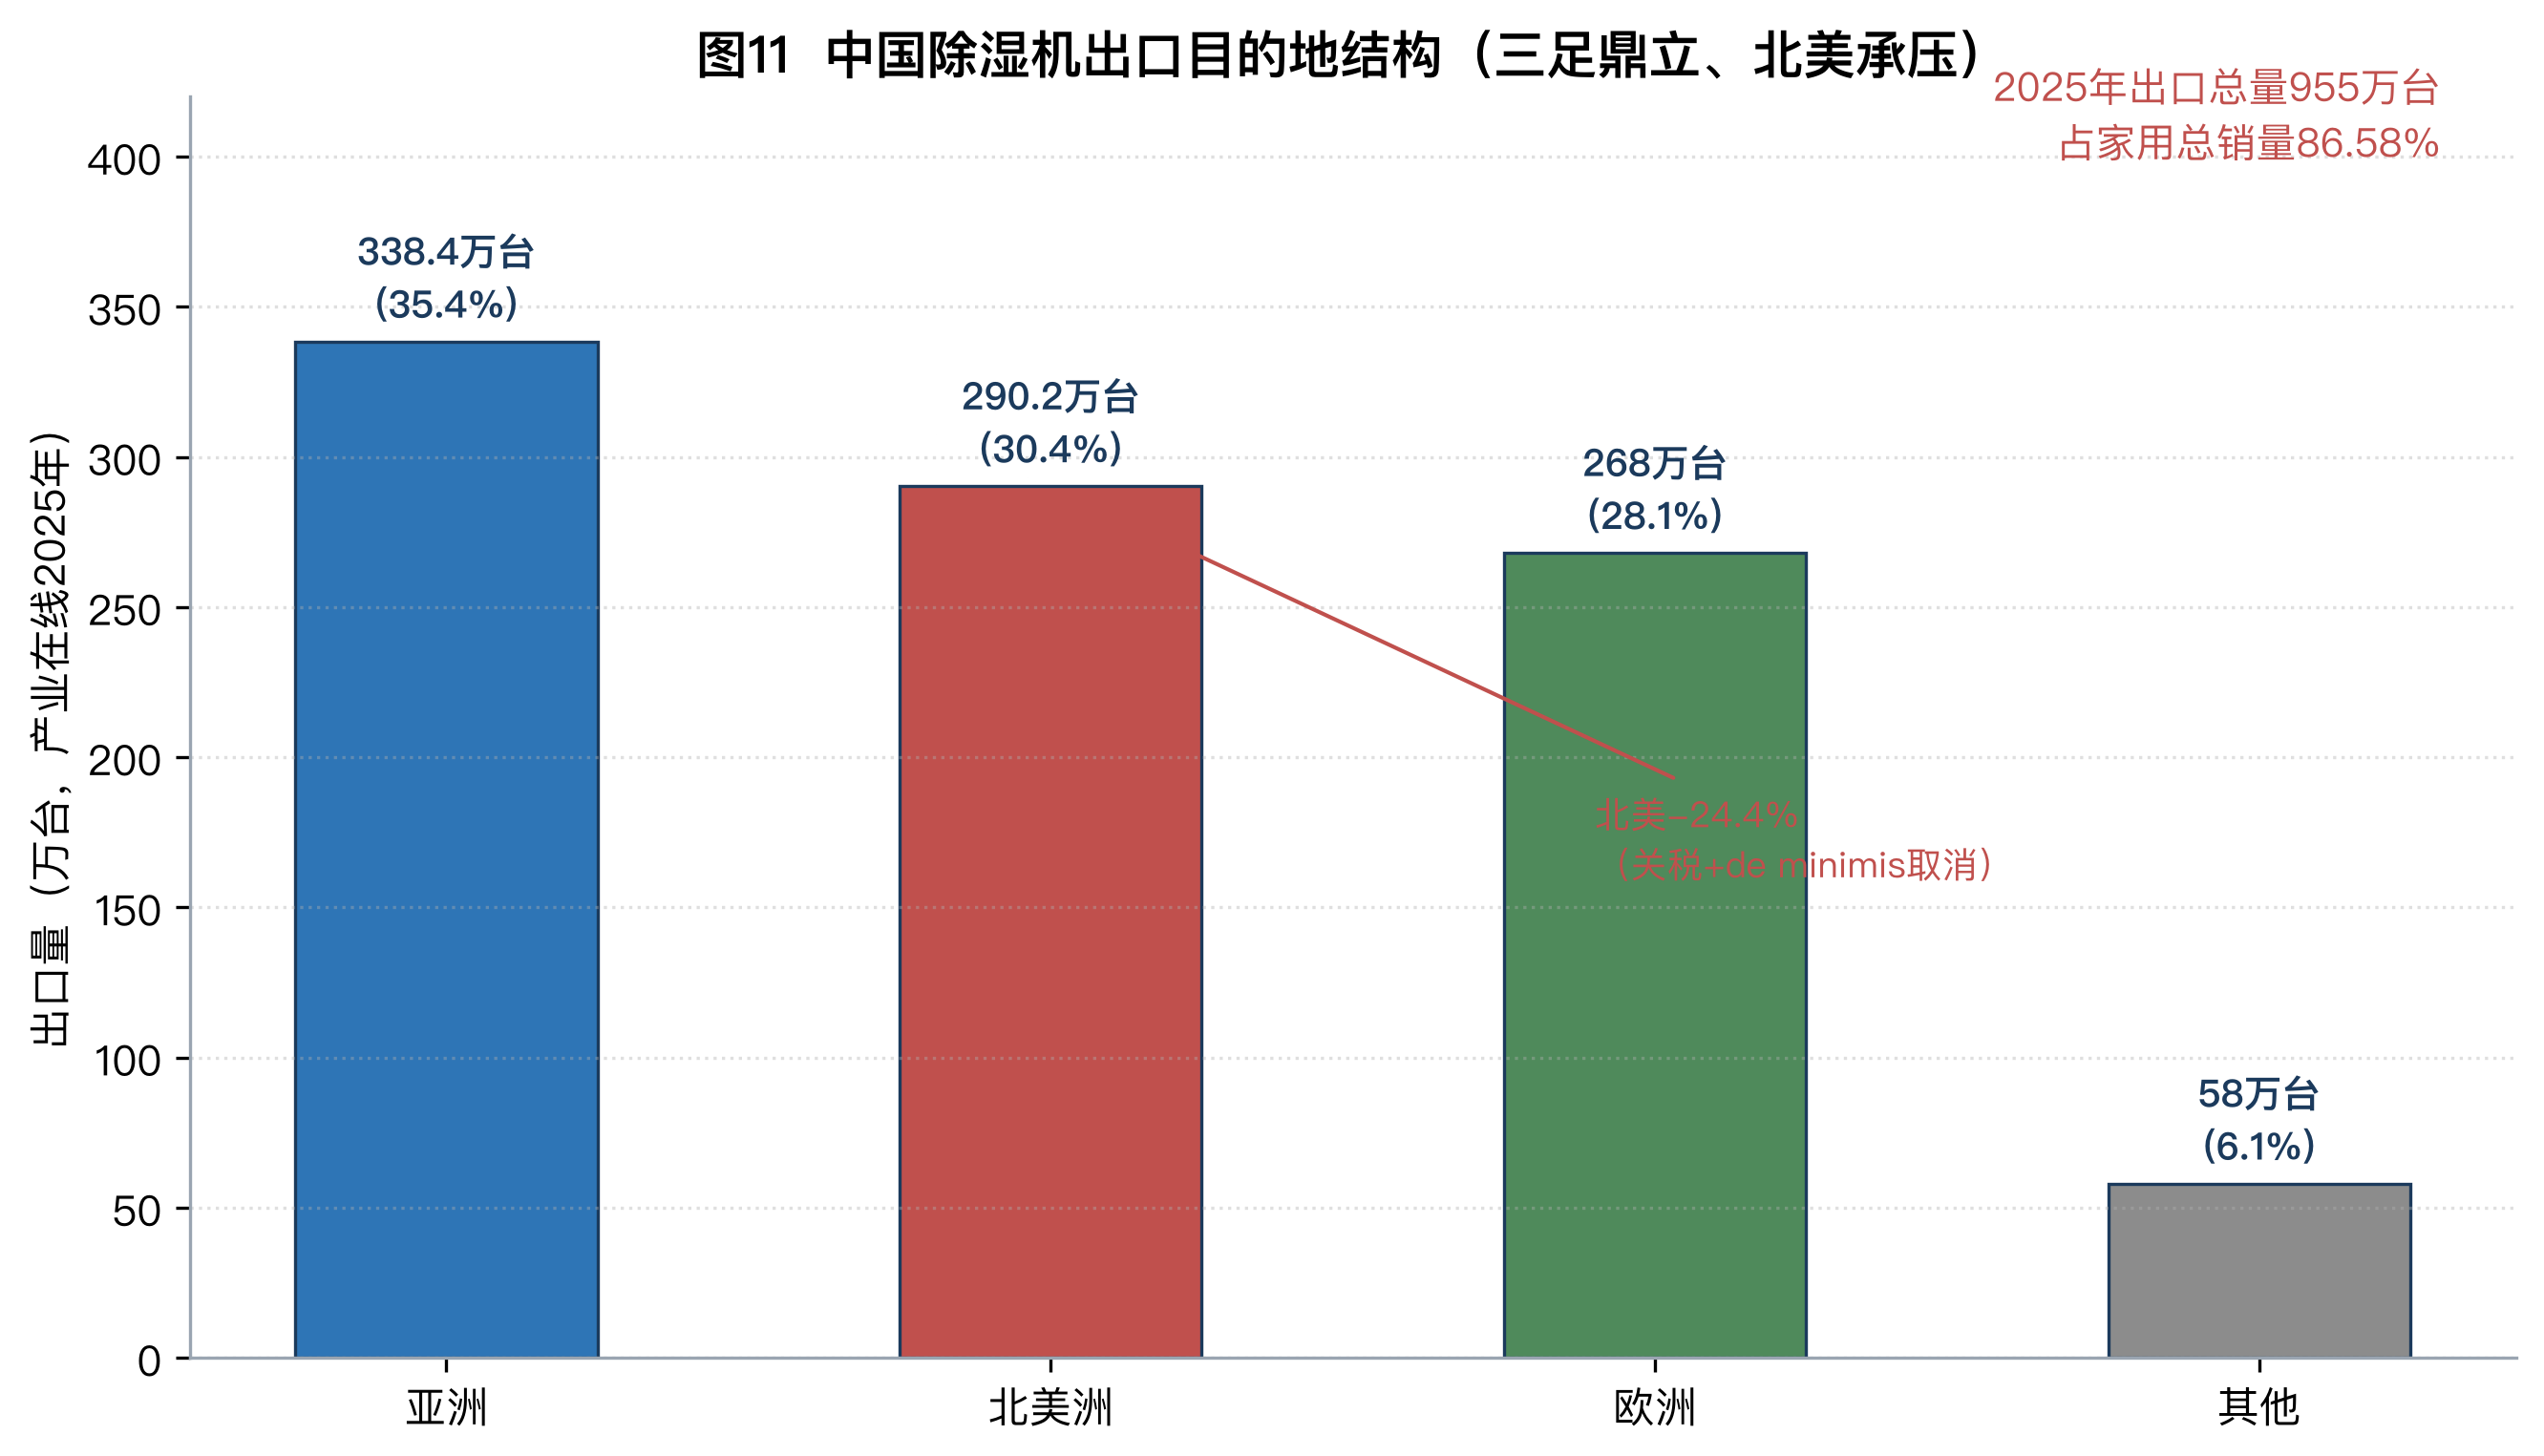
12.1.2 目的地结构:三足鼎立、北美承压
表12-2 2025年中国除湿机出口目的地结构(产业在线)
| 区域 | 出口量 | 占比 | 同比 | 趋势判断 |
|---|---|---|---|---|
| 亚洲 | 338.4万台 | 35.4% | -11.7% | 高基数+日韩梅雨季偏短;东南亚(越南/印尼/菲律宾/泰国)为潜力增量 |
| 北美洲 | 290.2万台 | 30.4% | -24.4% | 美国贸易政策不确定性+高基数 |
| 欧洲 | 约268万台 | 28.1% | 多数区域增长 | 德国/法国/意大利/西班牙为主要目的地 |
| 其他 | 约58万台 | 6.1% | — | 拉美/中东/大洋洲等 |
【来源:产业在线,B级;历史:北美2023年254万台(-43.3%)→2024年384万台(+50.9%)→2025年290.2万台(-24.4%),2025H1对北美159.2万台(同比-25%)】
关键结构性事实(判断):
- 美国是中国除湿机最大单一出口市场(其次为韩国、日本,受沿海高湿气候驱动);
- 北美的剧烈波动直接来自贸易政策而非需求变化:2024年补库行情+50.9%,2025年在关税不确定下骤降-24.4%——北美出口与关税政策高度共振;
- 欧洲是“第二基本盘”:欧洲75-85%成品从中国进口【IndexBox】,且2025年多数区域逆势增长;欧盟MFN基础税率仅1.7%,关税环境远好于美国;
- 2026年出现反转信号:2026年夏北美/欧洲除湿机需求快速增长、部分市场断货(2026年6月报道);慈溪产业带满负荷生产(梅雨季备货+北美关税抢装),2026年出口有望触底回升。
12.2 OEM/ODM模式与出口工厂生态
12.2.1 三层出口模式
表12-3 中国除湿机出口模式分层
| 模式 | 说明 | 代表玩家 |
|---|---|---|
| 第一层:OEM贴牌 | 为海外品牌/零售商代工,品牌方定品控与订单 | 欧美零售商、互联网DTC品牌(ProBreeze、hOmeLabs、Ivation)全部依赖中国代工 |
| 第二层:ODM设计制造 | 品牌方出需求与品控、工厂负责研发制造 | 慈溪产业带各工厂;欧伦等 |
| 第三层:自主品牌出海 | 跨境电商直营(Amazon/独立站)+自有品牌 | 德业(自主品牌+国际品牌合作) |
【来源:出口关税与品牌出海调研项,B/C级】
关键事实:中国除湿机出口以OEM/ODM代工为主、自主品牌占比低——这是“全球第一出货量”与“全球品牌认知度弱”并存的根本原因。
12.2.2 出口工厂生态
- 产业带格局:宁波慈溪(德业/爱科特/赛特斯,及欧伦的慈溪生产基地——欧伦总部在杭州临平)为最大出口产业带,2026年6月央视报道满负荷生产、部分工厂日产能超1000台;广东佛山/中山/江门(美的/格力/百奥等)为第二大集群;
- 头部出口企业:美的、德业、欧伦、海信家电同属行业第一梯队(欧伦招股书口径);格力TOSOT为北美浴室除湿机细分品牌(份额9.2-9.8%);
- 产能利用率:2025年出口型工厂产能利用率97.8%(欧伦电气除湿机+移动空调)——产能瓶颈而非需求瓶颈是出口企业的核心约束;
- 产能转移:受关税影响,部分品牌加速在越南/泰国/墨西哥设厂组装,2025年海外产能占比升至12.4%【GEP,C级】;东南亚本土品牌出货占比从2021年22%升至2025年33%——“中国造”向“东南亚组装”转移已经开始。
12.2.3 欧伦电气:出口龙头的资本化样本
欧伦电气(920081.BJ)2026年7月10日北交所上市,是除湿机行业首家上市的专业厂商之一【A级】:
- 财务:2023/2024/2025年营收12.32/16.23/20.36亿元、净利润1.42/2.07/2.30亿元;2025年除湿机占营收41.50%;
- 出口:2025年境外销售家用除湿机108.06万台、占中国出口约11.31%;对北美销售2023年-15.43%、2025年-14.08%;对亚洲销售2023年+48.93%、2024年+38.02%、2025年+10.91%(新客户:韩国/越南/印尼/菲律宾等);
- 战略:募资约7.35亿元(公开发行1900万股、发行价38.69元,含年产60万台除湿机项目),“家用守规模、工业赚利润”——借IPO扩产转轮与低露点产线,卡位国产替代。
启示(判断):欧伦的出口结构演变揭示了行业级的战略转向——北美波动不可避免,亚洲新兴市场(东南亚“湿热带”)是唯一确定性的增量,工业高毛利产品是利润的安全垫。
12.3 美国关税:一层比一层复杂的税制拼图
12.3.1 关税层级解剖
中国产除湿机进入美国市场面临多层叠加关税,因HTS归类与时间窗口不同,实际总税率在14.2%-45%区间浮动:
表12-4 中国产除湿机对美关税构成(2025-2026年,多口径)
| 税层 | 税率 | 说明 |
|---|---|---|
| HTS 8479.89.10.00(空气加湿/除湿机,Air humidifiers or dehumidifiers)基础MFN | Free | USITC现行正确归类【A级,2026年8月检索】;少数来源(含部分中国出口报价系统)将除湿机误归为HTS 8470.10.0000,该税号实为“电子计算器”(Calculating machines,基础MFN 4.2%),属税号误用,本报告不以该误码为基础计税 |
| Section 301条款List 1 | +25% | 2018年贸易战加征,持续有效 |
| 芬太尼关税 | +10%+10% | 2025年2月4日/3月4日各加10% |
| 对等关税 | 10%(暂停/调整中) | 2025年4月起,多次调整,当前精确税率需逐单核实[不确定] |
| 合计区间 | 14.2%-45% | 低端14.2%(误码口径:基础4.2%按HTS 8470.10.0000+对等关税10%,特定期限口径;按正确归类8479.89.10.00基础Free则低端约为10%);高端45%(按正确归类基础Free+301条款25%+额外叠加约20%) |
【来源:USITC/联邦公报(A级)、Waytron/外贸合规指南(C级);注意:美国现行总税率因对等关税多次调整而高度动态,本表为2025年2月-2026年8月政策窗口的拼合口径,实际报关以最新税则为准】
归类争议与合规风险(重要提示): 大容量机组可能被归入HTS 8415.10(空调),误归类面临补税、罚款、扣货风险;美国海关对“除湿机vs空调vs加湿器”的边界认定是出口合规的高危区。
12.3.2 de minimis豁免取消:跨境电商的颠覆性事件
- 美国取消$800以下小额包裹免税:2025年2月4日起对中国原产商品生效;2025年5月2日起取消全球($800→$0);2025年8月29日起全面生效(无任何国家例外);
- 影响:所有除湿机包裹(含样品、配件)均须正式清关并缴税——跨境电商直邮模式(Amazon FBA入仓前的直发小包)成本骤增,依赖小包免税的DTC白牌模式基本失效;
- 行业应对:转FBA批量备货(按整柜清关)+本地海外仓+提升客单价对冲关税(“以贵抵税”)。
12.3.3 关税的行业净效应(判断)
- 短期:对北美出口-24.4%是直接代价;慈溪产业带靠“北美关税抢装+梅雨季备货”在2026年夏维持满产,属于典型的“抢窗口”行情;
- 中期:出口企业呈现三条分流路径——①深耕非美市场(亚洲+欧洲);②产能转移东南亚/墨西哥规避关税(海外产能占比已升至12.4%);③出口转内销(自有品牌电商化+白牌供货+国补承接);
- 结构性影响:关税抬高的是“中国组装”的成本,而北美零售商仍离不开中国供应链(断货即证明)——成本被部分转嫁给美国消费者,中国产能的全球地位短期难以被替代,但利润空间被压缩。
12.4 合规与认证:出口的隐形门槛
12.4.1 美国市场认证矩阵
表12-5 美国除湿机认证要求
| 认证/法规 | 性质 | 核心要求 |
|---|---|---|
| UL 474 | 强制(安全) | 除湿机安全标准 |
| DOE能效(10 CFR 430.32(v)) | 强制 | 现行(2012):便携式≤35品脱IEF≥1.35、35-45品脱≥1.50、45-54≥1.60、54-75≥1.70、>75≥2.5 L/kWh;需美国授权代理注册CCMS |
| DOE修订新规 | 待定[不确定] | 2024年最终规则(便携式≤25品脱≥1.30等,合规约2027年);2025年5月16日DOE又提案撤销(90FR20864,拟回2012年标准,理由为非全屋式无成文法授权)——生效日期与最终水平存在高度不确定性 |
| ENERGY STAR 6.0 | 自愿 | 2025年10月1日强制生效:便携式≤25品脱IEF≥1.70、25.01-50≥2.01、>50≥3.30;全屋式≤8ft³≥2.22、>8ft³≥3.81 |
| EPA制冷剂(Clean Air Act) | 强制 | R-22禁止用于新机 |
| TSCA合规声明 | 强制 | 违规每次罚款2500-25000美元 |
| 加州Prop 65 | 强制 | 含制冷剂/阻燃剂/增塑剂须贴警告标签,违规每日最高2500美元 |
| CPSIA | 强制 | 消费品安全 |
【来源:U.S. DOE/EPA官网、联邦公报,A级;DOE新规“2026.7生效提高12%”的传闻与官方时间线有出入(合规日期实为约2027年7月且面临撤销程序),本报告以官方文件为准并标注[不确定]】
12.4.2 欧盟与其他市场
- 欧盟:CE认证(强制)、MFN基础税率1.7%(HTS 8479.89.97);ErP指令2026年修订范围纳入除湿机(待机功耗<0.5W);F-Gas法规(EU)2024/573驱动R290/R32低GWP冷媒切换(认证成本+€23-45/台、零售价+18-25%);2025年起除湿机纳入能源标签强制标识(A-G级);
- 欧盟反倾销关注:越南组装产品规避风险被列入关注清单——产能转移并不能一劳永逸;
- 其他:日本PSE、韩国KC、加拿大CSA、德国GS;东盟自贸区内部零关税;
- 中国侧:GB/T 19411-2024(2025年5月1日实施,双工况标注)、能效强制国标20242198-Q-469(拟按名义除湿量分段、风冷/水冷分类差异化设限,将变频准入门槛从2.80提至3.15 L/kWh)——对出口转内销产品同样适用,反向提高出口产品的合规通用性。
合规成本的本质(判断): 认证不是“能不能卖”的开关,而是“谁被淘汰”的筛子——UL/DOE/Energy Star/ErP全套合规能力意味着数十万元级投入与6-12个月的认证周期,白牌与中小工厂的实际出口门槛远高于纸面税率;这也解释了为什么出口订单高度集中于头部工厂。
12.5 品牌出海案例与路径
12.5.1 德业:ODM龙头→自主品牌出海的样本
- 路径:OEM/ODM出口→跨境电商(Amazon/独立站)→深化与国际品牌合作→多步并行走向国际市场;
- 市场地位:全球除湿机出货量第一(全球份额约18%);自主品牌主力599-2499元;
- 2025年应对:在除湿机营收-16.91%(梅雨偏弱)背景下将重心转向海外,以出海对冲国内波动;在20余个国家建立售后服务中心(新能源业务协同);
- 2026年信号:2026年夏美国市场除湿机断货、中国工厂满负荷生产——全球需求韧性验证了出海战略。
12.5.2 美的:全球渠道+全屋除湿差异化
- 管道式全屋除湿机全球市场份额约40%;3000元以下家用价位段销量行业第一;
- 海外以OEM/ODM+自主品牌并行,依托美的全球制造与渠道网络,产品线覆盖Cube系列便携+管道式全屋除湿;
- 海外主力价格带150-400美元——用“全屋/管道”差异化避开与本土品牌在白牌价位段的正面厮杀。
12.5.3 格力TOSOT:细分卡位
- 北美浴室除湿机细分品牌,份额9.2-9.8%(Market Report Analytics);
- 主打性价比(150-300美元)+格力制造背书——空调空气处理技术平移,在细分场景做增量。
12.5.4 出海路径比较与启示(判断)
表12-6 三类出海路径对比
| 路径 | 代表 | 核心打法 | 风险 | 适用对象 |
|---|---|---|---|---|
| 自主品牌重投入 | 德业 | 全渠道+国际品牌合作+售服网络 | 海外品牌心智建设周期长、费用高 | 已有全球规模优势的头部 |
| 全球渠道复用 | 美的 | 集团渠道网络+全屋差异化 | 依赖集团资源,专业认知弱 | 综合家电巨头 |
| 细分场景卡位 | 格力TOSOT | 浴室/细分机型+性价比 | 市场规模天花板低 | 有技术平移动能的家电大厂 |
| OEM/ODM深耕 | 欧伦 | 非美市场拓客+工业高毛利 | 对美波动、自主品牌弱 | 出口型专业工厂 |
行业判断: 除湿机出海的终局不是“卖货”,而是“供应链控制权+合规能力+区域产能”三位一体——关税教会中国厂商的教训是:真正的护城河不是低价,而是离得开(区域多元)、扛得住(合规认证)、换得动(产能灵活)。
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法