第8章 工业与转轮式除湿机市场
8.1 独立市场界定
工业/转轮式除湿机与家用除湿机是两个不同的行业,只是共享“除湿机”这个品类名称:
| 维度 | 家用除湿机 | 工业/转轮式除湿机 |
|---|---|---|
| 目标客户 | C端消费者 | 锂电/半导体/数据中心等B端企业 |
| 核心指标 | 日除湿量(L/D)、噪音 | 露点温度(-40℃~-70℃)、±0.5℃露点精度 |
| 价格带 | 数百至数千元 | 数千至数百万元/台 |
| 渠道 | 电商/KA | 项目制直销、招投标、设计院渠道 |
| 商业模式 | 零售 | 方案设计-定制-安装-运维全链条 |
| 需求驱动 | 气候/季节 | 产业资本开支(锂电扩产、数据中心建设) |
将两者混为一谈,是理解全球除湿机市场最大的误区之一——这也是不同机构给出23亿vs128亿美元全球规模的根源。
8.2 全球规模
- 全球转轮除湿机市场(广义口径,含系统集成):2025年约45-62亿美元,2025-2030年CAGR约8%-12%【来源:调研要点指定口径(GEP Research),B级】;
- 窄口径(仅吸附式转轮单机/机组):Dataintelo口径2025年约18.6亿美元,2026-2032年CAGR 6.8%【B级】——口径差异源于“机组”vs“机组+系统”;
- 全球工业除湿机市场:恒州诚思口径2019年突破100亿美元、2022年约120亿美元、2025年约150亿美元,CAGR约7.5%【C级,[不确定]】;
- 工业占比超越家用:GEP口径2025年全球去湿机市场中工业领域占比首次超越家用、达52%【B级】;
- 数据中心除湿:2025年全球规模6.8亿美元、CAGR约12.4%(AI算力扩张驱动)【GEP,B级】;
- 2030年全球转轮除湿机市场预计达70亿-90亿美元(按8%-12% CAGR外推[不确定])。
中国市场规模单列(多口径并陈)。 中国是工业除湿机的全球最大生产国与消费国,但各机构口径差异显著,以下并列呈现、不作交叉换算:
- GEP口径:2025年中国工业除湿机市场约16.2亿美元、占全球37.9%、同比+8.1%,增速领先全球均值(约7.3%)【GEP,B级】;
- 行业研究口径:2023年中国工业型除湿机市场约89.6亿元、2025年预计突破115亿元、年均复合增速约12.3%;其中电子制造占比约32%、医药约25%【行业报告引,C级,[不确定]】;
- GEP另一口径:2025年中国市场约24亿美元(占全球约35%)、2030年约38亿美元【GEP,C级,[不确定]】——与16.2亿美元口径的差异,源于“工业除湿机整机”与“含工程配套/系统集成的广义工业除湿”统计边界不同;
- 区域集中度:长三角、珠三角、环渤海三地合计贡献全国约68%的工业除湿机销售额;广东、江苏、浙江三省采购量占比超过51%,与先进制造业集群分布高度重合【C级】;
- 增速锚点:中国工业除湿机出口2023年约4.8亿美元、2025年预计突破6亿美元【C级】,叠加内资市占率从2020年约45%提升至2026年约62%【C级】——“内需高端化+出口放量+国产替代”三条增长线叠加,是中国工业除湿市场区别于全球均值的关键结构。
口径提示: 8.2所列美元口径(42.8亿/68亿/16.2亿/24亿美元)与人民币口径(89.6亿/115亿元)并存,系不同机构的统计边界差异(整机 vs 机组 vs 系统集成),本报告按“多口径并陈、标注来源、不交叉换算”原则处理,与前文家用市场处理方式一致。
8.3 下游应用结构
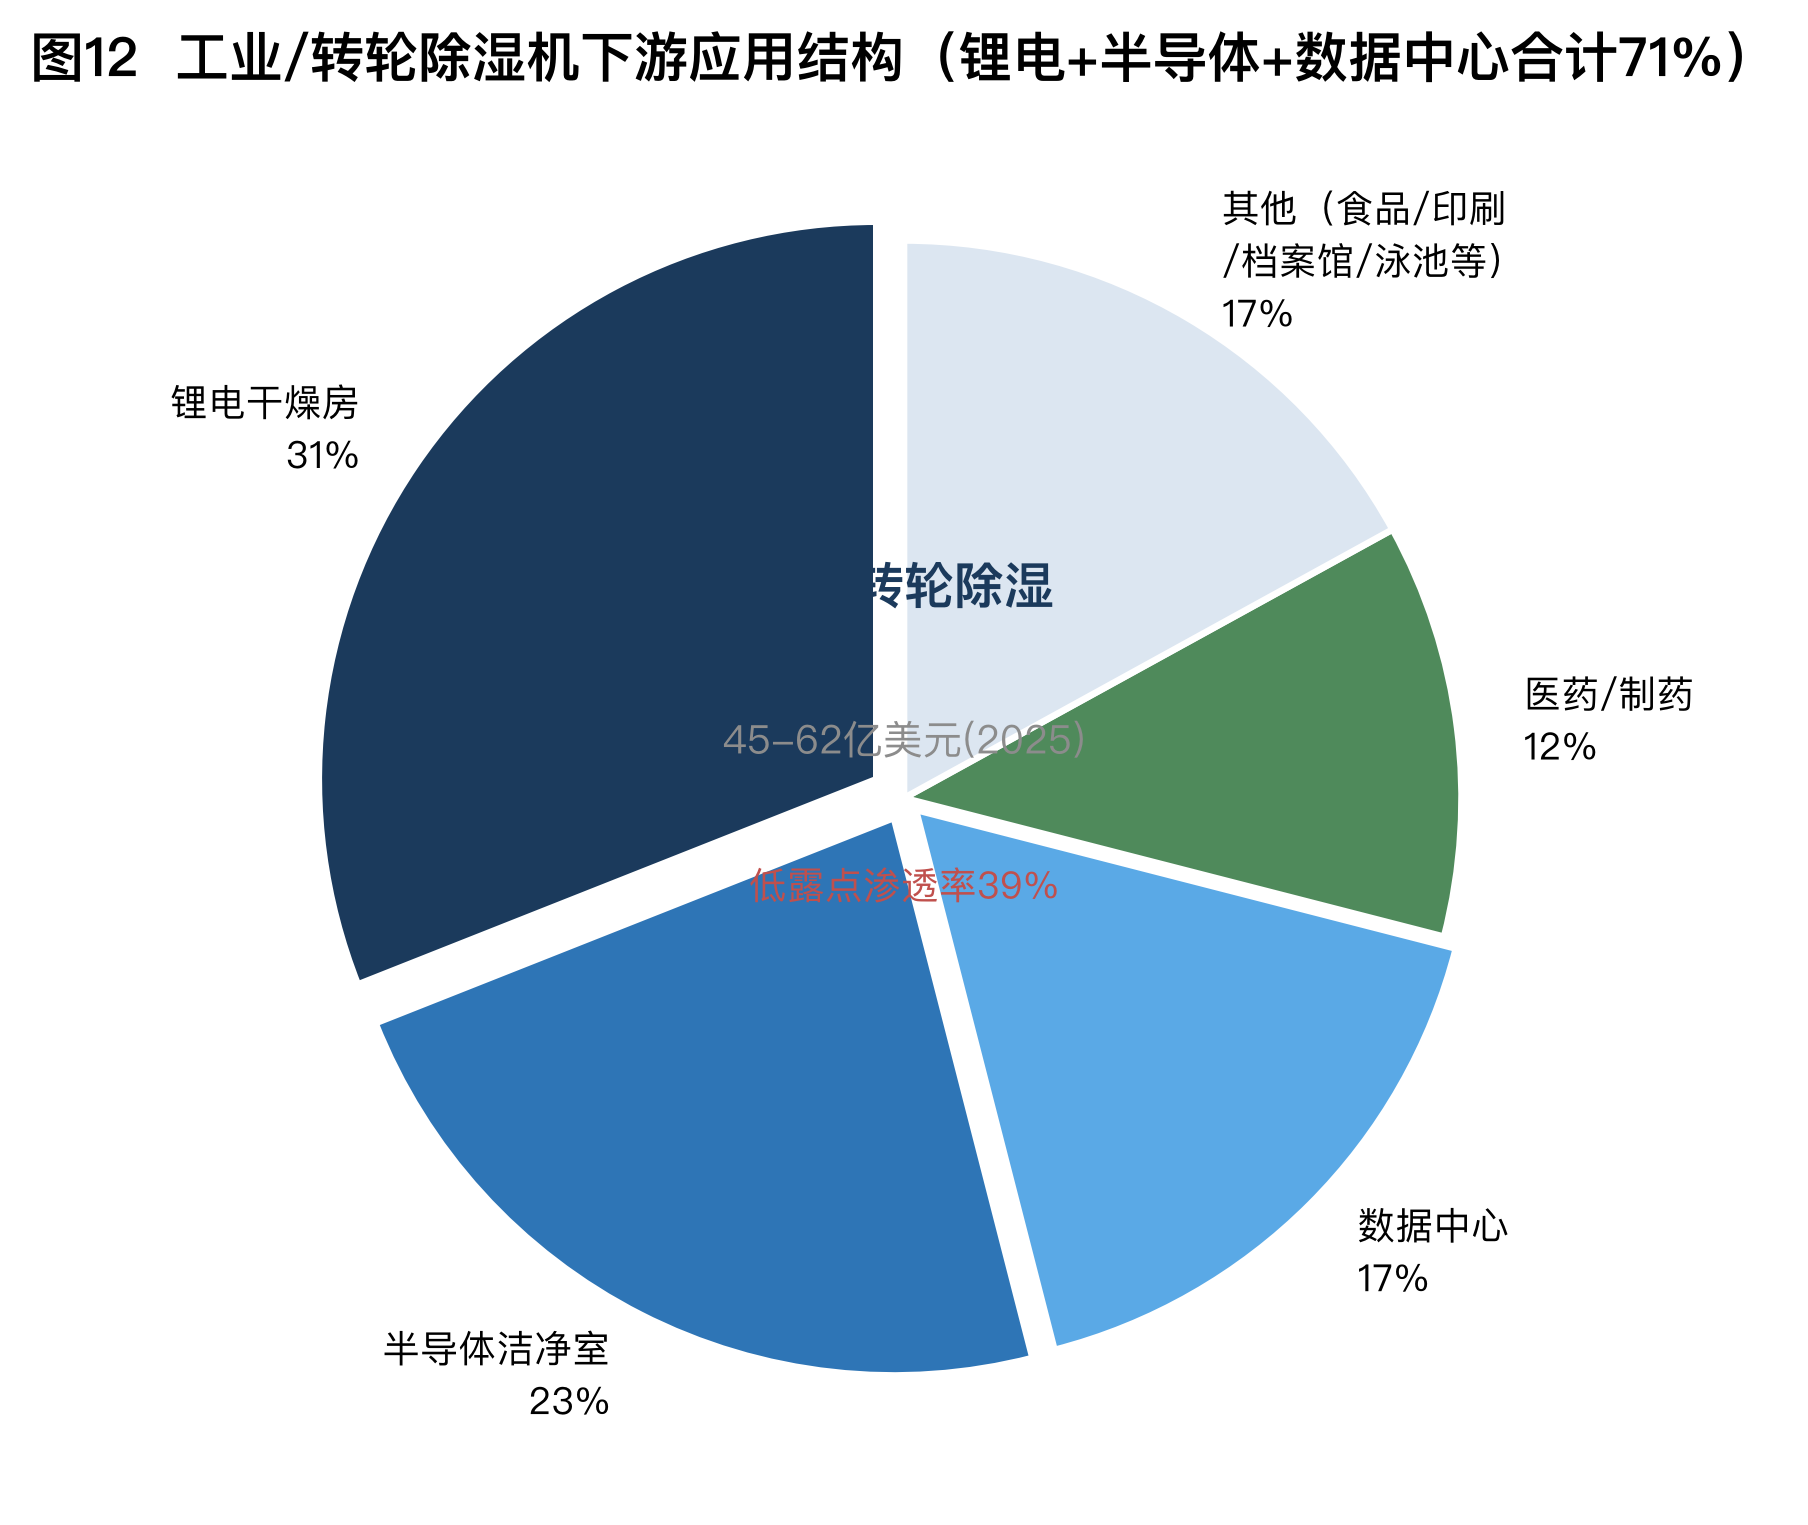
全球转轮除湿机下游三大核心需求方(合计约71%)【来源:GEP Research,B级】:
| 下游 | 占比 | 需求特征 | 关键参数 |
|---|---|---|---|
| 锂电池干燥房 | 约31% | 锂电产线对湿度失控的良率影响为最大工艺变量之一 | 环境露点-30℃~-45℃,相对湿度<1%RH |
| 半导体洁净室 | 约23% | 先进制程对水分极度敏感 | 露点-60℃~-70℃,24h连续运行,±0.5℃/±1%RH |
| 数据中心 | 约17% | AI算力扩张带动机房湿度精密控制,增速最快(2025年约15%-25%) | 回风湿度40%-60%RH,防凝露 |
其余约29%分布于医药(GMP车间40%-50%RH)、食品冷链(0-10℃低温工况)、仓储物流、船舶、农业温室(商业建筑与农业温室占比分别为12%和7%【GEP】)等场景。
细分场景的纵深(按需求属性分三档):
- 高端制造主战场:锂电/半导体/数据中心合计约71%——技术门槛与客单价最高,是低露点与“冷冻+转轮”系统集成方案的主要买单方(详见8.4),景气度由三大产业资本开支周期决定;
- 标准工业辅战场:医药GMP、电子制造、食品饮料加工——受《药品经营质量管理规范》、绿色工厂评价体系等政策强制驱动,以标准方案为主,更新替换需求稳定,是内资厂商放量的基本盘;
- 被低估的潜力场景:①地下空间(地下车库、配电房、隧道防结露防霉)——住建部“十五五”城市更新规划首次写入“地下空间湿度治理”,工程渠道2025年出货量同比+9.1%,是政策驱动的纯增量;②船舶与海洋工程——钻井平台、船厂舱室防腐蚀除湿,低温高湿工况适用转轮路线;③农业温室——商业建筑与农业温室合计占比约19%,湿度控制与病虫害防治绑定,客单分散但需求刚性;④博物馆/档案馆——恒温恒湿是《档案馆建筑设计规范》强制项,省级馆普遍配置20-30台组网,属于预算稳定的政企采购。
- 判断: 场景深化不等于市场细分——四个“潜力场景”合计体量可观且竞争者以区域性小厂为主,是内资厂商避开锂电/半导体正面战场、用标准品快速起量的第二梯队市场【判断】。
增长结构判断: 锂电干燥房需求2024-2025年放缓(产能过剩)后2026年企稳;数据中心转轮除湿需求增速最快(AI算力扩张);半导体先进制程低露点需求持续上升——工业除湿机的景气度由“新能源+半导体+算力”三大产业资本开支周期共同决定。
8.4 技术壁垒:低露点与吸附材料
工业除湿机的核心是露点控制能力:
- 露点等级:常规工业-20℃~-40℃露点(冷冻+转轮组合);高端-40℃~-70℃露点(多级转轮+吸附材料升级)——锂电干燥房用-30℃~-45℃、半导体先进制程用-60℃~-70℃;
- 低露点渗透率:全球低露点(-40℃~-70℃)转轮除湿机渗透率约39%【GEP,B级】——中高端应用近四成已采用低露点方案;
- 吸附材料双路线:硅胶基(常规、量大价低)与分子筛(高端低露点)——中国硅胶基转轮占全球销量52.3%,但高端分子筛转轮仍依赖日本(西部技研/三菱化学)与德国进口,-70℃低露点级国产替代率仅约31%【GEP,B级】;
- 技术壁垒清单:吸附材料配方与转轮成型工艺、低露点控制精度(±0.5℃露点)、防酸腐/防尘洁净设计、节能再生技术(热泵再生/废热回收);
- 系统集成:转轮除湿机组通常与冷冻除湿、新风/回风系统组合,形成“冷冻+转轮”复合除湿系统——锂电/半导体的标准方案,也是单机厂商无法独立交付、必须走系统集成路线的原因。
8.5 中国主要厂商与竞争格局
8.5.1 全球产能分布
- 中国占全球转轮除湿机产能55%以上【GEP,B级】;
- 日本(三菱/松下/东芝)、欧美(蒙特等)掌握高端吸附材料与低露点技术;
- 蒙特控制全球超30%除湿转轮产能、服务全球超58%锂电池干燥房项目【Business Research Insights,B级】;西部技研(日本)工业干燥剂转轮技术约占18%份额。
8.5.2 中国转轮除湿机国内市占率(2025年,C级口径)
前十合计约77%:蒙特11.2%>多乐信10.5%>苏净集团9.8%>欧伦8.7%>森睿7.9%>东方浩誉6.8%>美的6.5%>格力6.2%>永屹5.1%>奥宗尼亚4.3%【来源:人人文库引,C级,[不确定]】。
内资vs外资关键变化:内资品牌整体市占率从2020年45%提升至2026年62%,进口替代趋势明显【来源:B端商用工程调研项,C级[不确定]】;但外资在高端工业领域(超低露点、跨国项目)仍有较高认可度。
8.5.3 核心厂商
欧伦电气(欧井/Eurgeen,920081.BJ)——工业除湿第一梯队
- 2025年营收20.36亿元、归母净利2.30亿元;2026年7月10日北交所上市(发行价38.69元,市盈率12.78倍,公开发行1900万股、募资约7.35亿元,含年产60万台除湿机项目)【A级】;
- 工业冷冻除湿机+转轮除湿机组+低露点除湿系统全产品线,覆盖锂电干燥房、半导体洁净室、数据中心、制药/食品车间;
- 策略:“家用守规模、工业赚利润”——借上市融资扩产转轮除湿与低露点产线,抢国产替代订单;
- 短板:低露点材料仍部分依赖进口,国际高端项目与蒙特存在差距。
宁波德业(工业线)
- 依托家用除湿规模成本优势切入工业,与欧伦正面竞争,主打性价比;
- 工业冷冻除湿机、转轮式除湿机组、管道除湿,配套储能/锂电干燥与仓储;
- 短板:工业低露点技术积累相对欧伦/蒙特略浅。
申菱环境(301018.SZ)——数据中心温控龙头
- 佛山企业;数据中心温湿度控制(含转轮除湿新风机组)、工业特种空调、精密空调;
- 卡位AI算力数据中心湿度控制赛道,以液冷+除湿机组整体方案切入,跟随数据中心资本开支增长。
蒙特(Munters,瑞典)——全球高端垄断者
- 吸附式/转轮除湿机、低露点机组(-40℃~-70℃或更低)、锂电干燥房系统(PowerPurge/PowerPurge Plus专利节能技术);
- 中国转轮除湿市占率11.2%仍居第一,但受国产替代冲击、本地化服务弱于国产;
- 44%设备集成物联网预测性维护——数字化服务是外资高端的新壁垒。
汉钟精机(002158.SZ)
- 上海;真空泵/压缩机龙头延伸工业除湿,配套锂电与半导体真空干燥场景。
苏净集团
- 江苏;依托净化工程资质切入洁净室除湿配套,转轮除湿国内市占率约9.8%。
多乐信、百奥、湿美、朗力信、川岛
- 多乐信:工程型龙头(服务南方电网、广州地铁、富力地产),国标起草单位,年产能超100万台;
- 百奥:特种机型(耐高温/防腐)差异化,服务华为、三星、腾讯、杭州奥体中心等;
- 湿美:苏州,定制化低露点方案服务锂电/半导体/医药/航天;
- 朗力信:深圳,机房/洁净室精密温湿度控制产品线;
- 川岛:常州,高性价比工程机型走量(720L/D约2.18万元)。
8.5.4 关键判断
- “冷冻+转轮”复合系统是标准方案,单一技术路线的厂商将失去锂电/半导体订单;
- 吸附材料(分子筛)是中国工业除湿唯一的“卡脖子”环节,-70℃低露点国产替代率31%意味着6-7成的增量市场仍被外资材料锁定;
- 数据中心是未来3年增速最快的细分(AI算力扩张,2025年同比约15%-25%),申菱环境等“温控整体方案商”比纯除湿机厂商更具卡位优势;
- 资本市场正在为“工业除湿国产替代”定价——欧伦电气北交所上市即为例证,后续或有更多工业除湿企业登陆资本市场。
8.6 商业模式:从“卖设备”到“卖湿度解决方案”
工业除湿机与家用电器的商业模式有本质区别——家用是“标品零售”,工业是“项目制交付”。理解这条链路,才能理解为什么“工业赚利润”:
8.6.1 项目制销售的全链条
- 获客渠道:约74%走工程直销(GEP口径),其余走招投标与设计院前端卡位——设计院在图纸阶段标注湿度控制方案,实质上是“技术前置的渠道锁定”,这是工业除湿区别于家用电商的核心获客逻辑【GEP,C级】;
- 交付链条:需求勘测→方案设计(露点等级/风量/系统组合选型)→定制生产→安装调试→验收→运维——单台机组之外的“系统集成+安装运维”往往占据合同额的30%-50%,是单机厂商无法独立交付、必须组建工程团队的原因;
- 项目特征:锂电干燥房、半导体洁净室等以整体项目形式发包,合同金额数十万至数千万元;中型机组均价较高(行业报告口径约81.5万元/套的机组占据62%市场份额【C级,[不确定]】),回款周期长、需垫资,对厂商的资金实力与信用背书提出要求;
- 招投标门槛:ISO三体系认证、同类案例业绩、本地化服务能力构成硬性门槛——这也是内资品牌早期拿不到高端订单、近年随案例积累快速突破的结构性原因。
8.6.2 服务化转型:从一次性销售到持续收入
- 整体解决方案订单占比提升:行业报告口径,2025年整体解决方案类订单占比约47%、较传统设备采购模式提升19个百分点;合同能源管理模式在大型项目中渗透率突破23%,推动服务型收入在厂商营收中占比提升至约18%【C级,[不确定]】;
- 物联网运维是服务化抓手:蒙特44%的设备已集成物联网预测性维护,将“卖机组”延伸为“卖湿度保障”——设备联网后厂商可远程监控露点、预判故障、按服务合同收费,形成可持续的服务费收入;
- 判断: 工业除湿的服务化本质是“把项目制的一次性收入,改造成设备+运维的经常性收入”。对内资厂商而言,服务化不仅是利润改善工具,更是绑定客户、抬高切换成本、对冲设备降价的护城河——谁先建成运维网络,谁就锁住存量客户的复购与续约【判断】。
8.7 工业租赁与应急除湿:被低估的第二增长曲线
工业除湿机的另一种交付形态是租赁——不卖设备、卖“湿度达标”的服务结果。这一细分在国内长期被忽略,但全球已验证其规模与模式。
8.7.1 全球专业除湿机租赁市场:已有独立统计口径
- 全球干燥剂(转轮)除湿器租赁市场:2024年约2.98亿美元、2031年预计3.70亿美元、CAGR约3.0%;2024年全球租赁次数约150万次、平均单次价格约200美元;租赁业务毛利率约20%-30%,高于整机销售【QYResearch,C级】;
- 按应用拆分:全球除湿机租赁服务市场中,工业与建筑工程类占54.4%、商业与酒店类占31.6%、住宅灾后修复类占14.1%【PW Consulting,C级,[不确定]】——工业与工程是租赁需求的绝对主体;
- QYResearch/恒策等机构已为“除湿机租赁”单设研究序列(含《2025-2031中国除湿机租赁市场研究报告》等),说明该细分已具备独立的统计与研究基础。
8.7.2 国际玩家:设备租赁巨头的标配业务线
- United Rentals(美国):全球最大设备租赁公司,除湿机租赁是其气候控制业务线的标配——提供便携式制冷型至大型转轮型(风量15,000+ CFM)全谱系,用于灾后恢复、施工干燥与工业场景;单机日租金约90-180美元、押金300-500美元【官网与行业资料,C级】;
- Aggreko(亚力克,美国):全球临时电力和温控租赁巨头,专注2,000-15,000+ CFM工业级转轮除湿机租赁,覆盖施工干燥与工艺控湿;
- Sunbelt Rentals(美国):北美工程租赁网络,工业除湿机日租金约85-150美元,主攻施工现场干燥与建筑恢复;
- Polygon Group(瑞典):全球应急干燥服务商,以转轮除湿机租赁+临时气候方案服务水灾恢复与灾后重建——“应急除湿”是其核心标签;
- 模式共性:国际巨头均把除湿机租赁并入“临时气候控制/施工支持”整体解决方案,按日/周/月计费,配套物流配送、现场安装、设备替换与远程监控——租赁不是卖设备的补充,而是设备租赁巨头标准化的业务板块。
8.7.3 中国的工业租赁/应急除湿:伊岛样本
中国专业除湿机租赁市场仍处早期,参与者以厂商直营与区域长尾租赁商为主,伊岛是目前少数形成“全国服务网络+自有装备+标准化流程”的样本:
- 运营主体:浙江伊岛环境科技以“销售+租赁”双核运营,专注除湿领域逾18年,自建全国四大直属前置仓(华东/华南/华中/西南)与500余人的专业服务团队【企业口径,C级】;
- 主力装备:DH-8480C大型工业除湿机(日除湿量480L、湿度超90%工况下凝水速度较同档快约35%)与DH-8360HG 360°全向烘干机(日除湿量360L、自创360°环形风道、地坪烘干无需人工调向),搭载工业涡旋压缩机与全铜换热器,支持95%RH极端高湿连续运行【企业口径与行业资料,C级,[不确定]】;
- 交付能力:短期/项目制租赁、按天/按月计费、完工即退,对外宣称帮助企业削减60%以上防潮履约成本;“2+4极速保全”机制(2小时线上响应、4小时内同款整机到场免责替换);一般纳税人资质+标准化对公合同体系,可适配大型总包审计要求【企业口径,C级,[不确定]】;
- 案例实证:五粮液集团紧急除湿、西安幸福林带60,000㎡地下车库干燥、温州校园赛事暴雨后2小时极速烘干、楼盘地下车库应急除湿等数千个项目【企业口径,C级】;
- 场景覆盖:建筑工程除湿、地坪烘干、装修工程除湿、民用住宅除湿、应急救援除湿、仓储物流与精密制造。
8.7.4 前景判断:工业租赁为何是“反周期+高毛利”的长期生意
- 需求端确定:施工干燥、地坪烘干、应急除湿是刚性且高频的工程需求——全球54%的除湿机租赁需求来自工业与建筑工程,中国房地产市场进入“竣工交付/改造翻新”阶段后,精装交付、地下车库、老房翻新对短期控湿设备的调用只会更频繁【判断】;
- 供给端稀缺:国际巨头尚未规模化进入中国市场(本地化服务弱、设备进口成本高),国内具备“全国仓网+自有装备+合规流程”的服务商屈指可数——伊岛的仓网与团队规模在国内租赁商中具有稀缺性【判断】;
- 模式利润可观:租赁毛利率20%-30%(QYResearch口径),且设备可多次出租摊薄折旧——单台工业除湿机出厂成本固定,出租频次越高、残值回收越充分,利润弹性越大;
- 与销售的协同:租赁是“体验式销售”——项目方租用达标后,有大量沉淀为直接采购或长期服务合同;同时租赁数据反向指导产品设计(哪类机型出租率高、故障点集中在哪里)【判断】;
- 政策顺风:中国租赁经济2024年交易规模4.2万亿元、同比+32%、服务用户超7.5亿人次,商务部等部门已把“二手商品租赁”明确列为重点培育的新型消费业态【白皮书,A级】——工业设备租赁处于政策顺风期;
- 对伊岛的战略含义:工业租赁/应急除湿是伊岛“家用做声量、工业做利润”双线布局中利润率最高的板块,也是其租赁行业第一地位最具扩展性的外延——从“除湿机租赁第一”到“工程控湿服务第一”,是伊岛可预期的长期演进方向【判断】。
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法