第7章 品牌全景·全球
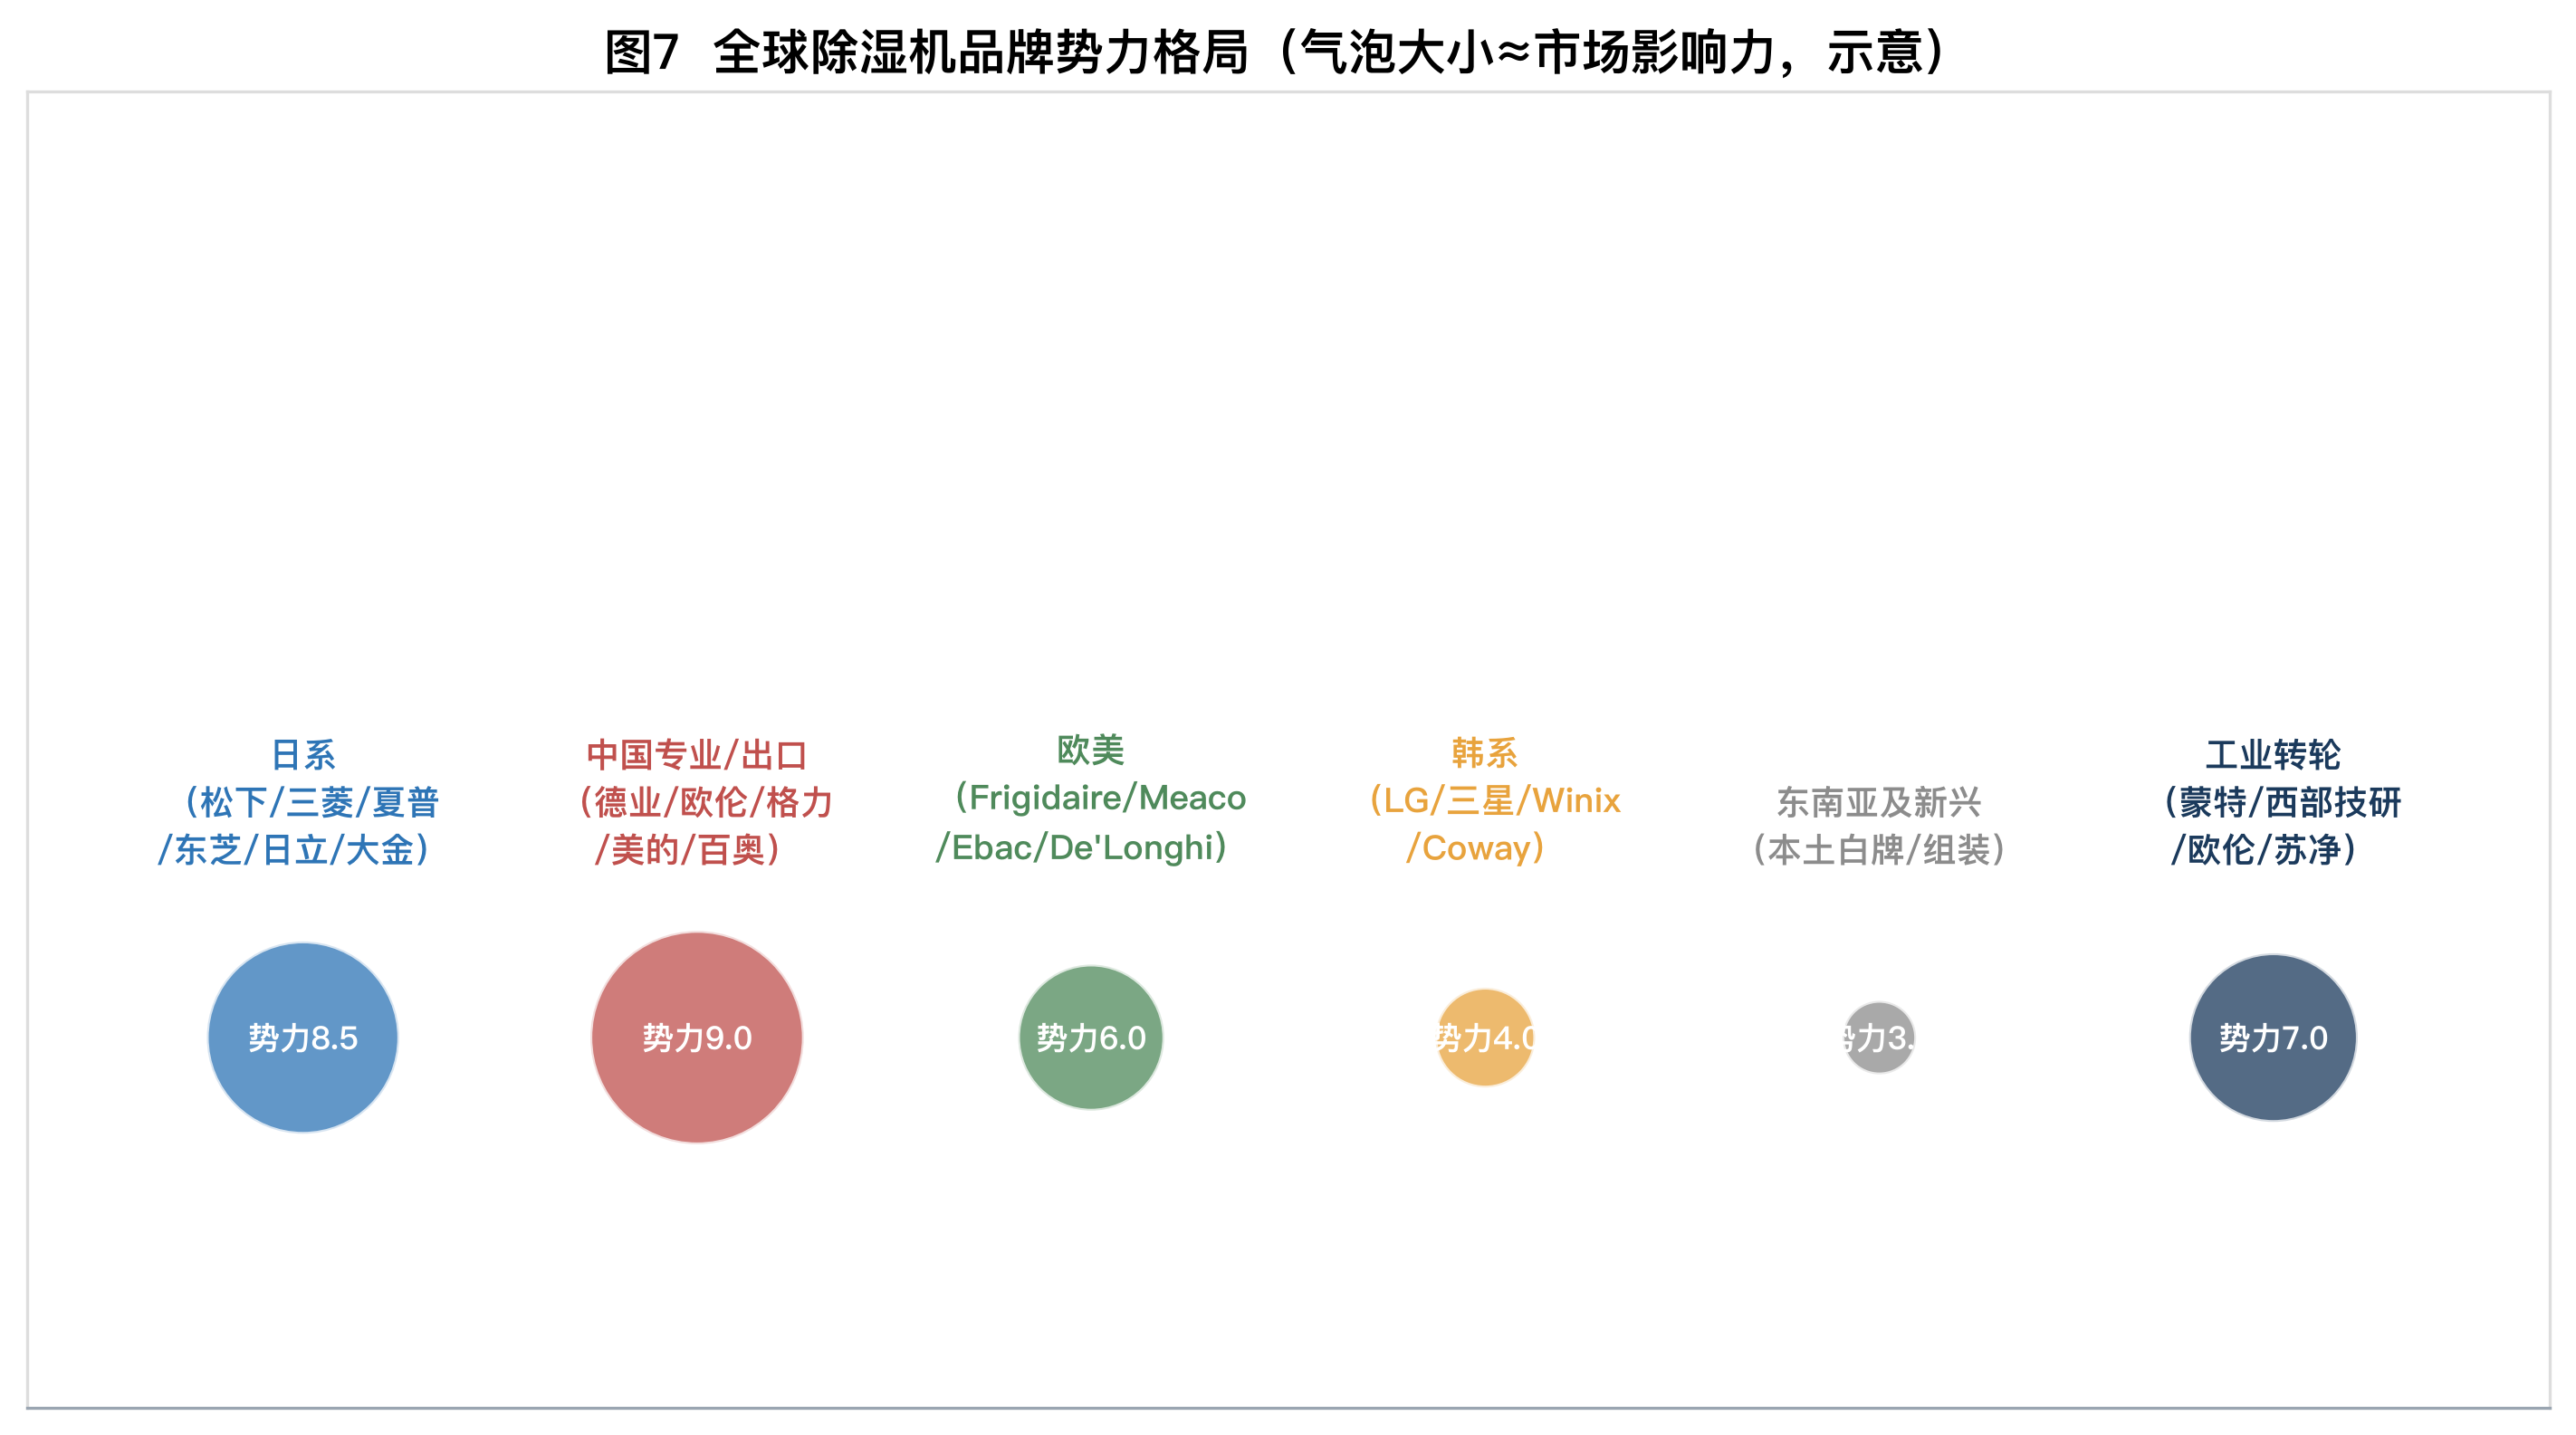
全球除湿机品牌版图呈“区域割据+中国制造”的格局:没有一家厂商能同时主导北美、欧洲、日本、中国四大市场。本章按日系、韩系、欧美、东南亚与中国代工五条线索拆解。
口径提示: 本章涉及大量海外市场份额数据,来源以IndexBox、Market Report Analytics、GEP Research等机构为主(B/C级),不同机构口径(细分品类vs全品类、零售额vs出货量)差异显著,引用时须注明。
7.1 日系:技术沉淀最深、本土市场最成熟
日本是全球除湿机渗透率最高的市场(家庭普及率33%-35%),也是除湿机技术的策源地——松下1963年推出全球首台家用除湿机。日系品牌在本土市场呈“松下+三菱双寡头,夏普/东芝/日立/大金跟随”的格局。
7.1.1 松下(Panasonic)——日本本土第一、全球压缩机供应中枢
- 日本本土市占率约50%(多个C级来源长期沿用口径;另一Reliable Market Forecast口径称松下多功能除湿机约25%、三菱约20%,两者矛盾,标注[不确定])【来源:日韩品牌专题调研项,C级】;
- 日本四强(松下/三菱/夏普/东芝)合计占日本零售额约40%-50%【来源:IndexBox,B级】;
- 技术资产:1963年首台家用除湿机、W-HEXS双重除湿系统、nanoeX纳米离子净化、智慧干衣技术;自研双转子压缩机供应全球(三菱/夏普/德业/浦力适等均搭载);
- 产能布局:中国福建厦门工厂生产20L以下机型,20L以上机型由台湾(台中)工厂生产进口——“中国制造+日本技术”是其全球成本平衡的关键;
- 日本本土价格带:基础型1万-4.5万日元;中国定位2000元以上高端,旗舰3000-5000元。
7.1.2 三菱电机(Mitsubishi Electric)——本土第二、进口高端标杆
- 日本本土第二位(紧随松下)【B/C级】;中国3000元以上高端市场约19%(2023年,C级[不确定]);
- 全线日本原装进口(MJ系列、P系列),搭载松下回旋式压缩机;三重冷凝系统、内部干燥防霉功能、Move Eye吹风技术;
- 中国定价4500元以上,旗舰约5000元;日本本土2万-6万日元;
- 噪音控制为行业标杆(香港消委会评测四星半);在华产品选择少、份额有限。
7.1.3 夏普(SHARP)——本地化制造+净离子差异化
- 除湿机在中国国内制造、国内销售,中国主力机型约2000元出头(较松下/三菱性价比高);
- Plasmacluster(净离子群)除菌离子技术差异化:除湿+除臭抑菌一体;
- 中国在售主力仅3款,产品线窄;日本本土CV系列(8-18L/日)2万-5万日元。
7.1.4 东芝(Toshiba)与日立(HITACHI)——转轮式与中央空调配套
- 东芝:转轮式(热石式)家用除湿机代表品牌;家电业务现归开利集团旗下;在中国以东芝中央空调经销商体系为主,SMMS系列可配MMD-AP/UP除湿室内机(名义除湿量可达55L/天);
- 日立:日本本土主流品牌,压缩机式家用(RD系列10-18L/日);涡旋压缩机技术领先;中国随中央空调配套(VAM系列除湿室内机名义除湿量可达50L/天,支持10℃以下低温除湿);RD-200HG被台湾评测称为“CP值之选”。
7.1.5 大金(DAIKIN)——从单机除湿转向集成式湿度控制
- 日本除湿机市场份额约5%-8%【来源:IndexBox,B级】;
- 核心逻辑:“全屋空调+除湿联动”,聚焦别墅与商用项目——代表日系品牌从“单机除湿”向“集成式湿度控制”转型的方向;
- 中国通过大金中央空调经销商体系销售除湿室内机(3D气流面板)。
7.1.6 CORONA、Iris Ohyama、山善、Yamazen——本土大众与新锐力量
CORONA(コロナ)
- 新潟县企业,从石油暖炉企业转型家电新锐;被日媒/代购平台称为“日本人挑选除湿机的首选”之一[不确定份额];
- 技术差异化:混合式除湿机(压缩机+加热器双系统,低温也能保持除湿能力)、带冷风功能(CDM系列“Anywhere Cooler”冷风+除湿+干衣三合一)、滤网10年免更换;
- 日本本土2.5万-6万日元;以高CP值+日本制+设计感吸引年轻群体;中国主要通过跨境代购进入。
Iris Ohyama(アイリスオーヤマ)
- 仙台总部、中国制造(宁波慈溪等),日本国民家电品牌、高性价比代表;
- 压缩机式(IJC-M120-W 12L/日)与转轮式(IJDC系列“循环扇衣类干燥除湿机”5.8-8L/日,1台3役)并行;
- 日本本土3万-4.5万日元;中国天猫国际约1700元(IJDC-K80 8L)——“中国制造+规模采购”是其在日本做性价比的底层能力。
山善(YAMAZEN,东证Prime上市)
- 大阪企业;压缩机式为主,辅以Peltier半导体式迷你机型;除湿量3L-30L/日全谱系(YDC-J03 3L小型到YDC-E301 30L);
- 日本本土1万-3.98万日元,主力1-2万日元价格带;“简单耐用+高性价比”,覆盖从迷你到30L大容量全场景。
YAMAZEN与私牌生态:日本私牌(Cainz/カインズ、コーナンKonan、DCM等连锁家居建材店自有品牌)占销量约8%-12%,价格较国民品牌低20%-30%;代工占日本销量50%-60%【来源:IndexBox,B级】——日本市场同样存在“品牌商+代工厂+私牌”的三层生态。
7.2 韩系:LG双变频主导、三星收缩、Winix陷入三明治困境
- LG:韩国高端除湿机市场主导者(Dual Inverter双变频系列),2025年国家品牌竞争力指数(NBCI)除湿机分类第一[不确定];2026年5月在中国推出“沐光双变频智能除湿机”(34L/日,双转子变频+UVnano除菌+ThinQ智能控制,京东自营首发),高端市场新进入者——LG正在借国补政策+京东渠道重新布局中国市场;
- 三星:韩国高端段传统玩家(WindFree系列),但近年收缩(加湿器已停止新品),除湿机存在感下降;“选择性聚焦最具竞争力的品类”;
- Winix:韩国除湿机市场曾长期第一品牌,2025年合并营收3695亿韩元(同比+5.22%)、合并营业亏损523.09亿韩元、当期合并净亏损95.85亿韩元【来源:韩国DigitalToday/EpicKor援引Winix审计报告,2026年,A级】。需要说明的是:亏损并非来自除湿机主业——其电子(除湿机/空气净化)业务2025年实际录得约70亿韩元营业利润、基本盈亏平衡;亏损主因是控股航空子公司Parata Air(파라타항공,2024年收购破产的江原航空Fly Gangwon后重组而来,2025年10月首航、年底4架机队)运营首年即产生约593亿韩元营业亏损,叠加一次性非经常项目所致。典型“三明治”困境:主业被三星/LG高端压制、被中国低价产品冲击,盈利空间持续收窄,叠加管理层跨界航空业的战略性失误,导致合并层面由盈转亏。这是全球市场中“中型专业品牌被两头挤压”的教科书案例;
- Coway:韩国中端空气质量管理品牌,与Winix同属中端梯队;
- 韩国渠道结构:线上平台(Coupang/Gmarket/11st)占收入45%-50%、家电连锁(Hi-Mart等)30%-35%【来源:IndexBox,B级】。
7.3 欧美:品牌分散、电商DTC崛起、工业巨头独立存在
7.3.1 北美——“零售三巨头+亚马逊DTC群+中国出口品牌”三分
北美是除湿机全球最大的单一消费市场(占全球约36%-40%),品牌格局如下(细分数据来自Market Report Analytics的浴室除湿机口径,B/C级):
- Frigidaire(伊莱克斯旗下):北美浴室除湿机细分份额约28.5%,品牌认知+渠道覆盖(Amazon/Home Depot+线下KA),主打地下室和家用场景;100-400美元;
- Eva-Dry:约18.3%,小型/便携除湿机(衣柜/小空间)细分王者,50-150美元;
- hOmeLabs:约17.7%,互联网原生DTC品牌(纯亚马逊渠道),100-250美元——无自有制造、电商运营能力强的DTC模式代表;
- Honeywell(Resideo运营):地下室除湿机12.8%、浴室11.5%;智能家居整合+HVAC专业背景,便携式+全屋除湿机(65-120 PPD)200-1800美元,IAQ集成;
- GE Appliances(海尔旗下):北美重要参与者,依托海尔制造优势+GE品牌认知,150-350美元;
- Whynter:200-500美元,产品性能导向+中高端,便携式除湿机+移动空调;
- TOSOT(格力出口品牌):浴室除湿机9.2%-9.8%,性价比+格力制造背书,150-300美元;
- Danby(加拿大)、Ivation、Pro Breeze等区域/DTC品牌为长尾。
北美市场结构判断: 与中国的“头部集中”不同,北美呈现“零售品牌(Frigidaire/GE)+DTC电商品牌(hOmeLabs/Eva-Dry)+中国出口品牌(TOSOT/Midea)”三线并行的分散格局。关税压力下,中国品牌在北美面临“贴牌做或自建品牌做”的分叉路口。
7.3.2 欧洲——本土专业品牌与节能法规驱动
欧洲市场整体分散,前四大合计份额约30%-40%【来源:IndexBox,B级】:
- Meaco(英国,1991年成立):欧洲第一梯队专业品牌;2024年MeacoDry Arete One系列在欧洲售出28万台,为欧洲最受欢迎除湿机系列;2025-2026年连续获BrandSpark“最信任除湿机品牌”;£129.99-£329.00,5年质保,出口占50%业务、销往20+国家——“英国设计+远东制造+专业定位”的欧洲样板;
- Ebac(英国):本土制造+热力技术专业定位,£200-£400;
- De'Longhi(意大利):地下室除湿机8.4%(MarketIntelo),欧洲品牌认知+便携设计+能效,€200-€500;太阳能DC压缩机创新方案;
- Pro Breeze(英国DTC):浴室除湿机4.5%-5.7%,性价比+智能功能(Smart Life App),£100-£230,欧洲线上前列;
- Bosch(德国):Bosch Dry 4000系列(英国市场有售),SilentDry Tech专利,£200-£400——除湿机非核心品类;
- Siemens(德国):智能家电生态+能效,€200-€500,品类补充。
欧洲市场结构判断: 欧洲75-85%成品从中国进口【来源:IndexBox,B级】,本土品牌(Meaco/Ebac/De'Longhi)主打“品牌设计+本地服务”,制造深度依赖中国代工。欧盟Energy Star 4.0(2025年1月15日生效,EEI≥4.6)与ErP指令(2026年修订纳入除湿机,待机功耗≤0.5W)正在抬高能效门槛,能效合规成为中国出口欧洲的新竞争变量。
7.3.3 工业巨头——Munters独立于家用电器的存在
- Munters(蒙特,瑞典):全球转轮除湿/工业除湿领导者,控制全球超30%除湿转轮产能、服务全球超58%锂电池干燥房项目【来源:Business Research Insights,B级】;高端低露点机组数十万至数百万元级;
- 欧美工业市场还有Desicair、Kaeser等转轮/冷冻除湿专业厂商;
- 工业除湿与家用市场在技术、客户、渠道上完全不同(详见第8章)。
7.4 东南亚与其他新兴市场品牌
- 东南亚家庭渗透率从2024年7.3%提升至2025年9.8%(泰国曼谷达27%)【来源:GEP Research,B/C级】;
- 东南亚本土品牌出货占比从2021年22%升至2025年33%【GEP,B/C级】——东南亚正在复制“中国制造+本土品牌”的路径;
- 东南亚从中国进口压缩机及热交换器2025年达6.1亿美元【GEP,B/C级】;
- 区域内代表性企业多为“中国ODM贴牌+本土渠道”模式,缺乏具有全球影响力的自有技术品牌;日韩品牌(大金/松下等)在东南亚设组装厂规避关税。
7.5 全球代工格局:中国制造中枢与产地转移
中国是全球除湿机的绝对制造中枢:贡献全球约79%-83%的整机制造量【来源:产业在线/ZVZO,B/C级】;欧洲75-85%成品从中国进口【IndexBox,B级】。
全球代工格局的四条主线:
- 中国品牌双线作战:美的、格力、海尔/GE、TOSOT等既做自有品牌,也为欧美零售商做OEM/ODM——自有品牌+代工并行是中国厂商的普遍策略;
- DTC品牌完全依赖中国代工:Pro Breeze、hOmeLabs、Ivation等互联网原生品牌无自有制造,全部依赖中国ODM供应链;
- 欧美本土制造商聚焦高端/B2B:Ebac(英国本土制造)、Munters(工业)等仅在高毛利细分保留本土产能;
- 产地转移苗头显现:受关税影响,越南/墨西哥/泰国产能加速扩张(2025年海外产能占比升至12.4%【GEP,B/C级】);日韩品牌在东南亚设组装厂;但短期内中国83%的产量份额与完整产业带(慈溪/佛山)不可替代。
全球格局总判断: 家用市场“区域割据+中国制造”格局在未来3-5年难以根本改变;真正的变数在两端——高端(技术壁垒:低露点、变频压缩机)与低端(关税与产地转移)——而中间的大众市场,中国品牌正在以“ODM渗透+自有品牌出海”双线收割。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法