第7章 龙头候选深度案例:欧伦电气(920081.BJ)
7.1 公司沿革与上市历程
浙江欧伦电气股份有限公司(简称欧伦电气,代码920081.BJ)成立于2009年,总部位于浙江省杭州市临平区恒毅街22号,是一家围绕环境调节设备开展研发、设计、制造、销售和服务一体化业务的综合性企业(A级,招股说明书)。
上市关键信息(A级,公开报道与交易所信息):
- 上市日期:2026年7月10日
- 上市板块:北京证券交易所
- 股票代码:920081
- 发行新股:1,900万股
- 发行价:38.69元/股
- 募集资金总额:约7.35亿元
- 上市首日开盘价:55元/股,较发行价上涨42.16%
- 上市首日总市值:约39.93亿元
- 网上有效申购倍数:1,828倍,获配率0.0547%
- 保荐机构:国联民生证券承销保荐有限公司
- 董事长/法定代表人:陈先勇
- 注册资本:7,260万元
- 行业归属:申万一级行业"家用电器",二级行业"小家电"
必要的重要澄清: 市场上存在将"欧井"直接与上市公司主体等同的表述,需要严格区分——"欧井"(Eurgeen)是欧伦电气旗下的自主品牌之一,上市公司主体是浙江欧伦电气股份有限公司。欧伦电气旗下拥有"欧井""松井"两大自主品牌。在引用"上市公司""北交所920081"等表述时,主体应为"欧伦电气";在讨论品牌时,才使用"欧井""松井"。这一区分对数据准确性至关重要。
7.2 业务结构:四大产品系列
表7-1 欧伦电气主营业务收入结构(A级,招股说明书)
| 产品类别 | 占主营业务收入比例 | 说明 |
|---|---|---|
| 除湿机 | 41.44% | 第一大业务,含家用、商用、工业除湿机 |
| 移动空调 | 40.03% | 第二大业务,与除湿机技术同源、渠道重合 |
| 热泵系列 | 8.92% | 空气源热泵,增长较快的品类 |
| 车载冰箱 | 6.64% | 新兴品类,与长城汽车等客户合作 |
| 配件及其他 | 2.83% | — |
| 其他(补充) | 0.14% | — |
业务组合的战略逻辑:
第一,除湿机与移动空调的"双主力"结构具有显著的季节互补性。除湿机的销售旺季在3—6月(梅雨季、回南天)与9—11月(部分地区秋雨),移动空调的旺季在6—8月(盛夏)。二者组合后,企业的产能利用率与现金流的季节性波动显著小于单一品类企业。
第二,技术同源降低了研发与制造的边际成本。除湿机与移动空调在压缩机、两器、电控、结构设计上高度相似,可以共用平台、共用供应链、共用产线(通过换型实现),这大幅降低了多品类的边际投入。
第三,热泵与车载冰箱是"第二曲线"的探索。热泵受益于欧洲能源转型与中国北方清洁取暖政策,车载冰箱受益于露营经济与汽车配套,这两个品类的增速高于公司整体,代表了业务多元化的方向。
7.3 三年财务全景
表7-2 欧伦电气2023—2025年核心财务数据(A级,招股说明书)
| 指标 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 营业收入 | 12.32亿元 | 16.23亿元(+31.78%) | 20.36亿元(+25.45%) |
| 净利润 | 1.42亿元 | 2.07亿元(+45.85%) | 2.30亿元(+11.24%) |
| 归母净利润 | 1.3968亿元 | 2.0803亿元 | 2.3211亿元 |
| 扣非归母净利润 | 1.3364亿元 | 2.0450亿元 | 2.1971亿元 |
| 毛利率 | 24.17% | 27.13% | 26.10% |
| 净利率 | 11.51% | 12.74% | 11.30% |
| 加权平均ROE | 34.76% | 36.05% | 29.76% |
| 扣非加权ROE | 33.26% | 35.43% | 28.17% |
| 经营活动现金流净额 | 2.34亿元 | 2.37亿元 | 0.79亿元(−66.69%) |
| 资产总计 | 11.95亿元 | 17.46亿元 | 20.33亿元 |
| 资产负债率 | 59.95% | 60.66% | 56.41% |
| 应收账款周转率 | 10.79次 | 10.54次 | 9.39次 |
| 存货周转率 | 4.82次 | 4.28次 | 3.92次 |
| 每股净资产 | 8.81元 | 12.72元 | 16.48元 |
| EBITDA | 1.90亿元 | 2.69亿元 | 3.02亿元 |
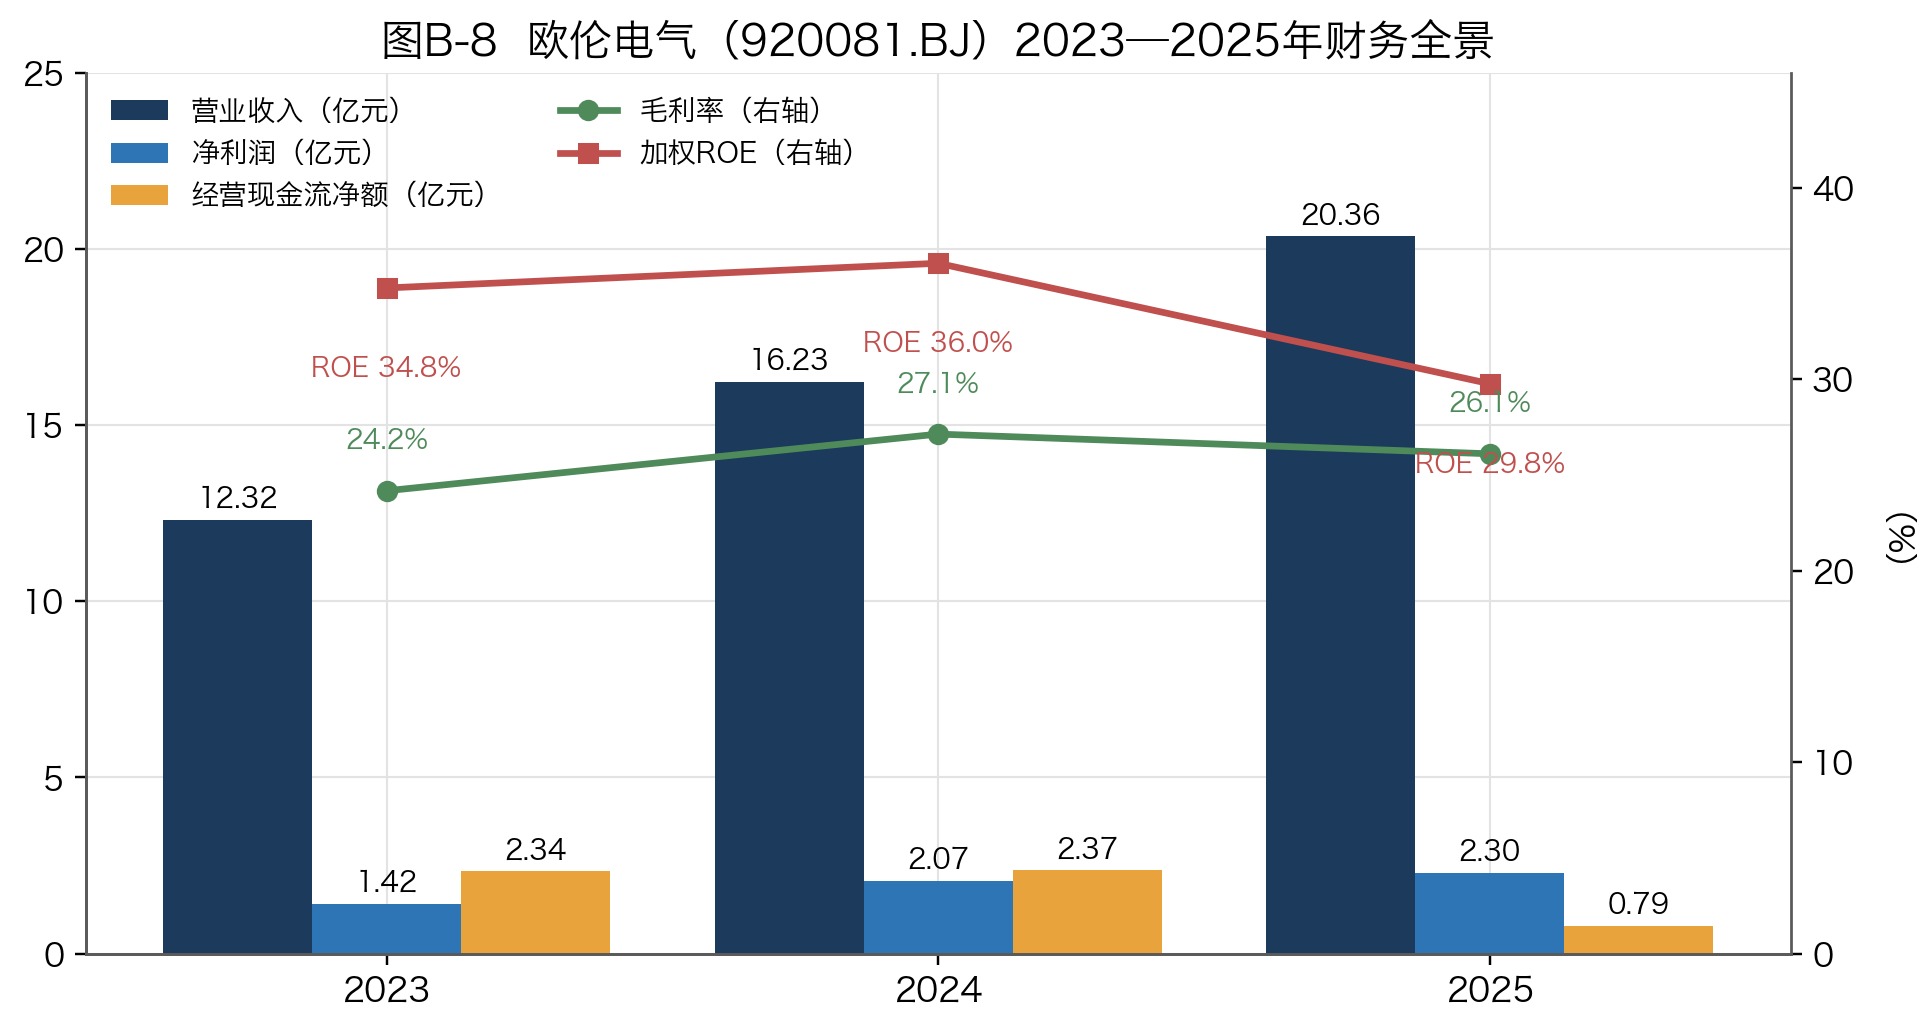
三年财务的四条主线:
主线一:收入持续高增长,三年复合增长率约28.5%。 从12.32亿元增至20.36亿元,这一增速显著高于行业整体(产业在线数据显示2023—2025年中国除湿机、移动空调行业销售规模年均复合增长率分别为10.08%和10.46%,B级)。这意味着欧伦电气的增长主要来自份额提升,而非行业自然增长——这是竞争力的直接体现。
主线二:利润率先升后稳,2025年承压。 毛利率从24.17%升至27.13%(2024年)后回落至26.10%(2025年),净利率从12.74%回落至11.30%。回落的原因包括:行业下行期的价格压力、原材料成本、以及可能的产品结构变化。
主线三:ROE持续处于高位但2025年明显下滑。 从36.05%降至29.76%,降幅6.29个百分点。ROE下滑的三个来源(杜邦分解):净利率下降1.44pct、总资产周转率变化、以及资产负债率下降(从60.66%降至56.41%,权益乘数下降)。值得注意的是,2025年ROE下滑中,有相当部分来自杠杆的下降(IPO前的财务结构调整),这实际上提升了资产安全性。
主线四:现金流在2025年急剧恶化(前文已详述,此处不重复)。
7.4 市场地位与竞争定位
表7-3 欧伦电气市场地位关键数据(A级,招股说明书与问询回复)
| 指标 | 数值 | 口径 |
|---|---|---|
| 2025年境内销售家用除湿机数量 | 29.12万台 | 占境内家用除湿机销量(148万台)比例约19.67% |
| 2025年境外销售家用除湿机数量 | 108.06万台 | 占中国家用除湿机出口(955万台)比例约11.31% |
| 行业梯队定位 | 与美的集团、德业股份、海信家电同属第一梯队 | 招股说明书表述 |
这两个市场份额数据的战略含义:
第一,欧伦电气在内销市场的份额(19.67%)显著高于其在出口市场的份额(11.31%)。 这与行业整体格局(出口占86.58%、内销仅13.42%)形成对比——欧伦在内销这个"小池塘"里占据了更大的相对份额。这可能是因为:①其ODM客户(如京东)主要面向国内市场;②其自主品牌(欧井、松井)在国内电商渠道有一定基础。
第二,出口108.06万台的绝对规模,是其规模经济的基础。 虽然出口份额仅11.31%,但绝对量108.06万台,是其境内销量29.12万台的3.7倍。没有这108万台的出口规模,欧伦无法跨过规模经济门槛,也就无法支撑其20亿元的营收体量。
第三,与美的、德业、海信同属第一梯队的表述,说明行业集中度已经较高。 若前四家企业各自份额在10%—20%区间,则CR4可能在50%以上——除湿机行业的集中度远高于其表面上的"品牌众多"给人的印象。
7.5 客户结构与ODM模式
根据公开信息(C级),欧伦电气与美的集团、京东、长城汽车等行业龙头建立了合作关系。
ODM模式的财务特征:
| 维度 | ODM模式表现 | 对财务的影响 |
|---|---|---|
| 毛利率 | 低于自有品牌(通常低5—12pct) | 拉低整体毛利率 |
| 销售费用 | 极低(无需自建渠道与营销) | 费用率优势 |
| 应收账款 | 集中且账期明确(大客户信用较好) | 坏账风险低,但账期刚性 |
| 需求可见性 | 较高(客户提前下单) | 便于产能规划 |
| 客户集中度风险 | 高(依赖少数大客户) | 单一客户流失影响大 |
| 议价权 | 弱(客户掌握品牌与渠道) | 毛利率受压 |
ODM与自主品牌的平衡是欧伦的核心战略议题。 从财务角度看:
- ODM提供规模与现金流稳定性(大客户订单批量大、计划性强);
- 自主品牌提供毛利率与长期价值(但需要持续的品牌投入,且短期侵蚀利润)。
欧伦采用"双品牌+ODM"的混合模式,在两者间寻求平衡——这解释了其26.10%的毛利率介于纯代工(约16%)与纯品牌(约36%)之间的位置。
7.6 IPO募投项目与产能规划
表7-4 欧伦电气IPO募集资金用途(A级,公开信息)
| 募投项目 | 内容 | 战略意义 |
|---|---|---|
| 年产60万台除湿机及1.5万台空气源热泵项目 | 产能扩张 | 突破产能瓶颈,支撑份额提升 |
| 年产3万台空气源热泵项目 | 热泵产能 | 布局高增长品类 |
| 研发中心建设项目 | 研发能力建设 | 提升技术壁垒 |
| 补充流动资金 | 营运资金 | 缓解现金流压力(对应2025年现金流恶化) |
募投项目的财务影响预判(D级测算):
产能扩张的影响: 新增60万台除湿机产能,若按达产后产能利用率70%、单台均价400元测算,可新增收入约1.68亿元。但同时新增固定资产折旧(按投资额3亿元、10年折旧测算,年折旧约3,000万元),在产能利用率不足时会拖累利润。
补充流动资金的必要性: 2025年经营活动现金流净额仅0.79亿元,而营收规模20.36亿元、增速25.45%——若维持该增速,每年新增营运资金需求约1亿元以上(按CCC 58天测算,新增收入4亿元对应营运资金占用约6,400万元)。补充流动资金是维持增长的必要条件,而非锦上添花。
对公司战略的表述(C级,公开报道): 公司表示将"持续加码智能低碳设备研发,扩充热泵、车载冰箱等新产品产能,承接海内外订单,同时加快东南亚生产基地布局,深挖国内下沉市场"。
7.7 标准话语权:第一起草单位的战略价值
根据公开信息(C级,地方政府与媒体报道),欧伦电气作为第一起草单位牵头修订了《除湿机》国家标准(GB/T 19411—2024)。
标准话语权的四重价值:
第一,技术路线的定义权。参与标准制定意味着能够影响技术指标的设定方向与测试方法,使标准更有利于自身技术路线。
第二,合规先发优势。标准制定者通常提前2—3年知晓标准内容,可以更早完成产品合规改造,在标准实施时抢占先机(GB/T 19411—2024于2025年5月1日实施,要求双工况标注等)。
第三,品牌背书价值。"国家标准第一起草单位"是极强的品牌背书,在B端客户(工程招标、政府采购)与消费者沟通中都具有说服力。
第四,行业出清的推动者。更严格的标准会淘汰技术能力不足的中小企业,而标准制定者已经完成合规,在行业出清中天然受益。
工程业绩背书(C级): 公开报道提及欧伦电气先后服务三峡工程、大兴机场等国家级重点工程及杭州亚运会等重大项目。这类业绩在B端与工程市场的招投标中具有实质价值——工程客户高度关注"同类项目经验",国家级项目经验是最高等级的资质证明。
7.8 投资价值评估与风险提示
投资价值支撑因素(本报告判断,E级):
- 行业地位稳固:境内份额约19.67%、出口份额约11.31%,与美的、德业、海信同属第一梯队;
- 增长持续性强:三年营收复合增长率28.5%,显著高于行业10%左右的水平,说明份额持续提升;
- 产品组合具有季节互补性:除湿机+移动空调的双主力结构平滑了季节波动;
- 标准话语权与工程业绩:第一起草单位身份与国家级项目经验构成差异化壁垒;
- 产能扩张与品类延伸:募投项目支撑未来增长,热泵与车载冰箱提供新增长点。
风险提示:
| 风险 | 具体表现 | 影响程度 |
|---|---|---|
| 现金流风险 | 2025年经营现金流0.79亿元,净现比0.34 | 高 |
| 营运效率下滑 | 存货周转率从4.82次降至3.92次,应收周转率从10.79次降至9.39次 | 中高 |
| 客户集中度 | 依赖美的、京东等少数大客户 | 中高 |
| 杠杆水平 | 资产负债率56.41%,速动比率0.92(<1) | 中 |
| 毛利率压力 | 2025年毛利率回落1.03pct,ODM模式压制 | 中 |
| 行业周期性 | 气候依赖、关税影响 | 中高 |
| 产能消化 | 新增60万台产能需相应订单支撑 | 中 |
综合评价(E级): 欧伦电气是一家典型的成长型制造企业——高增长、高份额、高ROE,但同时伴随高杠杆与现金流压力。其投资价值取决于两个关键问题的答案:①新增产能能否被订单消化;②现金流与营运效率能否在募资后改善。对于产业投资者而言,其在环境调节设备领域的制造能力与客户资源具有整合价值。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法