第15章 未来趋势与预测(2026-2030)
预测类内容天然带有不确定性。本章的预测逻辑遵循三个原则:①区分“基准/乐观/悲观”情景而非单点预测;②所有机构预测均标注口径与置信度,不做跨口径平均;③渗透率提升路径、新场景增量等推断性结论明确标注“为分析判断而非机构预测”。核心基准数据:央视财经(2026年6月,B级)、产业在线(B级)、奥维云网(B级)、GEP/ZVZO/产业世界(C级)。
15.1 量价预测情景分析
15.1.1 基准事实与机构预测
- 2026年基准:业内预计2026年全国家用除湿机市场规模18亿-19亿元,同比+17%【来源:央视财经引用业内预测,B级】;2025年国内零售额约24.07亿元(-6.2%),家用内销量约148万台;口径提示:业内预测“18亿-19亿元”的基数口径(推算约15.4亿-16.2亿元)与奥维云网零售额口径不同,两值并存不矛盾;
- 全球口径对照(差异巨大,仅供方向参考):
- GEP Research:2026年全球85.2亿美元、2030年135.4亿美元; - ZVZO:2025年78.4亿美元、2030年112亿美元; - 产业世界:2025年98.6亿美元、2030年142亿美元; - 上述机构口径(家用/全品类/含工业)不统一,差异可超一倍,全部为C级商业报告[不确定];
- 中国长期口径:据中怡康及奥维云网联合数据推测,2030年中国除湿机零售市场规模有望达约160亿元,2024-2030年CAGR约8.5%[不确定,C级转引];
- 产业在线历史口径:2019-2025年中国除湿机销量CAGR仅5.07%——预测值必须警惕“从高峰外推”的乐观偏差。
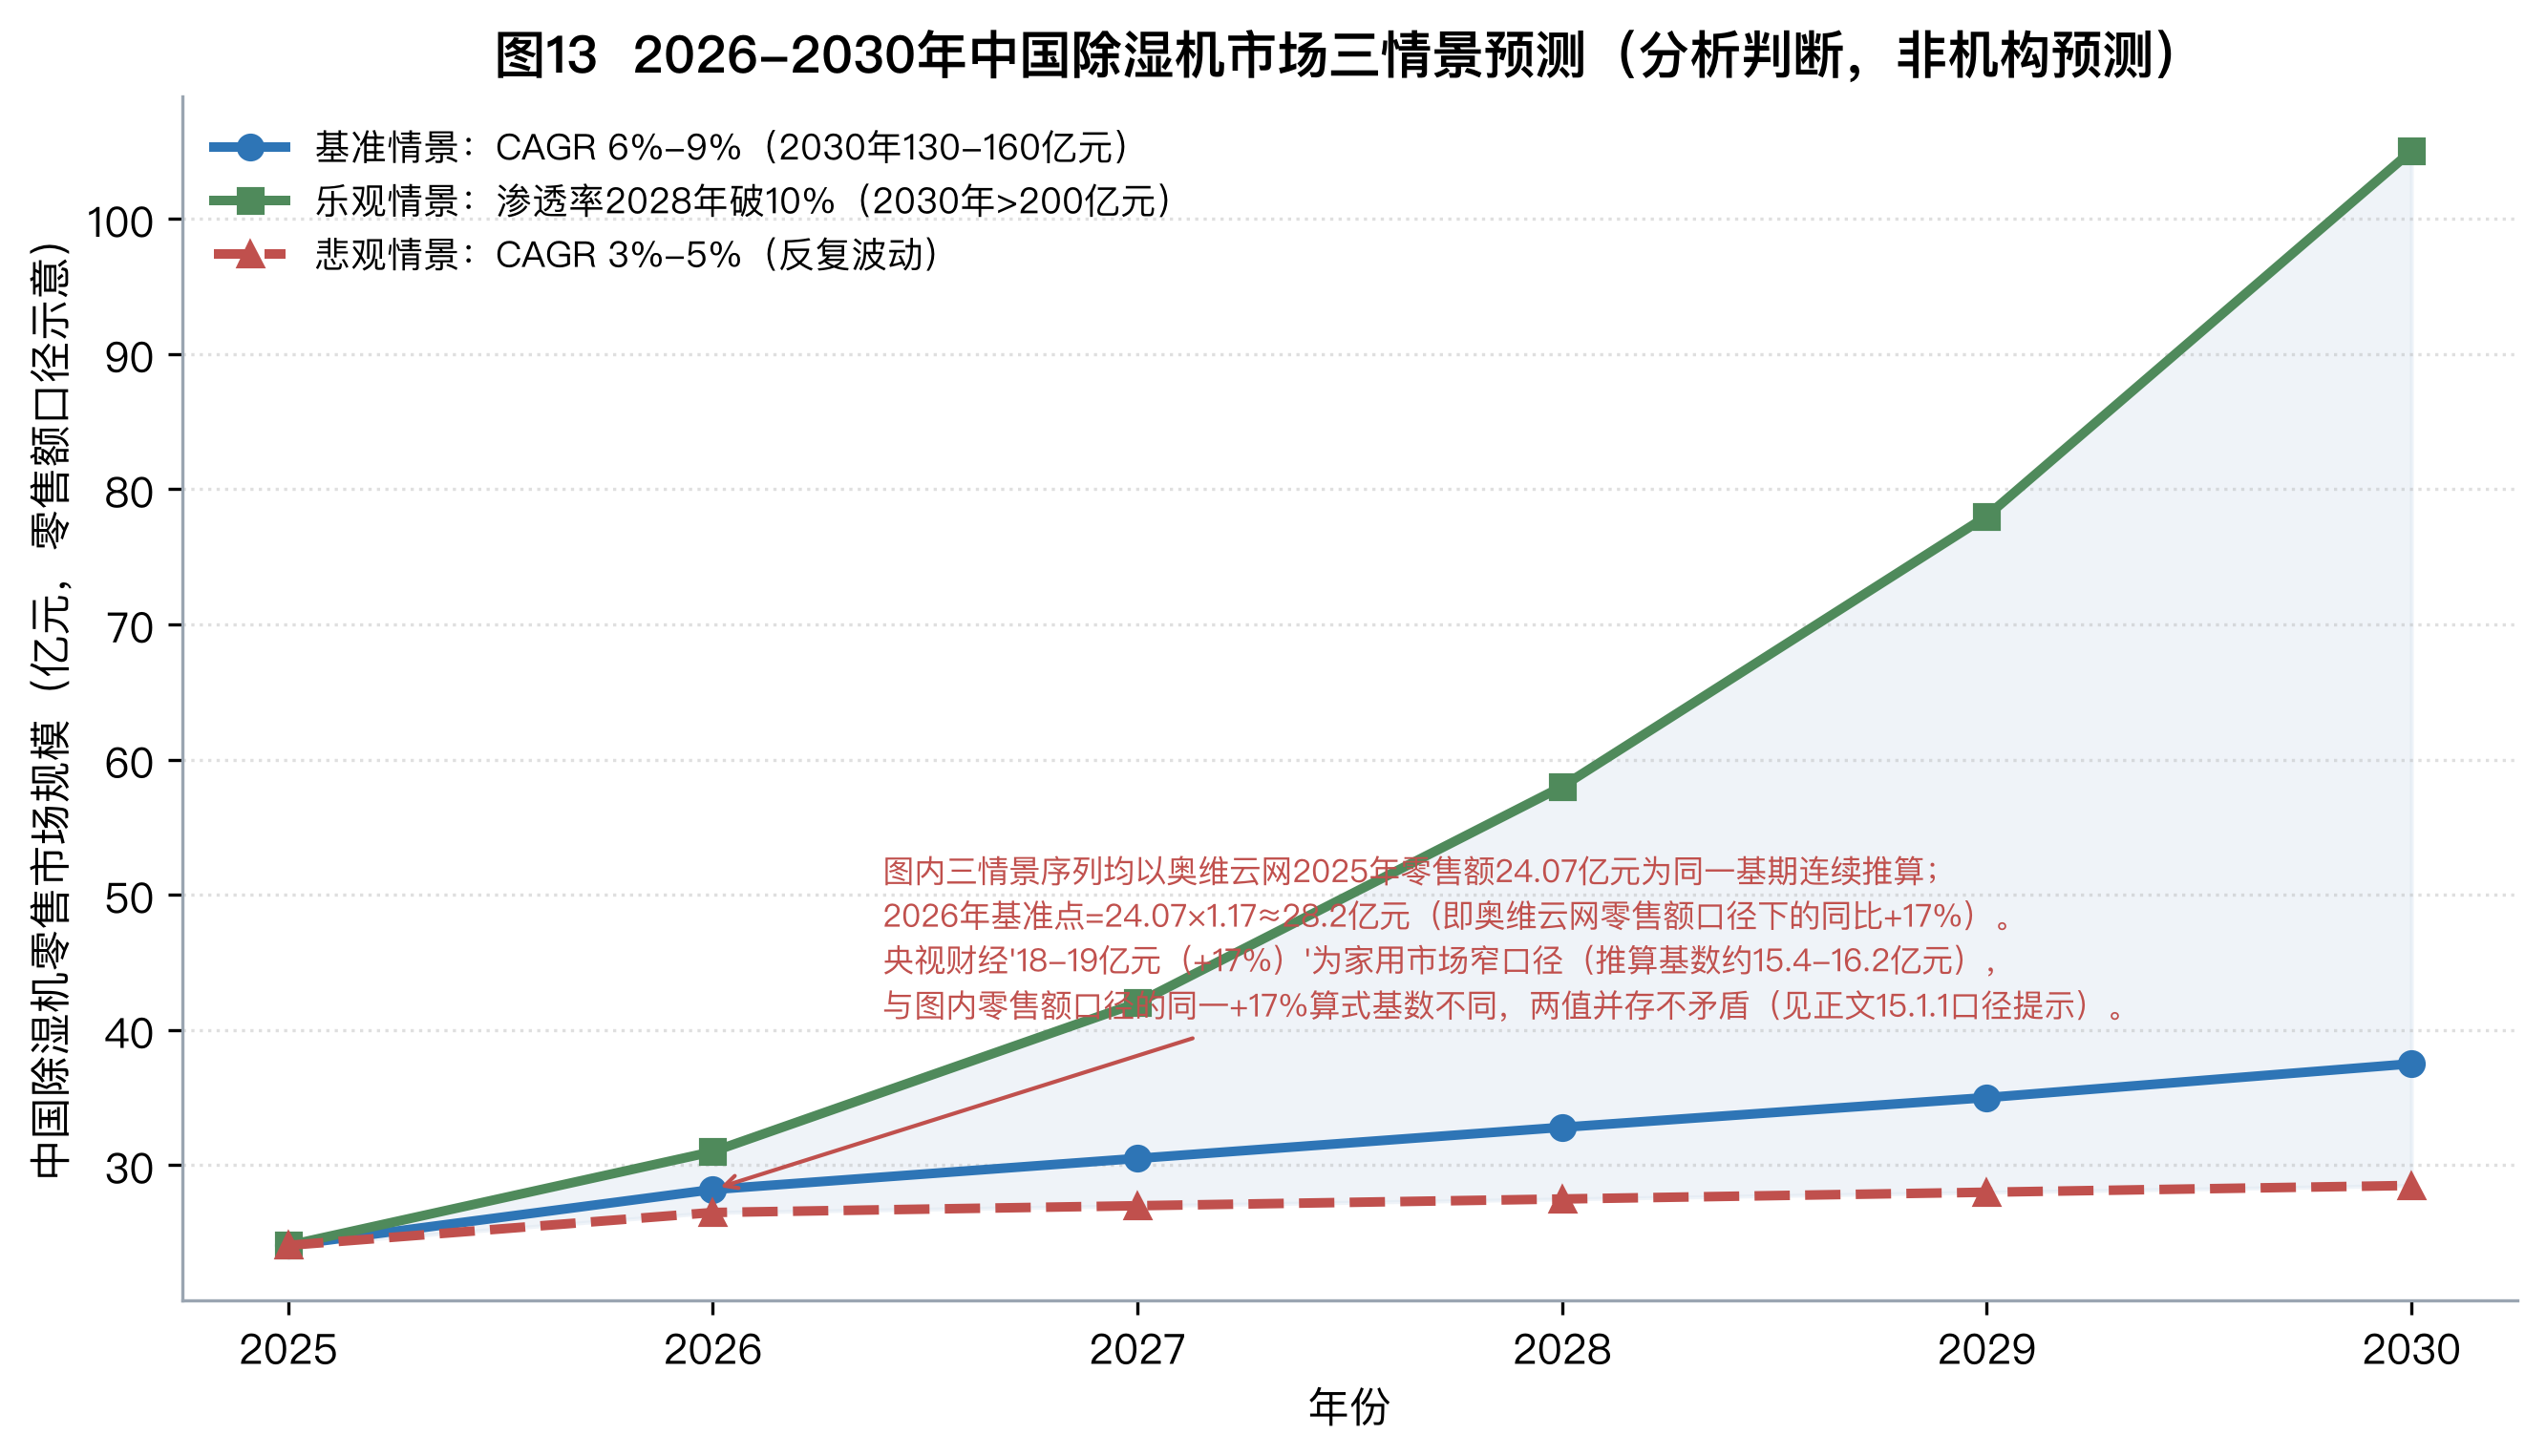
15.1.2 三情景推演(分析判断)
表15-1 2026-2030年中国除湿机市场三情景
| 情景 | 关键假设 | 2026年 | 2030年 | 增速特征 |
|---|---|---|---|---|
| 基准情景 | 天气正常波动、2026年+17%后回归稳态、国补退坡被渗透率爬升对冲 | 18-19亿元(+17%) | 零售额130亿-160亿元 | CAGR 6%-9% |
| 乐观情景 | 极端潮湿天气常态化+国补持续扩围+北方/内陆市场打开;渗透率2028年前后突破10% | 高基数上继续放量 | 超过200亿元 | 15%+ |
| 悲观情景 | 关税进一步升级拖累出口、连续多年梅雨偏弱、国补退坡 | 低于预期 | 年均增速回落至3%-5% | 中小品牌加速出清 |
【来源:三情景为综合判断(非机构预测),基准数据来自央视财经/奥维云网,[不确定]】
情景概率判断: 基准情景概率最高(约55%-60%);乐观情景(约20%-25%)取决于2026-2028年厄尔尼诺信号与政策延续性;悲观情景(约15%-20%)对应贸易摩擦失控+连续弱梅雨。2024年+36.7%→2025年-11.4%的教训是:任何单一年份的预测都可能被天气和关税颠覆,情景化管理优于单点预测。
15.2 渗透率提升路径:从<6%到10%+的长周期逻辑
15.2.1 对标基准
- 中国家庭渗透率<6%(2025年约5.8%,约17.2台/百户);
- 对标:日本约89台/百户(渗透率33%-35%)、韩国约64台/百户(36%)、北美39%(预计2030年达55%[不确定])、欧洲30%-43%(产业在线口径40%-43%、其他机构口径30%-40%,无权威拆分)、全球平均约18.5%(发展中市场不足8%)【来源:渗透率与保有量国际对标调研项,B/C级】。
15.2.2 提升路径:空气净化器的历史镜像
中国除湿机的渗透率路径与2014-2020年的空气净化器高度相似:
- 第一阶段(验证期,2018-2023):高知高湿地区(华南、华东)率先完成品类教育——渗透率15%+(一线湿润城市);
- 第二阶段(下沉期,2024-2028):向湿度次高区域(华中、西南、华北地下室/卫生间场景)梯度下沉——二三线南方城市7.3%-11%、北方一二线2.1%-3.5%正在爬坡;
- 第三阶段(普惠期,2028-2035):叠加健康意识(防霉除螨护呼吸道)与极端天气频发,“湿度焦虑”全国化,县域市场启动。
判断:从<6%到10%+预计需5-8年(类比空气净化器渗透率爬坡周期),存在十年量级成长红利——但必须清醒:中国的高湿区域(华南+华东+西南)合计人口占比决定了渗透率天花板显著低于日本(全国性高湿)——判断中国渗透率的理性终局在12%-18%,而非日韩的30%+。
15.3 技术方向:四条主线
表15-2 2026-2030年技术演化主线
| 主线 | 现状 | 2028年预判 | 2030年预判 |
|---|---|---|---|
| 变频化 | 国内变频渗透率68.7%[不确定] | 强制国标落地后80%+ | 定频机型基本退出 |
| 低温/宽域 | 宽温域机型(-5℃起)为北方卖点 | 0℃以下稳定运行的机型普及 | 全温域混合式走向商用 |
| 智能化 | 联网渗透率约34%(WiFi/APP) | 40%+,AI控湿算法成熟 | 与全屋智能/新风深度联动 |
| 多功能一体 | 复合一体机CAGR 16.5% | 除湿+净化+除菌+干衣四合一成主流 | 品类边界模糊化 |
【来源:技术路线调研项、未来趋势预测调研项,B/C级混合】
技术终局的判断: 除湿机将沿“除湿机→环境健康电器”的方向演进——与净化器、新风、干衣机、恒温恒湿的边界持续模糊。对厂商而言,单品技术壁垒会贬值,系统集成能力(温湿联控)与场景解决方案(前装/全屋)才是长期护城河。
15.4 新场景:第二增长曲线
15.4.1 工业/工程场景的确定性增长
- 锂电/储能配套:锂电、储能电池生产对湿度极度敏感,干燥房/恒温恒湿车间须配套大功率工业除湿机与转轮机组;锂电池干燥房与半导体洁净室低露点转轮除湿机需求2025-2026年增长约2.1倍[不确定,C级];
- 数据中心:“东数西算”带动大型数据中心、通信机房密集投产,机房须24小时不间断除湿;数据中心与地下储能设施2025-2026年需求复合增长率约14.6%[不确定,C级];全球数据中心除湿2025年6.8亿美元、CAGR约12.4%【GEP】;
- 仓储物流:电商仓储、冷链物流、食品医药仓库扩容,恒温恒湿防潮成为仓储配套标配;
- 地下空间:2026年住建部“十五五”城市更新行动计划首次写入“地下空间湿度治理”——人防工程、地下车库、地下商业的改造市场正式开启。
15.4.2 “去季节化”的结构性趋势
- 工业常态化运维、商业全年环境管控需求释放,使全年销售趋于均衡;
- 家用端仍高度依赖3-6月(占全年销量55%+),但华北汛期(7-8月)+北方冬季局部高湿正在补足下半年的需求——“一年两季”正在向“一主三辅”演化;
- 判断:新场景(工业+工程+B端)将在2030年将中国除湿机市场从“家用主导”推向“家用与工业/工程并重”的结构——这与GEP口径“2025年工业领域全球占比首次超越家用(52%)”的全球趋势一致。
15.5 集中度演化与品牌格局预判
15.5.1 集中度路径
- 现状:中国CR5约58.7%、全球CR5约31%、转轮工业前十约77%;
- 驱动:强制国标(2027)+能效标识二级(2025)+GB/T 19411-2024(2025)三重标准叠加出清低效产能;
- 预判:中国家用CR5将从58.7%向65%-70%缓慢爬升;有报告预测“2026年前四大品牌份额85%以上”——判断为过度乐观,白牌在拼多多/抖音低价生态仍有生存空间,且除湿机的区域性(南北方产品差异)天然限制单一品牌垄断。
15.5.2 2030年品牌格局预判(分析判断)
表15-3 2030年中国除湿机品牌格局情景
| 层级 | 2030年预判格局 | 关键变量 |
|---|---|---|
| 头部(份额10%+) | 德业(工业+出口+自主品牌)、美的/格力(渠道+变频+前装) | 谁能吃下强制国标后的白牌份额 |
| 腰部(3-10%) | 海尔/小米/松下/欧井/百奥/松京 | 小米看性价比+生态;欧井看工业突破;松下看高端守势 |
| 长尾(<3%) | 区域性专业品牌+白牌 | 退守细分场景(泳池/冷库/特种)或价格底线 |
判断:2030年行业将呈现“四到六家全国性头部+若干细分场景冠军+长尾白牌”的金字塔结构,工业转轮市场的国产替代(内资份额62%→70%+)将再造出一批百亿级专业厂商(欧井上市已是信号)。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法