第10章 上游产业链
10.1 压缩机:四大家垄断与成本压舱石
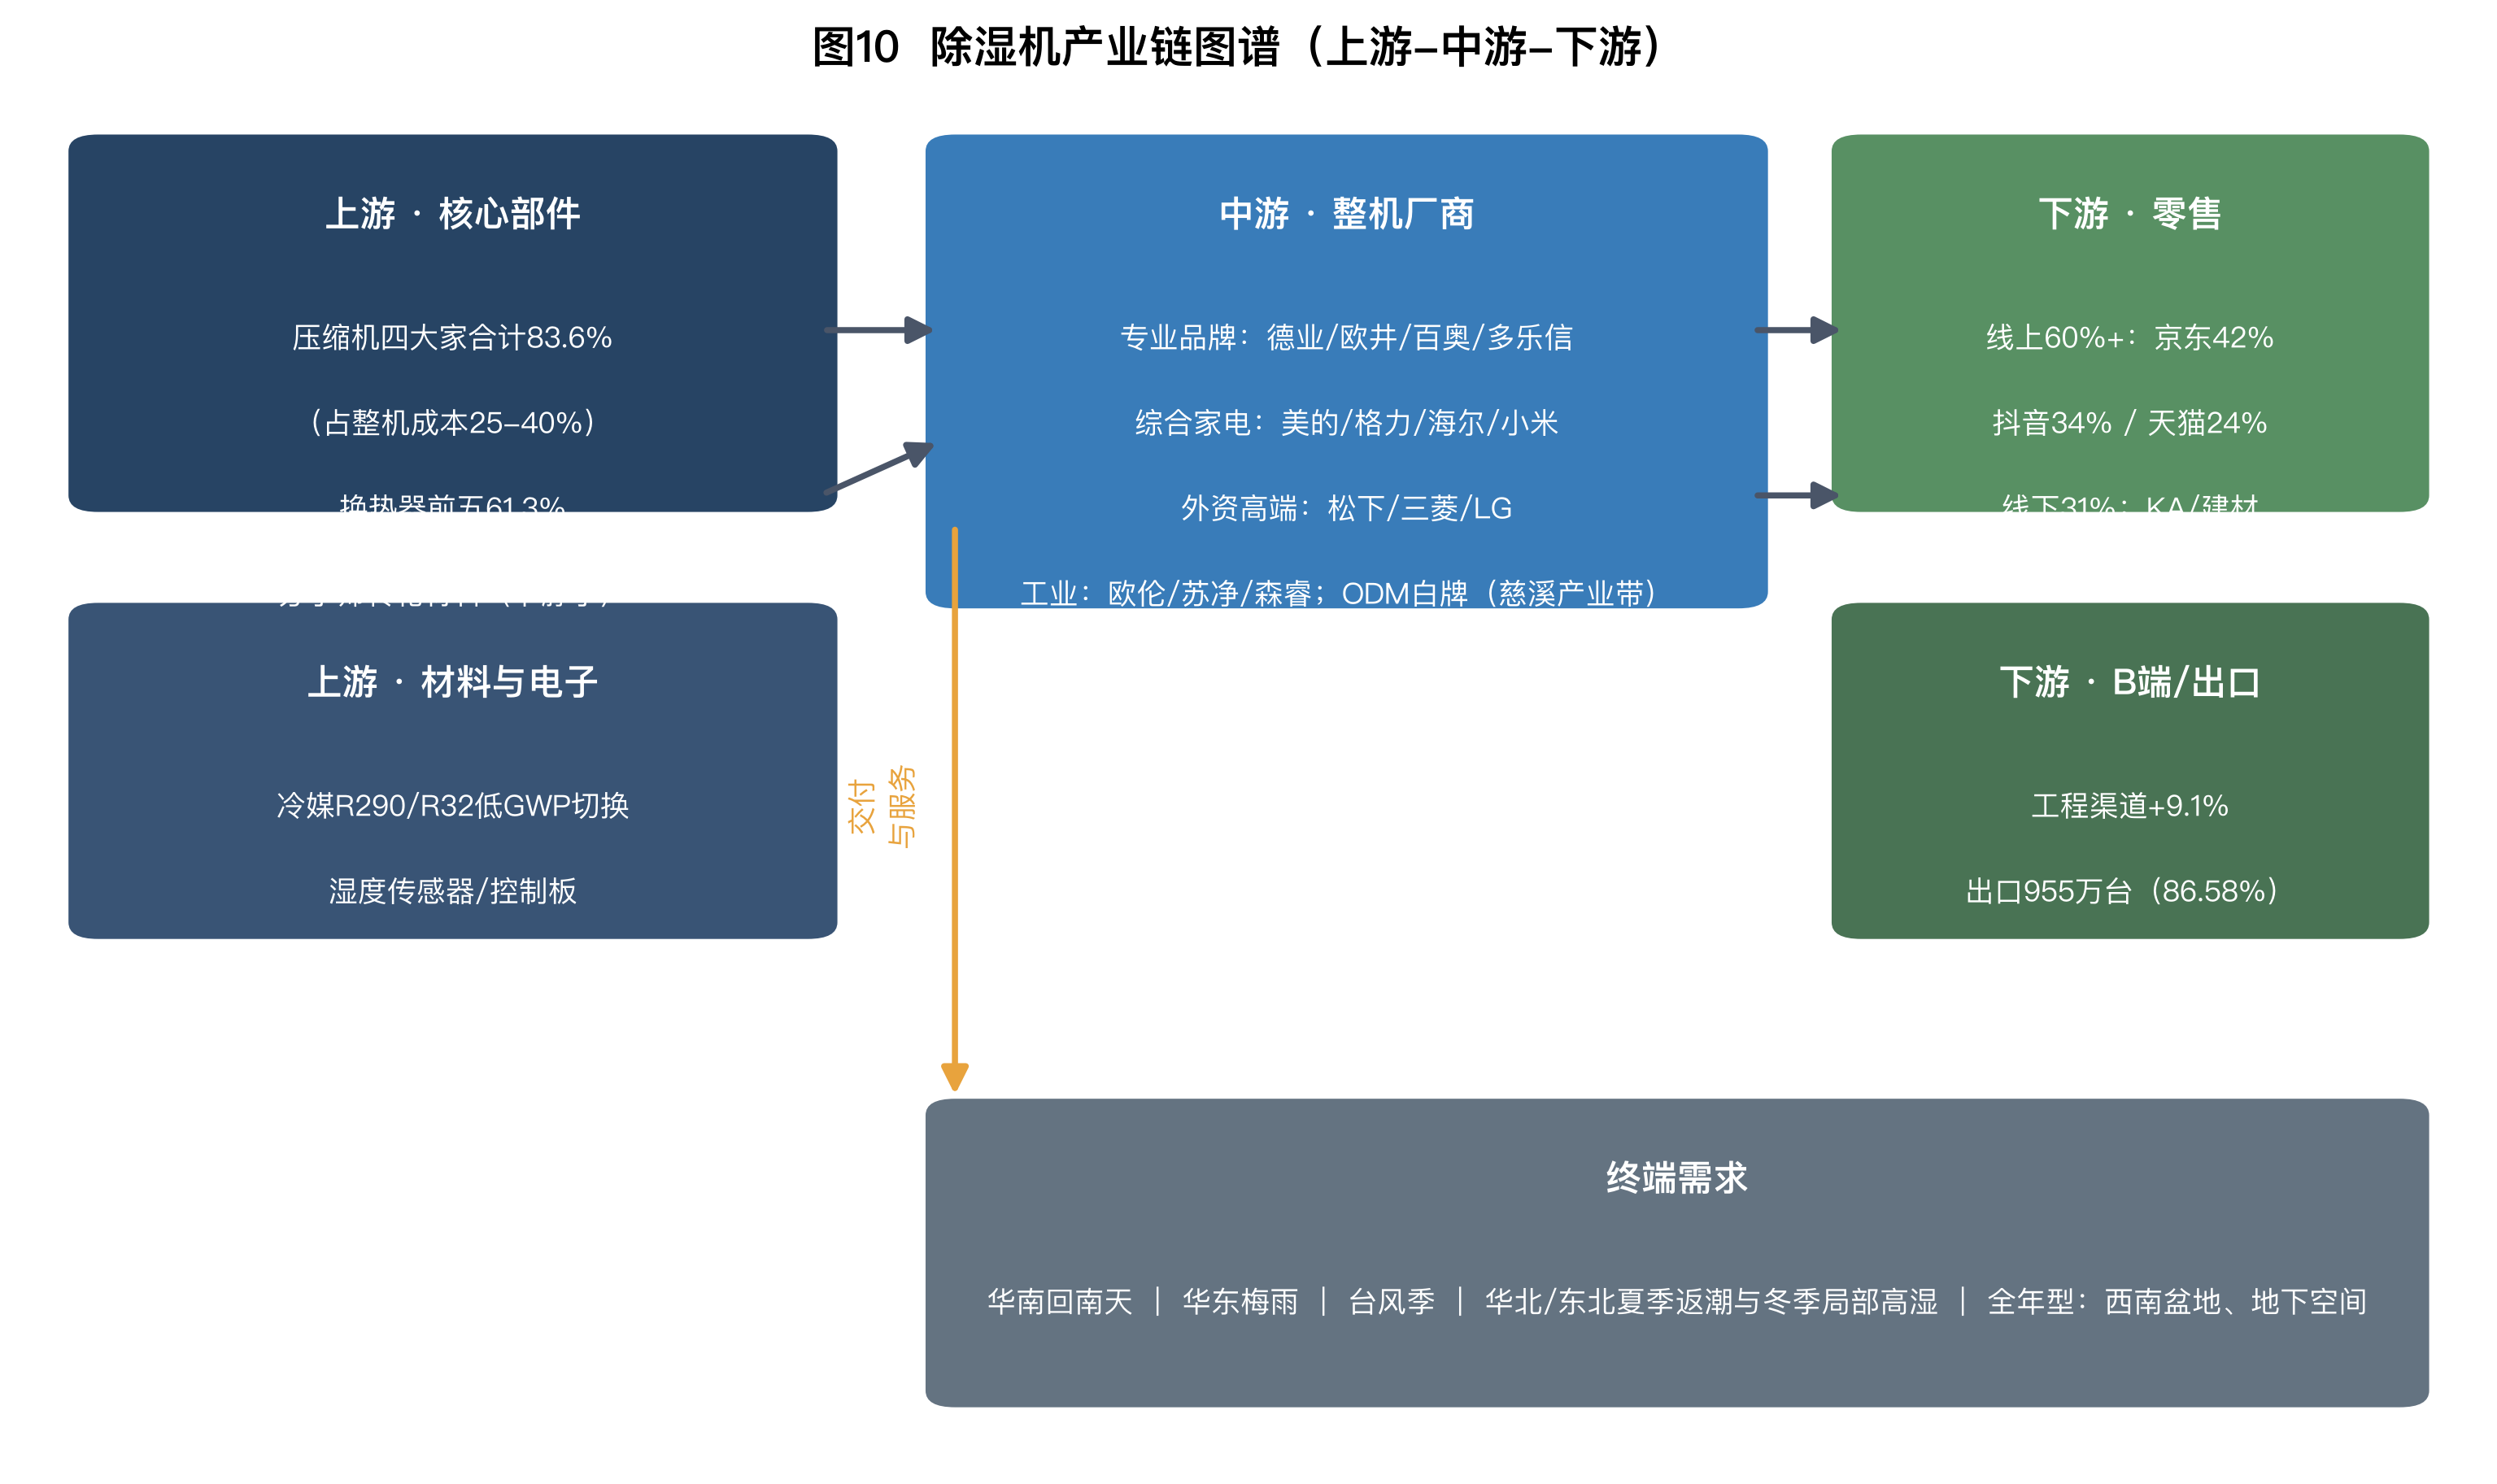
- 供应格局:美芝(GMCC,美的系)、凌达(格力系)、海立、松下万宝四大家合计占中国除湿机用压缩机供应约83.6%【来源:产业在线,2024-2025年,B级】——CR4极高,议价能力强;
- 美芝(GMCC,美的系)为全球转子压缩机出货量第一的龙头(空调/除湿机/冰箱/热泵共用产线)。口径统一声明:本节及后文凡涉及“美芝出货量”均特指“美芝除湿机专用压缩机供应量”(即向下游除湿机厂商销售的转子压缩机数量),与“GMCC集团空调/冰箱/热泵全品类压缩机总出货量”为不同概念;部分渠道资料所称“美芝出货1247万台”实为将GMCC全球总出货量(含空冰洗热泵全品类)误用为除湿机专用出货量,二者差距可达数倍,引用时须严守边界。美芝(GMCC) 供应德业、欧伦、京东京造等大部分中国除湿机厂商;
- 成本地位:压缩机占整机成本25%-40%(不同规格/档位差异:小容量低配占比更高)【调研要点口径,C级】——是整机成本的第一大头,也是白牌降本无法绕过的刚性成本;
- 技术路线:家用以转子式为主(单转子定频/双转子变频);LG双变频、松下双转子为技术标杆;工业除湿(冷冻式)采用涡旋/活塞压缩机(日立/大金/艾默生体系);
- 毛利分布:压缩机业务毛利率25%-35%(海立/美芝年报口径,A/B级)——上游压缩机是产业链利润最厚的环节之一。
10.2 换热器(两器)与核心部件
- 热交换器前五(三花智控、盾安环境等)合计占约61.3%【产业在线,B级】;除湿机两器多为本地配套(慈溪/广东两器厂)+头部自产(德业自产);
- 两器占整机成本约15%-25%;翅片管式换热器为主(铜管铝翅片),微通道换热器渗透率低;
- 电机/风道约5%-10%、外壳钣金/塑料约10%-15%、控制板与传感器约5%-10%、包装物流与人工约10%-15%【区间估计,C级】;
- 白牌降本主渠道是“压缩两器用量”(换热面积缩水,牺牲能效)——这是虚标之外白牌品质问题的结构性根源。
10.3 转轮吸附材料:唯一的“卡脖子”环节
- 硅胶基转轮:中国占全球销量52.3%——常规露点转轮中国已是全球最大供应方【GEP,B级】;
- 分子筛高端转轮:依赖日本(西部技研/三菱化学等)与德国进口;高端-70℃低露点国产替代率仅约31%【GEP,B级】;
- 成本占比:转轮除湿机中吸附转轮组件占比高,高端分子筛转轮占机组成本30%-50%(进口依赖下成本更高)[不确定,C级];
- 转轮成型工艺(蜂窝涂布)为核心壁垒;吸附材料是工业除湿国产替代的最后一块拼图。
10.4 传感器/控制板/钣金/风扇
- 湿度传感器(温湿度一体)部分依赖瑞士Sensirion、日本TDK等,国产替代进行中[不确定];
- 电子膨胀阀/阀件以日本不二工机、鹭宫为主,三花国产替代率提升;
- 稀土永磁材料2024年Q4价格上涨22%,推高直流电机制造成本;
- 铜价波动直接影响压缩机+热交换器成本(占整机成本合计约40%-60%的环节都与铜直接相关);铝代铜工艺研发中;
- 冷媒:R290/R32国产供应充足,无进口依赖。
10.5 产能布局与产业带
- 慈溪产业带(浙江宁波):全国最大除湿机整机产业带——德业(全球出货第一)、爱科特/赛特斯及欧伦慈溪生产基地(欧伦总部位于杭州临平)等数百家配套厂;压缩机/两器/电机本地配套完整;2026年6月央视报道满负荷生产、部分工厂日产能超1000台【A级】;
- 广东产业带(佛山/中山/江门):依托空调产业链(压缩机/两器共享)——佛山(美的/申菱)、中山/江门(白牌与ODM小厂集群);
- 安徽/湖北:美的/格力空调基地辐射除湿机代工;
- 吸附材料产能:中国硅胶基转轮产能全球第一(占全球销量52.3%);分子筛高端转轮产能集中于日本/德国;
- 海外布局:日韩品牌(松下厦门/台湾、夏普国内)本地化制造;欧美市场主要从中国进口。
10.6 成本结构与毛利分布、议价权分析
10.6.1 整机成本构成(家用压缩机式)
| 成本项 | 占比 | 说明 |
|---|---|---|
| 压缩机 | 25%-40% | 第一大头,刚性成本 |
| 两器(蒸发器/冷凝器) | 15%-25% | 白牌降本主渠道(缩水牺牲能效) |
| 外壳(钣金/塑料) | 10%-15% | 白牌减薄料厚 |
| 电机/风道 | 5%-10% | 稀土涨价影响 |
| 控制板/传感器 | 5%-10% | 国产替代中 |
| 包装物流与人工 | 10%-15% | 电商物流成本占比高 |
【来源:上游产业链调研项,区间估计,C级】
10.6.2 毛利分布
- 上游压缩机:毛利率25%-35%(海立/美芝年报,A级);
- 品牌端:德业除湿机毛利率2024年约34.44%→2025年约29.72%(下降约4.7个百分点,出口转内销+价格战挤压)【德业年报,A级】;
- 中游白牌/ODM工厂:净利率普遍5%-10%[不确定,C级];
- 渠道端:线上渠道(平台佣金+流量+物流)约占终端价15%-25%[不确定,C级]。
10.6.3 议价权分析
- 压缩机环节是绝对强势方:四大家83.6%的份额+空调/除湿机共用产能,意味着除湿机整机厂对压缩机几乎没有议价空间——除非像德业那样垂直自产;
- 吸附材料环节是外资主导:高端分子筛转轮的进口定价权握在日本/德国厂商手中,这是工业除湿整机厂毛利率的天花板;
- 整机厂对下游(品牌/渠道)处于弱势:白牌无品牌溢价、ODM接单即产,价格战使中游成为产业链利润最薄的一环;
- 德业模式的启示:垂直一体化(自产压缩机、两器、模具、注塑)是唯一被验证的“中游突围”路径——但需要规模支撑,中小企业难以复制。
产业链总体判断: 除湿机产业链呈“上游两端赚钱(压缩机/材料)、中间薄利(整机)、下游两极分化(品牌赚溢价/白牌赚苦力钱)”的利润分布。政策(新国标+强制能效)正在把“缩水降本”的白牌路径堵死,倒逼行业回归“材料真、工艺好、能效高”的竞争——产业链的价值正从“成本控制”向“材料与算法”迁移。
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法