第3章 中国市场深度
3.1 市场规模双口径
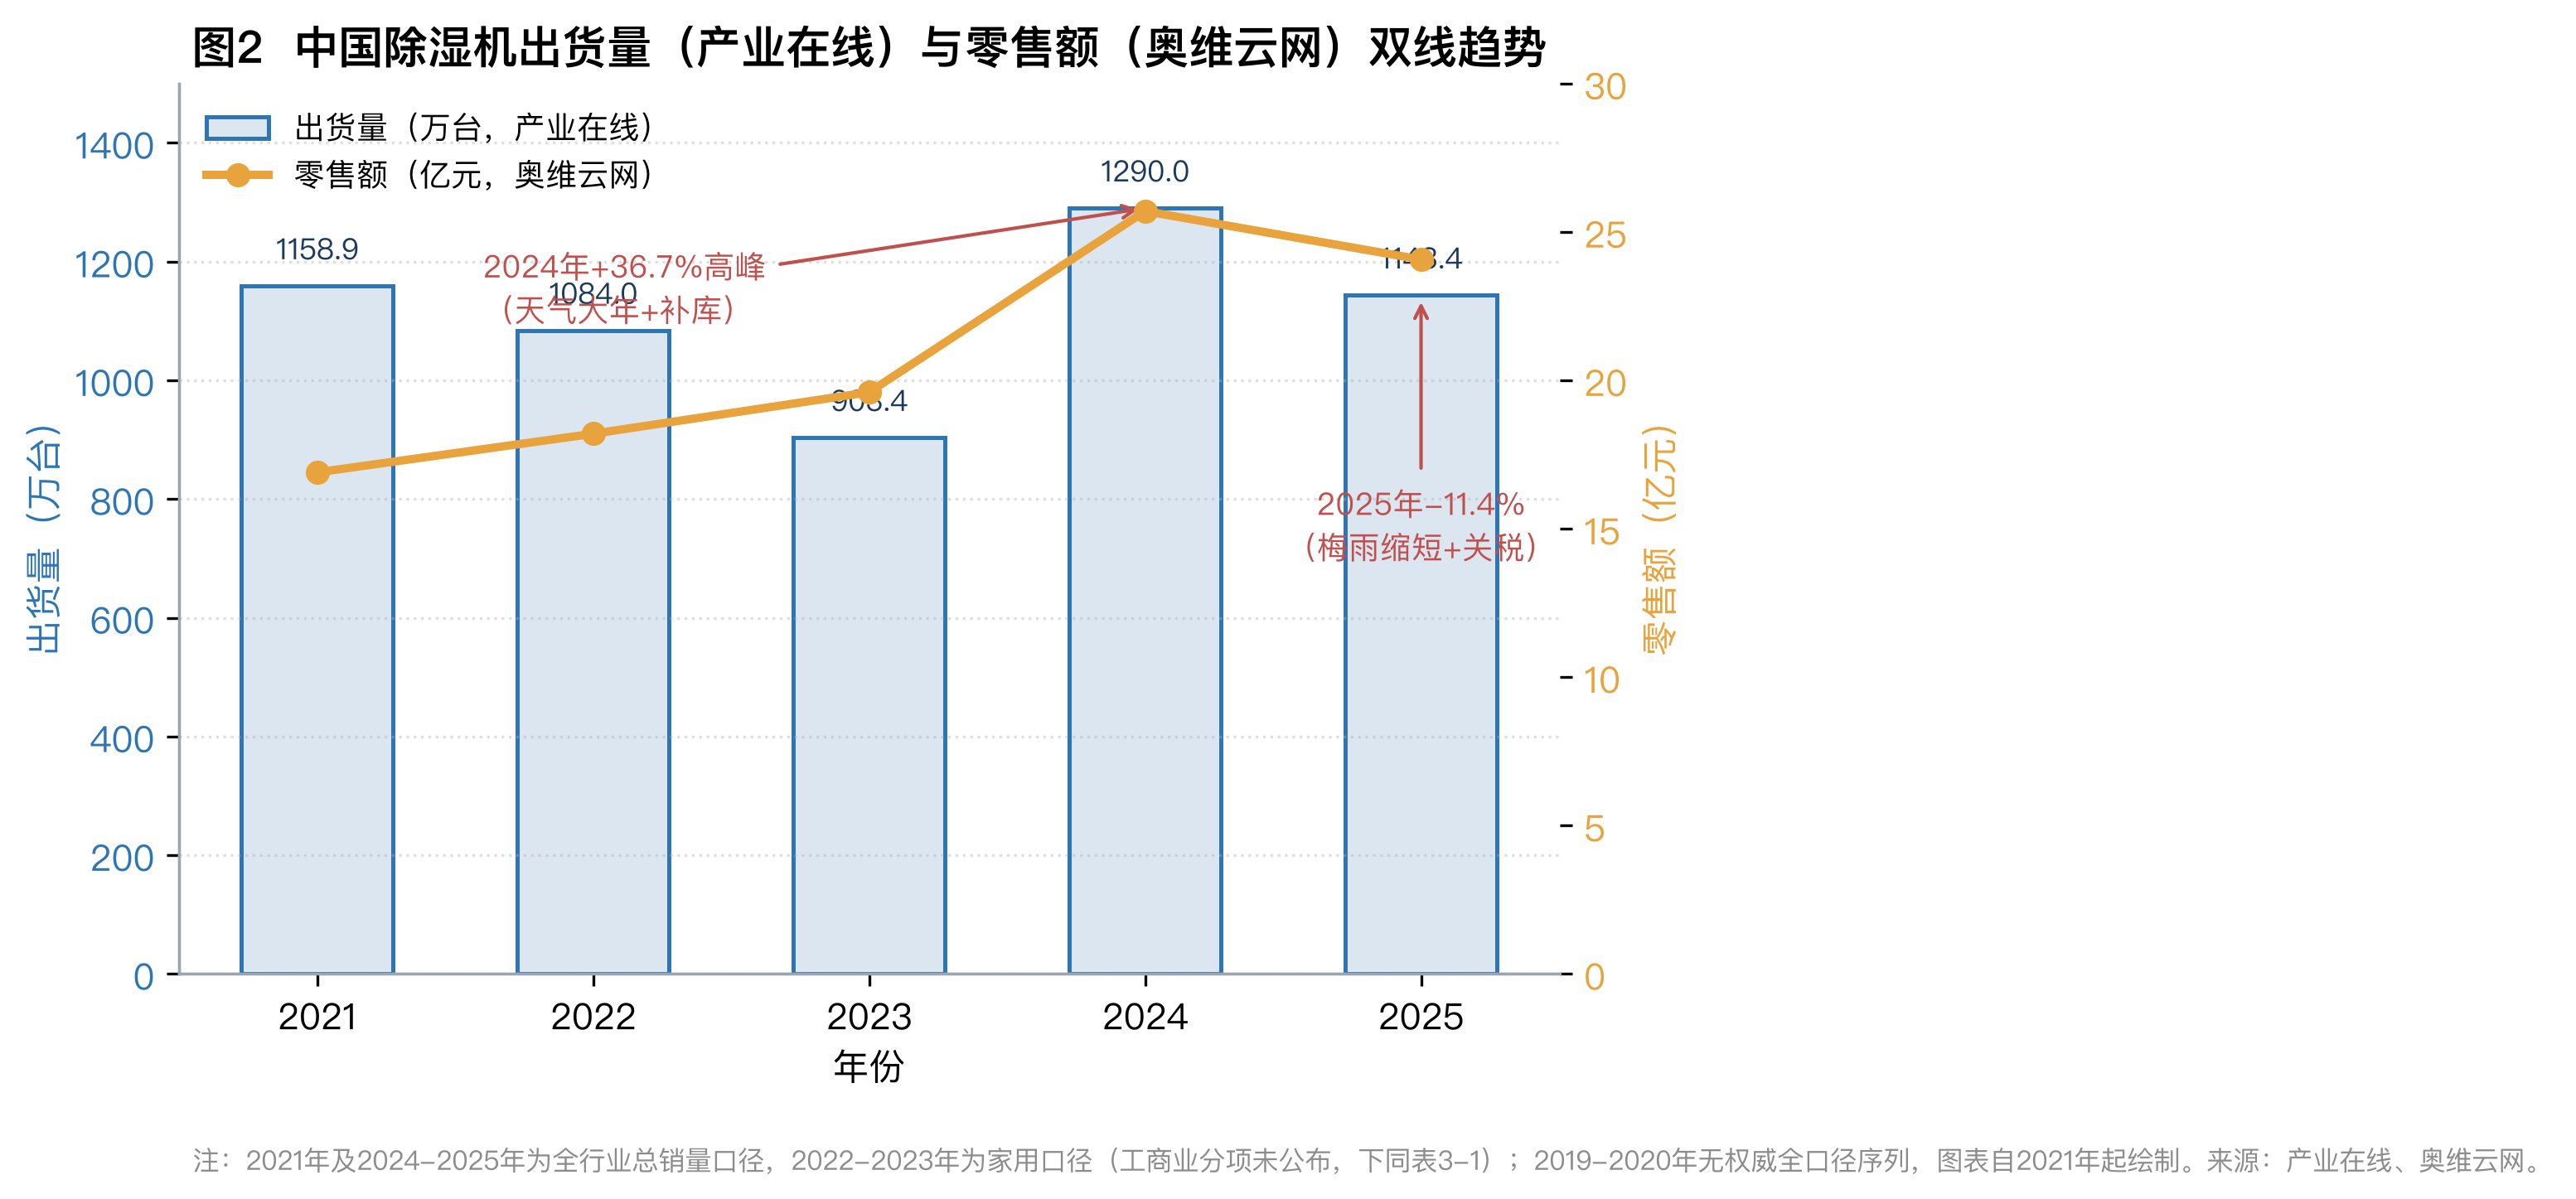
中国市场必须同时盯住两个口径,且两个口径的差异可达40%:产业在线的出货量口径(含出口) 与 奥维云网的零售额口径(国内零售监测)。
3.1.1 产业在线出货量口径(含出口)
| 年份 | 全行业总销量(万台) | 同比 | 家用(万台) | 家用同比 | 工商业(万台) | 工商业同比 |
|---|---|---|---|---|---|---|
| 2021 | 1158.9 | +16.8% | — | 内销131、出口992 | — | — |
| 2022 | 家用1084.0 | -4.4% | 1084.0 | -4.4% | — | — |
| 2023 | 家用903.4 | -15.8% | 903.4 | -15.8% | — | — |
| 2024 | 1290 | +36.7% | 1248 | +38.1% | 42 | +2.9% |
| 2025 | 1143.4 | -11.4% | 1102.9 | -11.6% | 40.5 | -4.5% |
数据来源: 产业在线(ChinaIOL),2026年2月发布2025年全产业链年度数据,B级。2022-2023年工商业与内销分项数据不完整,以可获取口径列示。
关键解读:
- 2024年是历史峰值(1290万台,+36.7%),主要由三股力量叠加:以旧换新国补刺激、外销补库存、内销回暖;
- 2025年转向下行(-11.4%),产业在线归因为:美国关税推高出口成本(对北美出口-24.4%)+ 回南天/梅雨季缩短 + 国补对除湿机品类助力不明显 + 房地产低迷,四重因素叠加【来源:产业在线评论,2026年,B级】;
- 出口主导的结构没有改变:2025年家用除湿机出口约955万台,占家用总销量86.6%;内销约148万台【来源:中国除湿机市场规模调研项,B级】。
3.1.2 奥维云网零售额口径(国内零售监测)
- 2025年:国内除湿机市场规模约24.07亿元,较2024年25.66亿元下降6.2%【来源:奥维云网AVC,2026年,B级】;
- 2024年:中怡康及奥维云网联合数据称2024年中国除湿机零售市场规模约86亿元,同比增长13.2%【B级,口径标注[不确定]——该口径与前述24.07亿元量级差异大,或为全渠道含线上零售额】;
- 线上渠道:另有“2025年线上渠道零售额约39.4亿元”的说法【[不确定],具体统计区间与口径未见原始出处】。
口径矛盾的处理: 奥维云网自身在不同年份、不同统计范围下给出了24.07亿元、39.4亿元、86亿元三个量级的数据。本报告判断:24.07亿元为窄口径(或为线下+部分线上监测)、39.4亿元为线上渠道口径、86亿元为更宽的全渠道口径,三者不可混用。引用时必须注明口径。
3.1.3 2026年当期预测
2026年6月,央视财经在梅雨季热销报道中引用业内预测:2026年全国家用除湿机市场规模将达18亿-19亿元,同比增长约17%【来源:央视财经,2026年6月,B级】。该预测建立在2026年厄尔尼诺事件(赤道中东太平洋2026年5月进入厄尔尼诺状态)拉长高湿期的基础上。口径提示:该预测的基数口径(推算2025年基数约15.4亿-16.2亿元)与奥维云网2025年零售额24.07亿元并非同一统计范围,两值并存不矛盾,引用时须分别注明口径。
3.2 发展历程与关键节点(2018-2026)
中国除湿机行业的发展史,是一部“气候+渠道+政策”三重变量交织的周期史:
2018-2019年:启动期转向爆发。 2019年起连续三年实现16%以上高增长。核心推手是电商渠道打破地域信息壁垒——此前除湿机主要靠线下专业渠道销售,华南消费者是主力;电商崛起后,江浙沪、成渝等地的潜在需求被激活。同时国产品牌完成技术积累,开始反超外资【来源:产业在线历史数据,B级】。
2020年:疫情红利期。 健康意识提升拉动除湿、干衣需求;线上渠道全年销量突破200万台(2014年仅40.6万台→2019年174.8万台;2020年仅上半年即达156万台,同比+9.8%)【来源:奥维云网,B级】。疫情居家时间延长,使“室内空气质量”进入大众议题。
2021年:扩容高峰之一。 全行业突破千万台大关:总销量1158.9万台(+16.8%),销售额83.3亿元(+23.9%);家用内销131万台(+6.1%)、出口992万台(+18.3%)【来源:产业在线,B级】。
2022年:首次回调。 家用除湿机1084万台(-4.4%),连续数年增长后首次下滑。主因:北美、欧洲购买力下降(海外通胀)+ 原材料涨价(铜、稀土等)【来源:产业在线,B级】。
2023年:深度调整。 家用903.4万台(-15.8%)。全年降水偏少且降雨区偏北,回南天、梅雨天气助力不足;房地产承压;海外去库存延续【来源:产业在线,B级】。
2024年:国补+增长高峰。 以旧换新政策刺激 + 外销补货库存 + 内销回暖三力叠加,家用1248万台(+38.1%),创历史峰值【来源:产业在线,B级】。
2025年:转向下行。 1143.4万台(-11.4%)。关税推高出口成本 + 回南天/梅雨季缩短 + 国补助力减弱 + 地产低迷,四重叠加【来源:产业在线,2026年,B级】。这一年也被称为行业“真实需求成色检验年”——剔除2024年的库存与政策扰动后,行业真实基本盘显现。
2026年(进行时):恢复性反弹预期。 南方持续高湿,梅雨季热销,业内预计家用市场规模18亿-19亿元(+17%)【来源:央视财经引业内预测,2026年6月,B级】。
行业长周期复合增速: 2019-2025年中国除湿机行业销量年复合增长率5.07%【来源:产业在线《2025年中国家用除湿机年度研究报告》,经欧伦电气招股书引用,A级】;2018-2021年四年复合增长率15.9%(历史口径,已修订)。5%的年复合增速,与“爆发式增长”的直觉印象不同——它说明除湿机的增长是“脉冲式积累”:天气大年跳跃式放量,天气小年回吐,拉长看斜率并不陡峭。
3.3 渗透率对标:天花板与空间测算
3.3.1 国际对标
| 地区 | 家庭普及率(产业在线口径) | 每百户保有量(台) | 数据备注 |
|---|---|---|---|
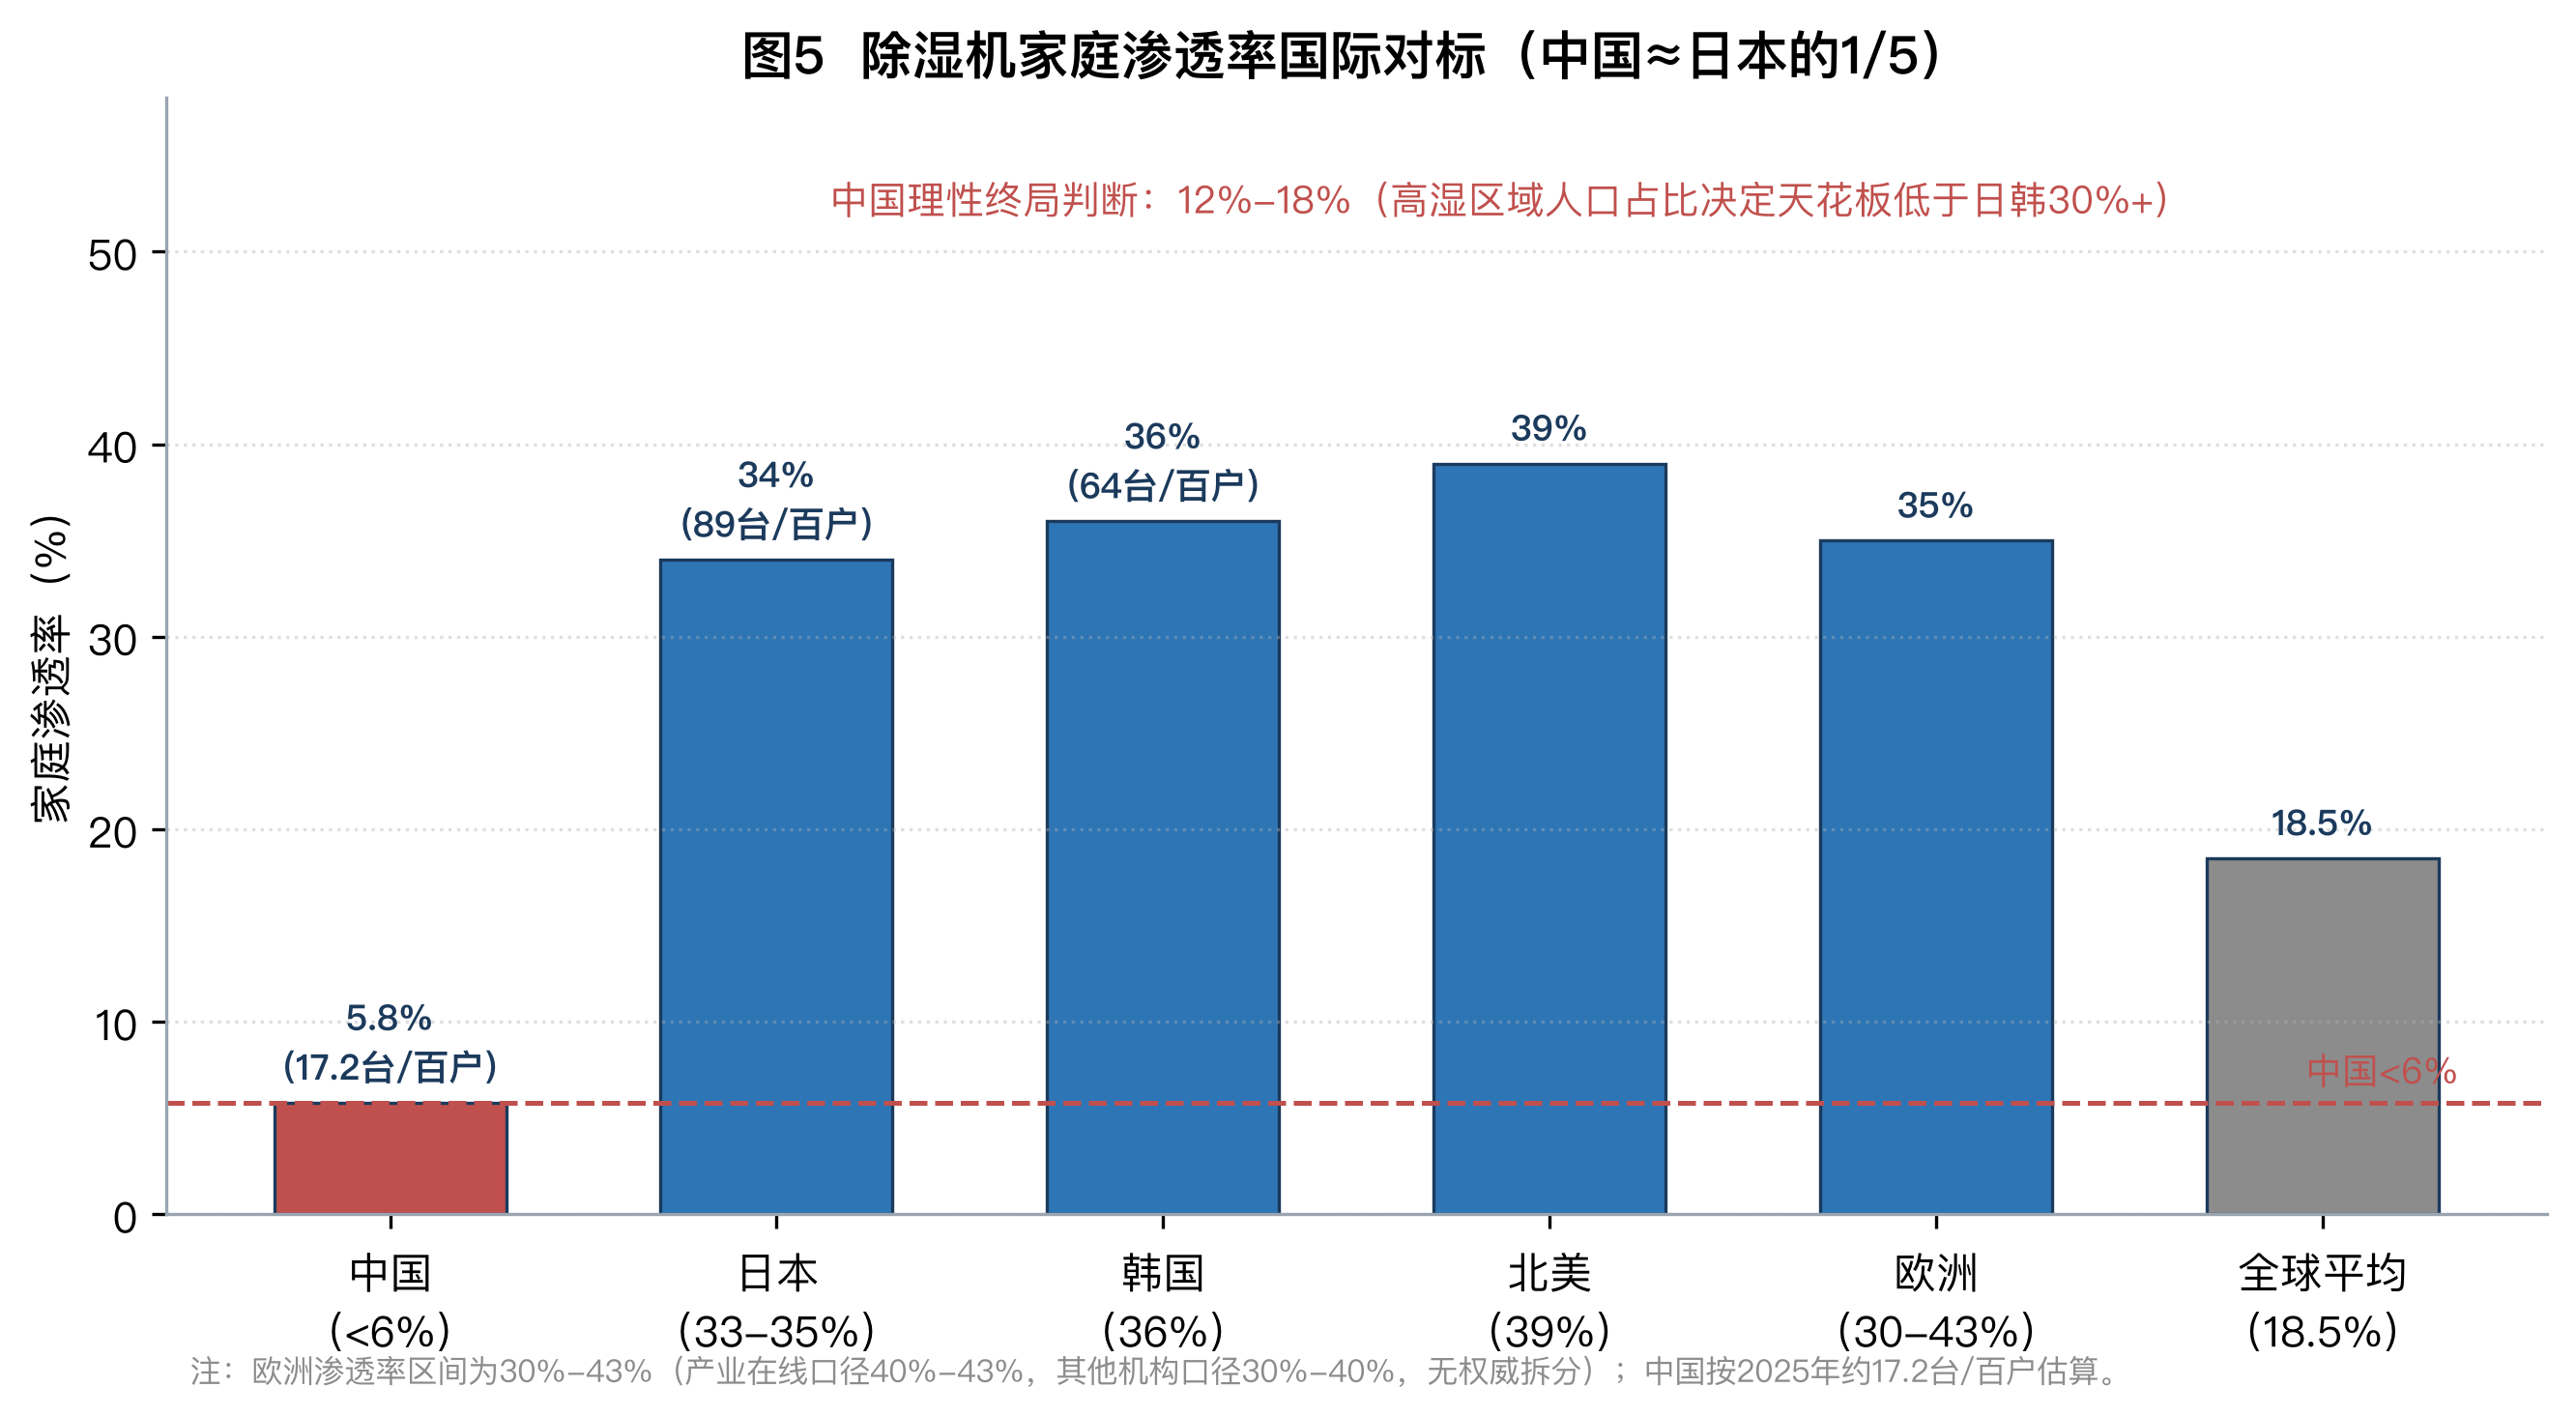
| 中国大陆 | 5.7%-5.8%(内陆低至4.5%-4.8%) | 约17.2台/百户 | 产业在线B级;台数口径ZVZO引述C级 |
| 日本 | 33%-35% | 约89台/百户[不确定] | 普及率B级;台数口径未获官方佐证 |
| 韩国 | 36% | 约64台/百户[不确定] | 普及率B级;台数口径未获官方佐证 |
| 北美 | 39%(2025年,2020年约28%) | — | ZVZO口径C级 |
| 欧洲 | 40%-43%(产业在线口径);另有机构口径30%-40%(无权威拆分,各国差异大) | — | B级 |
| 中国台湾 | 68% | — | 品牌网转引,时效较早[不确定] |
| 中国香港 | 55%-56% | — | 同上[不确定] |
| 中国澳门 | 52% | — | 同上[不确定] |
数据来源: 产业在线家庭普及率数据(经欧伦电气北交所招股书及开源证券引用,2024-2025年,B级);每百户保有量来自ZVZO消费观察(C级,标注[不确定])。
口径提醒: “家庭普及率”(拥有除湿机的家庭占比)与“每百户保有量”(台数/百户)是两个不同口径,不可直接换算。日本89台/百户与产业在线35%普及率的组合差异较大(理论上普及率35%约对应35-70台/百户),推测日本数据包含一户多台(客厅+干衣/地下室多场景)或统计口径更宽。使用时务必注明口径并双源交叉。
3.3.2 空间测算
- 若中国家庭渗透率从5.8%提升至10%,按约4.9亿户家庭(2024年)测算,将释放约2800万台市场容量【来源:特奥环保测算口径,C级】;
- 若对标日本35%渗透率,理论空间约为当前的6倍;按每台均价800-1500元计,对应市场规模增量约200-400亿元;
- 中国除湿机内销2024年约152.6万台、2025年约148万台(产业在线/开源证券口径;与前述表3-1内销分项及5.2.2节数据一致),渗透率每提升1个百分点约对应490万台新增保有需求【推算值】。
3.3.3 类比渗透曲线:空调与洗碗机
中国除湿机当前所处阶段,可以借用两个成熟品类的渗透曲线来定位:
- 空调曲线(快速渗透样本):中国空调每百户保有量从2013年的70.4台提升至2024年的150.6台(全国平均,其中城镇175.7台、农村111.5台)【来源:国家统计局,A级】。空调从17台/百户量级到150台/百户经历了约10-12年。除湿机当前17.2台/百户,大致相当于空调2010年前后的水平——处于渗透曲线陡峭段的起点。
- 洗碗机曲线(慢速渗透反例):中国洗碗机百户保有量仍极低(浙江2024年城镇9.7台、农村2.7台),全国渗透率不足5%【来源:国家统计局,A级】。洗碗机的渗透迟缓源于“可选消费”属性与厨房空间改造门槛。
对标结论: 除湿机与空调的相似度(气候刚性需求、南方高温高湿、安装使用门槛低)显著高于洗碗机(可选消费、需要改造)。除湿机渗透曲线大概率介于空调(快)与洗碗机(慢)之间,核心变量是:梅雨/回南天气候刚需的频次、价格下探(<300元便携机放量)、渠道教育(直播电商种草)。若气候事件频发(厄尔尼诺/强梅雨)叠加国补扩围,渗透斜率可能显著陡化【来源:渗透率与保有量国际对标调研项的分析性判断,非统计预测】。
3.4 竞争格局:份额、梯队与集中度变化
(详见第6章品牌全景·中国,此处给出骨架性结论)
- 中国CR5约58.7%(2025年[不确定]),行业呈“头部集中、长尾分散”格局,但尚未形成空调式绝对寡头;
- 三层结构:专业品牌(德业、欧井、百奥、松京等)、综合家电(美的、格力、海尔、海信、小米等)、外资高端(松下、三菱电机、LG等);
- 份额口径必须拆分看:德业以线上销量口径领先(线上约30%-32%)、格力以线下零售额口径领先(2025年上半年线下27.03%)、松下集中在3000元以上高端(约27%)、三菱电机在4500元以上高端(约19%)——三个口径不可直接加总比较;
- 2024→2025年反转中的集中度变化:行业下行期头部品牌份额逆势集中,长尾贴牌品牌加速出清;专业品牌与综合家电的份额差距在收窄,综合家电凭线下渠道反超部分份额【来源:中国品牌竞争格局调研项,B/C级】。
3.5 渠道结构:线上主导与平台格局
- 线上主导:2025年线上渠道零售额同比增长4.7%,占整体内销市场比重升至40.8%【来源:PConline报告口径,[不确定]】;
- 线上平台格局(2025年,华信人咨询口径,C级):京东约42%、抖音约34%、天猫约24%——京东为大促基本盘、抖音为种草放量场、天猫为品牌旗舰底盘(详见第11章);
- 大促节点贡献全年过半销量:618与双11叠加气候脉冲,是除湿机销量节奏的核心变量;
- 线下渠道:以家电连锁、商超、建材市场(地下室/精装配套)为主,格力、美的在线下与下沉市场优势明显。
本章小结: 中国市场是全球除湿机产业的基本盘——既是83%全球产量的制造中心,也是渗透率最低、空间最大的增量市场。行业在2024年放量、2025年回落之后,2026年借厄尔尼诺东风重回增长;但“靠天吃饭+出口依赖”的双重结构性特征并未改变,这既是风险,也是理解本行业一切现象的钥匙。
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法