第16章 全球化经营与产能出海
16.1 出口业务结构与企业出海阶段模型
16.1.1 出口市场结构
表16-1 2025年中国家用除湿机出口区域结构(B级,产业在线数据,经招股说明书引用)
| 区域 | 出口量(万台) | 占比 | 主要国家 | 特征 |
|---|---|---|---|---|
| 亚洲 | 338.4 | 35.4% | 日本、韩国 | 最大出口区域,气候湿润、消费习惯成熟 |
| 北美洲 | — | 30.4% | 美国 | 受关税影响显著,2025年对北美出口290.2万台(−24.4%) |
| 欧洲 | — | 28.1% | 德、法、英、意等 | 能效与环保要求严格 |
| 其他 | — | 6.1% | 大洋洲、中东、拉美等 | 新兴市场 |
| 合计 | 955 | 100% | — | 占家用总销量86.58% |
(注:北美与欧洲的出口量由占比与总量测算,为D级测算值;亚洲338.4万台、对北美290.2万台为B级数据)
出口结构的三个特征:
特征一:市场高度集中于三个发达区域(亚洲、北美、欧洲合计93.9%)。 这意味着中国除湿机出口的命运与发达经济体的需求与政策高度绑定,任何一个区域的政策变化(如美国关税)都会对行业产生系统性影响。
特征二:美国是第一大单一国家市场,但受关税冲击最严重。 2025年对北美出口290.2万台,同比下滑24.4%——这一降幅显著高于行业整体降幅(−11.4%),说明关税是2025年行业下滑的主要原因之一(与气候因素并列)。
特征三:亚洲市场(主要是日韩)相对稳定。 日本与韩国的除湿机渗透率高(日本每百户保有量显著高于中国),需求刚性较强,受贸易政策影响相对较小。
16.1.2 企业出海四阶段模型
表16-2 中国除湿机企业出海四阶段
| 阶段 | 模式 | 客户 | 典型毛利率 | 投入强度 | 风险 | 代表状态 |
|---|---|---|---|---|---|---|
| 阶段1 | 纯代工出口(OEM/ODM) | 海外品牌商/渠道商 | 14%—18% | 低(20) | 低 | 大多数出口工厂 |
| 阶段2 | ODM+区域代理深耕 | 海外区域代理、连锁渠道 | 18%—24% | 中(38) | 中 | 中型出口企业 |
| 阶段3 | 自主品牌出海 | 跨境电商终端消费者、本地渠道 | 24%—32% | 高(62) | 高 | 探索品牌化的企业 |
| 阶段4 | 产能与市场本地化 | 本地客户 | 28%—35% | 极高(85) | 极高 | 头部企业探索中 |
(毛利率与投入强度为D级测算与E级判断)
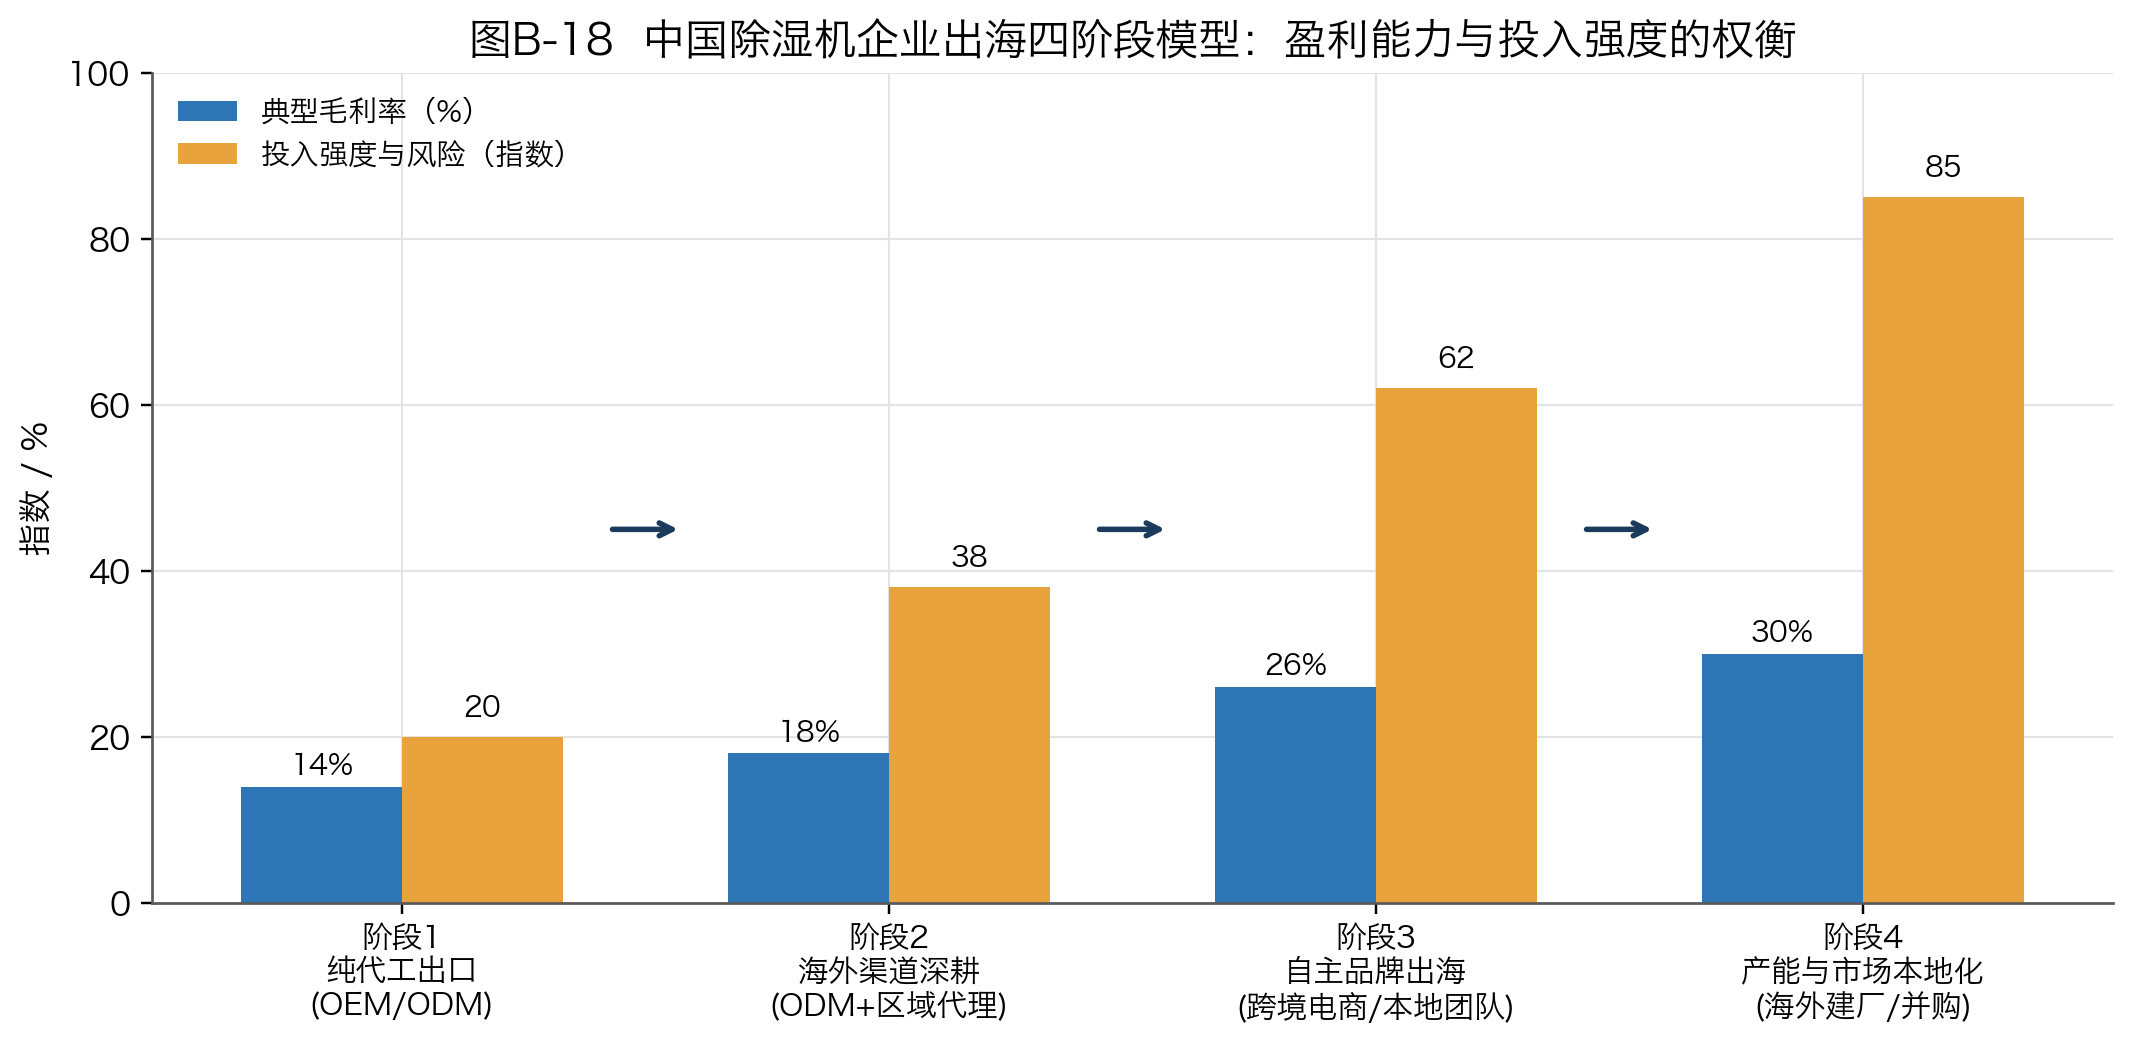
阶段跃迁的关键门槛:
- 阶段1→2:需要建立海外服务能力(本地售后、备件、技术支持)与客户关系深度;
- 阶段2→3:需要品牌投入(海外商标注册、营销、渠道建设)与本地化团队;
- 阶段3→4:需要重资产投入(海外建厂)与跨文化管理能力。
当前行业的位置判断(E级): 中国除湿机企业整体处于阶段1向阶段2过渡的位置,少数头部企业(如欧伦电气)开始探索阶段3(自主品牌出海),阶段4(产能本地化)仅有零星尝试(如东南亚布局的规划)。
16.2 关税与贸易壁垒的财务影响
关税的传导机制:
关税由进口方(通常是海外客户)支付,但其经济负担由出口方与客户共同分担,分担比例取决于双方的议价能力与替代选择。
表16-3 关税对出口业务的财务影响测算(D级测算示例)
| 情景 | 关税税率 | 客户要求降价 | 出口企业毛利率变化 | 订单量影响 |
|---|---|---|---|---|
| 基准 | 0% | — | 16%(基准) | — |
| 情景A | 10% | 承担3% | 降至13.4% | 基本不变 |
| 情景B | 25% | 承担8% | 降至9.7% | 下降5%—10% |
| 情景C | 45% | 承担15% | 降至3.6% | 下降20%—30% |
| 情景D | 45%+转移产能 | 承担5% | 降至11%(含海外成本溢价) | 基本维持 |
(D级测算。"客户要求降价"指出于维持终端价格竞争力,客户要求出口方降价的幅度)
关键判断:当关税税率超过约30%时,继续在中国生产出口在经济上将不再可行,企业必须在"放弃市场"与"转移产能"之间选择。
2025年的实证: 对北美出口下滑24.4%,印证了高关税环境下的订单流失。这一流失的订单部分转移到了东南亚、墨西哥等地的产能,部分被其他市场(欧洲、亚洲)的增长部分抵消。
16.3 海外产能布局决策
表16-4 海外建厂决策的关键参数(D级测算)
| 项目 | 东南亚(越南为例) | 墨西哥 | 国内(对照) |
|---|---|---|---|
| 人工成本 | 约为国内的50%—65% | 约为国内的120%—150% | 100% |
| 土地/厂房成本 | 约为国内的60%—80% | 约为国内的100%—130% | 100% |
| 配套完整度 | 中(核心部件需进口) | 低 | 高 |
| 单位制造成本(初期) | 国内的115%—130% | 国内的130%—150% | 100% |
| 单位制造成本(成熟后) | 国内的95%—110% | 国内的110%—130% | 100% |
| 到美国海运费(40尺柜) | 相当 | 显著更低(陆运) | 高 |
| 到美国交货周期 | 30—40天 | 7—15天 | 35—50天 |
| 投资额(年产30万台) | 8,000万—1.5亿元 | 1.2亿—2.5亿元 | 5,000万—1亿元 |
决策临界点测算(D级):
海外建厂的经济性条件:
海外生产的总成本 < 国内生产的总成本 + 关税成本 + 物流/时间成本差额以单位出厂价400元、关税税率T计算:
- 国内生产出口的到岸成本 = 400 × (1+T) + 海运 30元
- 东南亚生产出口的到岸成本 = 400 × 1.20(成本溢价)× (1+T') + 海运 30元
其中T'为东南亚出口至目标市场的关税税率(可能显著低于T)。
若中国关税T=45%,东南亚关税T'=5%,则:
- 国内:400 × 1.45 + 30 = 610元
- 东南亚:400 × 1.20 × 1.05 + 30 = 534元
- 东南亚方案节省76元/台(12.5%),具备明确经济性。
但若中国关税T=15%,东南亚关税T'=5%,则:
- 国内:400 × 1.15 + 30 = 490元
- 东南亚:534元
- 国内方案更优,不应转移产能。
结论:关税税率差是产能出海与否的决定性变量,临界点大约在25%—30%的税率差水平。
16.4 海外认证与合规成本
表16-5 主要市场认证要求与成本(E级行业经验与D级测算)
| 市场 | 必需认证 | 主要内容 | 认证成本 | 周期 |
|---|---|---|---|---|
| 美国 | UL/ETL(安全)、DOE(能效)、FCC(电磁兼容) | 电气安全、能效测试、EMC | 8万—20万元/型号 | 2—4个月 |
| 美国(自愿) | Energy Star | 更高能效标准 | 3万—8万元/型号 | 1—3个月 |
| 欧盟 | CE(含LVD、EMC、ERP)、RoHS、REACH | 安全、EMC、能效、环保物质 | 6万—15万元/型号 | 2—4个月 |
| 欧盟(环保) | F-Gas法规(含氟气体)、ErP能效 | 冷媒GWP限制、生态设计 | 含在CE中 | — |
| 日本 | PSE(电气用品安全) | 电气安全 | 5万—12万元/型号 | 2—3个月 |
| 韩国 | KC认证 | 安全与EMC | 4万—10万元/型号 | 2—3个月 |
| 国际通用 | CB体系(IEC) | 基于IEC标准的互认体系 | 3万—8万元/型号 | 1—2个月 |
| 中国 | CCC(部分品类)、能效标识 | 安全与能效 | 2万—5万元/型号 | 1—2个月 |
合规成本对小企业的壁垒效应: 若一家企业需要进入美国、欧盟、日本三个市场,单型号的认证投入可能达20万—45万元,且认证需定期更新或变更时重新认证。对于年销量仅数万台的小企业,单台摊销的认证成本高达数元至十数元,构成实质性的进入门槛。
这也是出口ODM的相对优势所在:大客户通常自行承担或分摊认证成本,且一次认证可覆盖多年多批订单,摊薄效应显著。
16.5 汇率与结算风险
风险敞口测算(D级):
以年出口额5,000万美元的企业为例,若人民币对美元汇率升值5%:
- 以人民币计价的收入减少约1,750万元(按7.0汇率折算);
- 若毛利率为16%,对应毛利约560万元——汇率升值5%将吞噬约22%的毛利。
风险管理工具:
| 工具 | 机制 | 成本 | 适用性 |
|---|---|---|---|
| 远期结汇 | 与银行约定未来汇率 | 点差成本 | 最常用,适合订单明确时 |
| 外汇期权 | 支付期权费获得汇率保障 | 期权费(0.5%—2%) | 灵活性高 |
| 自然对冲 | 匹配外币收入与支出 | 低 | 理想但难完全实现 |
| 合同条款 | 约定汇率调整条款 | 谈判成本 | 依赖议价能力 |
| 人民币结算 | 推动客户以人民币结算 | 客户接受度低 | 长期方向 |
行业实践(E级): 大型出口企业普遍采用远期结汇锁定汇率,中小企业则多被动承受汇率波动——这在人民币大幅波动时期会造成竞争力的显著差异。
16.6 自主品牌出海 vs ODM:战略选择
表16-6 两种出海路径对比
| 维度 | ODM路径 | 自主品牌出海路径 |
|---|---|---|
| 启动门槛 | 低(有订单即可) | 高(需品牌、渠道、团队) |
| 资金需求 | 低(客户预付或信用证) | 高(库存、营销、团队) |
| 毛利率 | 14%—18% | 24%—32% |
| 增长天花板 | 受客户限制 | 自主可控 |
| 风险 | 客户流失、关税 | 品牌投入打水漂、库存风险 |
| 能力要求 | 制造与交付 | 品牌、营销、本地化运营 |
| 回报周期 | 短(即期) | 长(3—5年培育期) |
跨境电商改变了自主品牌出海的成本结构。 通过Amazon、独立站、海外社交媒体,中国企业可以直接触达海外消费者,绕开传统的渠道壁垒。但代价是:平台佣金(8%—15%)、FBA物流费用、广告投放(占销售额10%—20%)、退货率(家电类目通常5%—15%)。
净利率测算(D级): 跨境电商自主品牌的毛利率虽达35%—45%(零售价口径),但扣除平台佣金、物流、广告、退货、海外仓成本后,净利率通常在5%—12%区间,优势不如毛利率显示的那么大。
战略建议(E级): 对于绝大多数中国除湿机企业,"ODM为基础、区域市场试点自主品牌"的渐进式路径更为稳妥——用ODM的稳定现金流支撑品牌投入,在特定市场(如东南亚、中东等竞争相对缓和的市场)试点自主品牌,积累经验后再向主流市场扩展。
---
来源核验入口
本报告的每条数据都标注了来源与可信度等级。若您想自行查证本文引用的标准、行业统计与企业披露,可从下列入口进入——它们是各机构/系统的官方站点,不是本文某一条引用的直达页面(本站不镜像第三方页面,也不保证第三方链接长期有效)。完整的引用清单与使用限制见数据来源清单。上市公司披露的营收与分部数据,可从各品牌档案页与上述平台的公告栏目对应查找。
| 机构/系统 | 可用于核验什么 | 入口 |
|---|---|---|
| 国家标准全文公开系统 | 查 GB/T 19411《除湿机》等国家标准的全文与实施状态 | openstd.samr.gov.cn |
| 全国标准信息公共服务平台 | 查标准的起草单位、归口标委会与现行有效状态 | std.samr.gov.cn |
| 国家统计局 | 查人口、住房、居民收支等宏观口径数据(渗透率测算的分母来源) | www.stats.gov.cn |
| 产业在线 | 暖通空调与制冷行业的产能、出货量监测数据 | www.chinaiol.com |
| 奥维云网 | 家电零售端的销额、均价与品牌份额监测数据 | www.avc-mr.com |
| 品牌官网 | 产品参数、规格书、质保与售后政策——本站参数的一级来源,39 个品牌的官网已逐一核实锁定 | 品牌官网锁定表 → |
一条自我约束:凡是无法在上述入口或其他公开渠道查到的数据,本站不应把它作为量化结论使用。如果您发现本文有这类数据,请指出——我们会据此调低其可信度等级,或把相关结论从正文中移除。
发布日期:2026-09-10 · 最近更新:2026-09-16 · 数据分级与研究方法